BERITA TERKAIT
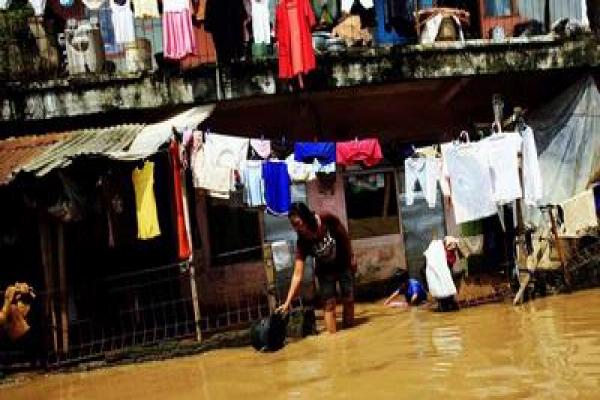
Pameo sedia payung sebelum hujan yang sering dipakai untuk menjelaskan bisnis asuransi tampaknya tengah mendapatkan momentumnya sekarang. Bukan karena banyak bencana yang datang, namun karena bencana itu sendiri berhubungan dengan hujan. Ya, karena intensitas hujan yang tinggi bencana banjir menerjang hampir semua pulau di wilayah Indonesia.
Oleh karena itulah banyak orang yang mulai berpikir soal memproteksi diri dan asetnya dari banjir. Bersamaan dengan itu pula otoritas mengeluarkan aturan baru soal asuransi banjir. Aturan yang sejak tahun lalu digodok ini menetapkan adanya zonasi pada wilayah-wilayah di Indonesia yang akan menentukan besaran tarif premi.
Dalam aturan itu dibagi dua wilayah yang masing-masing wilayah ada empat zonasi. Di tiap-tiap zonasi juga ditentukan ukuran atau standar tertentu
untuk menentukan premi.
Misalnya, penetapan zonasi untuk wilayah DKI Jakarta, Banten dan Jawa Barat dilihat berdasarkan tingkat ketinggian air ketika terjadi banjir. Wilayah lain tarif ditetapkan berdasarkan frekuensi terjadi banjir. Khusus untuk objek pertanggungan yang berada di lantai dua gedung atau high rise building, besaran premi dapat dipotong sebesar maksimal 20 persen dari tarif premi.
Pemetaan wilayah juga dilakukan dalam perhitungan tarif premi asuransi kendaraan bermotor. Metode tarif premi kendaraan yang baru ini ditetapkan berdasarkan tiga wilayah. Wilayah satu meliputi Sumatra dan kepulauan sekitarnya, wilayah dua mencakup Jakarta, Banten, Jawa Barat, dan wilayah tiga menjangkau seluruh Indonesia di luar yang termasuk wilayah satu dan dua. Para pelaku industri terlihat puas dengan regulasi yang dikeluarkan Otoritas Jasa Keuangan (OJK) ini.
Menurut mereka, perbedaan itu akan membuat penetapan tarif akan lebih adil karena masing-masing wilayah kondisi banjirnya berbeda sehingga preminya
juga berbeda.
“Tarif premi banjir ini sudah sudah didasarkan pada statistik, pada analisis profil risiko, klaim-klaim di masa lampau. Tidak diambil dari langit,” kata Ketua Umum Asosiasi Asuransi Umum Indonesia (AAUI) Cornelius Simanjuntak.
Cornelius yakin, ketetapan soal tarif banjir ini tidak akan merugikan pemegang polis. Justru mereka mendapat kepastian, apakah besaran premi yang dibayarkan sudah sesuai risiko. “Aturan ini baik untuk semua pihak, sebab ada beberapa ratus jenis risiko, sangat bervariasi, tidak hanya satu harga,” ujar
dia.
Pelaku industri asuransi nasional pun mengaku lebih siap dan berani menangani klaim yang diakibatkan oleh bencana banjir yang terjadi tahun ini dibanding tahun-tahun sebelumnya. Ini dikarenakan, tarif premi untuk produk perluasan asuransi banjir sudah lebih
jelas.
Selain itu, aturan yang diluncurkan OJK dinilai akan membuat pelaku industri mulai menjajaki untuk menerbitkan produk banjir. Menurut Enterprise Risk Management Deputy Director PT Asuransi Adira Insurance Wayan Pariama, penyebab dari mulai beraninya pelaku industri masuk ke
layanan banjir disebabkan sudah jelasnya tarif premi untuk produk perluasan asuransi banjir dengan terbitnya ketentuan tersebut. Kondisi ini berbeda dengan peristiwa banjir sebelumnya yang tarifnya ditetapkan sangat murah.
“Sebelumnya, karena tarif begitu rendah, sehingga tarif untuk perluasan banjir ini digratiskan,”jelas Wayan. Kejelasan lainnya dalam tarif premi perluasan banjir yang baru terdapat kejelasan mengenai zona dan wilayah banjir. Akibatnya, pelaku industri bisa menghitung risiko dari polis perluasan banjir yang diberikan. Penyebab lainnya tentunya adalah dengan tarif premi baru, pelaku industri memiliki cukup likuiditas untuk membayar klaim. “Jadi tidak perlu
coba-coba mengambil polis perluasan banjir dan menghindari apabila terjadi klaim,” tegas dia.
Jika Polis Rusak Kondisi bencana seperti banjir atau letusan gunung memang sulit diprediksi kapan terjadinya oleh para pemegang polis atau tertanggung asuransi. Dan saat itu pula muncul banyak masalah yang mendera nasabah terkait dokumen yang hilang atau rusak. Selain itu otoritas juga meminta agar perusahaan mempermudah pencairan klaim dari pemegang polis.
“Kami sudah minta perusahaan asuransi untuk bisa melayani sebaik mungkin. Kalau ada masalah terkait pengajuan klaim. Mungkin waktunya bisa dilonggarkan,” kata Kepala Eksekutif Pengawas Keuangan Industri Keuangan Non Bank Firdaus Djaelani.
Firdaus memaparkan, kondisi banjir tentu menyebabkan para pemegang polis lebih memprioritaskan keamanan diri dan harta benda masing-masing. “Karena ya misalnya rumahnya masih terkena banjir. Kan nggak mungkin harus urus administrasi. Pasti pada tinggal di rumah dan setelah banjir surut, baru bisa untuk lapor ke asuransi. Kan kasihan kalau nggak bisa klaim,” papar Firdaus.
Firdaus juga menekan industri asuransi untuk segera mencairkan dana pemegang polis apabila telah mengajukan klaim. “Saya harap juga kalau ada klaim itu segera dicairkan. Karena mereka juga membutuhkan,” tegas Firdaus.
Di lain pihak, Julian Noor, Direktur Eksekutif AAJI memastikan perusahaan asuransi akan tetap memproses klaim pihak tertanggung. Alasannya karena hal itu merupakan kewajiban perusahaan asuransi untuk berkontribusi membantu korban bencana meski dokumennya hilang. “Kalau seperti banjir bandang di Manado kemudian ada gunung meletus Sinabung itu kan membuat data polis itu hanyut atau rusak kita kan nggak tahu. Tapi proses klaim masih bisa,” ungkap dia.
Tertanggung menurutnya, cukup memberikan laporan kepada perusahaan penerbit polis seperti biasa. Kemudian pihak penerbit polis atau penanggung akan menggunakan database perusahaan sebagai dasarnya. “Kalau itu hanyut, atau rusak kami akan segera bantu untuk mencari di perusahan penerbit polisnya,” kata Julian.
Sementara untuk proses klaim, Julian menuturkan bahwa penanggung akan mengupayakan secepat mungkin. Bahkan termasuk untuk hingga klaim itu dicairkan. Dalam praktek penanganan klaim setelah menerima laporan klaim dari tertanggung maka asuransi akan melakukan survei lapangan dan akan menarik kendaraan bermotor ke bengkel rekanan asuransi.
Khusus untuk klaim properti akibat banjir mengingat harus dihitung secara pasti kerugian yang dialami maka perusahaan asuransi akan bekerjasama dengan penilai kerugian independen untuk menilai kerugian yang dialami. Berdasarkan regulasi yang berlaku apabila telah disepakati nilai klaim antara perusahaan asuransi dan tertanggung maka paling lambat 30 hari perusahaan asuransi wajib membayar klaim. “Tapi kita akan usahakan lebih cepat dari itu,” sambung Julian.
Kendati demikian, Julian memperingatkan masyarakat korban banjir untuk lebih berhati-hati. Pasalnya, kendati sebagai korban banjir yang mempunyai asuransi belum tentu mendapatkan klaim kerugian akibat banjir. Pasalnya, risiko banjir belum tentu termasuk dalam asuransi atas bangunan, kendaraan, dan harta benda.
“Nasabah harus memperhatikan polis asuransi yang dimiliki apakah diperluas dengan resiko banjir atau tidak. Sebab tidak semua polis asuransi kebakaran dan kendaraan bermotor secara otomatis diperluas dengan resiko banjir dan cover asuransi resiko banjir tidak bisa dibeli secara terpisah,” jelas Julian Noor.
Maka dia meminta bagi masyarakat yang sudah memiliki polis asuransi dengan perluasan banjir untuk mengambil tindakan selayaknya dan menjaga harta bendanya agar kerugian tidak bertambah besar. Khusus untuk pemilik kendaraan bermotor yang terendam banjir agar tidak menyalakan kendaraannya karena akan dapat memperparah kerusakan.
Julian menjelaskan perusahaan asuransi akan menjamin kerugian sesuai dengan jaminan yang diberikan dalam polis dan mengecualikan kerugian akibat tindakan yang disengaja. Masyarakat yang mempunyai polis perluasan banjir diminta segera melaporkan kerugian kepada perusahaan asuransi bersangkutan baik secara lisan maupun tertulis.