Bank BSN menghadirkan KPR bagi pekerja muda dengan DP 1 persen dan tenor 40 tahun, ditopang portofolio KPR perseroan yang mencapai Rp58,9 triliun.
Stabilitas.id – PT Bank Syariah Nasional (Bank BSN) memperluas penetrasi pembiayaan perumahan bagi generasi muda. Bank syariah terbesar kedua di Indonesia ini meluncurkan fasilitas Kredit Pemilikan Rumah (KPR) dengan skema uang muka (down payment/DP) mulai 1 persen serta jangka waktu tenor hingga 40 tahun.
Inisiatif tersebut dihadirkan untuk menjawab kendala kepemilikan hunian bagi kalangan pekerja muda, mulai dari lonjakan harga properti, keterbatasan akumulasi tabungan uang muka, hingga tren gaya hidup konsumtif.
Direktur Consumer Banking Bank BSN Mochamad Yut Penta memaparkan bahwa rentang usia muda sejatinya memberikan keunggulan tersendiri dalam merancang pembiayaan properti jangka panjang.
BERITA TERKAIT
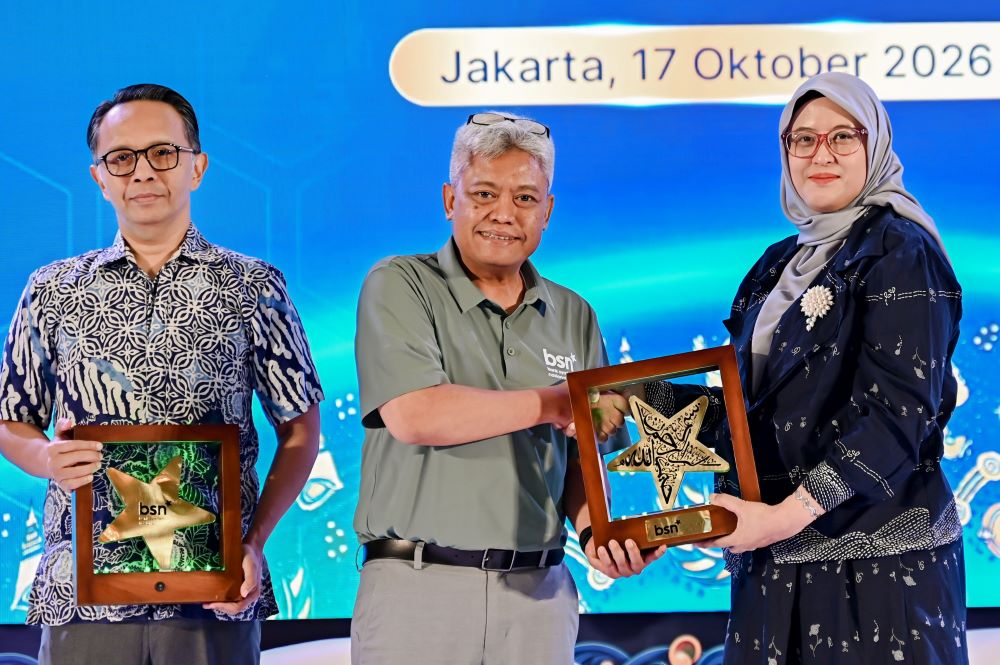
“Usia muda justru merupakan keunggulan dalam perencanaan pembiayaan properti karena memungkinkan pengambilan tenor yang panjang. Rumah pertama tidak harus menjadi rumah impian terakhir. Pekerja muda dapat menerapkan konsep starter home atau memulai dari rumah yang sesuai dengan kapasitas finansial saat ini,” ujar Yut Penta dalam gelar wicara bertajuk “Akses Rumah Pertama bagi Pekerja Muda” pada ajang Indonesia Sharia Economic Festival (ISEF) 2026 di Jakarta Convention Center (JCC), Sabtu (17/10/2026).
Agenda diskusi tersebut turut menghadirkan Deputi Komisioner Bidang Pemanfaatan Dana BP Tapera Sid Herdi Kusuma.
Guna menyediakan solusi kepemilikan rumah, Bank BSN menyiapkan skema KPR Subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) maupun KPR Non-Subsidi. Pada program KPR FLPP, nasabah ditawarkan DP mulai 1 persen, tenor hingga 40 tahun, serta margin tetap (fixed) sebesar 5 persen untuk rumah tapak dan 6 persen untuk rumah susun, ditambah subsidi bantuan uang muka hingga Rp4 juta bagi hunian tapak.
Sementara pada lini KPR Non-Subsidi, perseroan menyediakan pembiayaan dengan margin mulai dari 3,65 persen fixed satu tahun, fasilitas angsuran berjenjang yang adaptif terhadap pertumbuhan pendapatan, serta tenor hingga 30 tahun untuk unit rumah tapak maupun apartemen.
Kendati menawarkan kemudahan fasilitas kredit, Bank BSN mengingatkan calon nasabah untuk disiplin mengukur kesiapan finansial (financial readiness). Rasio cicilan terhadap penghasilan bulanan perlu diperhitungkan secara matang agar tidak membebani pemenuhan kebutuhan primer lainnya.
Yut Penta juga mengingatkan risiko penggunaan pinjaman daring (pinjol) dan fasilitas paylater yang tidak terukur di kalangan generasi muda, karena berpotensi merusak skor kredit pada Sistem Layanan Informasi Keuangan (SLIK).
“Riwayat pembayaran yang baik memegang peranan penting untuk memudahkan persetujuan pembiayaan KPR,” tegas Yut Penta.
Fokus penetrasi pada segmen generasi muda ini memperkokoh rekam jejak Bank BSN di industri pembiayaan perumahan syariah. Hingga 30 September 2026, total portofolio pembiayaan KPR Bank BSN menembus Rp58,9 triliun, yang terdiri atas KPR Subsidi sebesar Rp39,7 triliun dan KPR Non-Subsidi senilai Rp19,2 triliun.
Pencapaian tersebut menempatkan perseroan menguasai sekitar 24,8 persen pangsa pasar penyaluran KPR Subsidi FLPP secara nasional, menegaskan perannya dalam memperluas akses hunian layak dan terjangkau bagi masyarakat. ***