Jakarta – Manulife Indonesia mencetak pertumbuhan reguler premi hingga 29% seanjang 2013, menjadi Rp1,8 triliun dari posisi akhir 2012 yang sebesar Rp1,4 triliun. Peningkatan premi regular ini cermin dari kesadaran masyarakar untuk melakukan investasi yang aman di saat ekonomi global masih bergejolak.
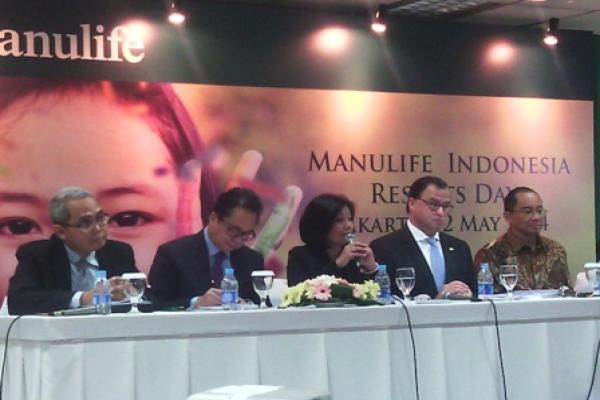
"Regular premi kita di 2012 Rp1,4 triliun, naik 29% jadi Rp1,8 triliun di akhir 2013. Jadi ada komitmen nasabah untuk beli produk asuransi jangka panjang, khusus produk perlindungan jiwa," pungkas CEO dan Presiden Direktur Manulife Indonesia, Chris Bendl di Jakarta, Senin (12/5).
Dengan demikian, pertumbuhan single premi yang menurun tipis, dari Rp952 miliar di 2012 menjadi Rp941 di 2013, tidak menjadi persoalan berarti bagi Manulife, mengingat pertumbuhan premi bisnis baru selalu didominasi regular premi. Chris mengungkapkan, grup new busines premium Manulife tumbuh dari Rp2,3 triliun di 2012 menjadi Rp2,8 triliun di 2013.
BERITA TERKAIT
Adapun pendukung pertumbuhan premi bisnis baru grup yang mencapai Rp2,8 trilin itu antara lain dari keagenan 25%, kemitraan (bancassurance) 31%, asuransi jiwa kumpulan 3%, pensiunan 22%, dan reksadana 19%.
Bagi dia, kinerja tersebut cukup positif untuk kondisi ekonomi 2013 yang sangat menantang bagi seluruh perusahaan finansial. Menurut dia, penurunan tipis pada single premi di kisaran 1% lebih disebabkan oleh kenaikan suku bunga hingga 3%, selain dampak inflasi. Tak heran jika grup new business premium gross menurun dari Rp10,4 triliun di 2012 menjadi Rp10,1 triliun di 2013.
"Ini disebabkan kenaikan suku bunga. Saat bunga naik, permintaan single premi bergerak menurun. Jadi terjadi pergeseren dari single premi ke reguler premi. Ini terjadi si seluruh industri asuransi," ungkap Chris.
Kendati demikian, lanjut dia, Manulife tetap berhasil membukukan pertumbuhan premi dan deposit grup sebesar 4% di 2013, atau menjadi Rp14,8 triliun. Demikian juga dengan dana kelolaan yang meningkat dari Rp43,2 triliun di 2012 menjadi Rp44,7 triliun di 2013.
"Hasil investasi kita positif Rp700 M, sebagian besar dari interest income dan obligasi. Walau ada sedikit negatif dr saham," ungkap Chris. Alhasil laba yang bisa dinikmati Manulife setelah dikurangi pajak mencapai Rp1,9 triliun.
Pendapatan yang meningkat juga tidak membuat Manulife lupa akan kewajibannya dalam membayarkan klaim nasabah. Sepanjang 2013, Manulife menyelesaikan pembayaran total klaim hingga Rp4,2 triliun, naik 10% dari 2012 yang sebesar Rp3,8 trilin.
Sementara khusus untuk klaim kematian,kecelakaan dan kesehatan tercatat tumbuh 22%. "Ini menjelaskan apa yang menjadi kebutuhan nasabah dan komitmen kami. Maka itu kami terus meningkatkan RBC yang di akhir 2013 sudah mencapai 369%, naik dari 295% pada tahun 2012," pungkas Chris. Angka RBC ini melampaui batas tingkat solvabilitas minimal yang disyaratkan pemerintah yaitu 120%.
Distribusi
Salah satu strategi Manulife dalam menjangkau nasabah adalah bekerjasama dengan mitra bank. Saat ini, Manulife telah berhasil merangkul 11 kemitraan dengan bank dan menawarkan produk-produknya melalui lebih dari 1000 cabang bank di seluruh Indonesia.
Khusus dengan Danamon, Manulife menjalin kerjasama yang lebih spesifik, sehingga produk asuransi mikronya bisa hadir di sekira 900 uni mikro Danamon, yang lebih dikenal dengan Danamon Simpan Pinjam (DSP). Untuk itu, Manulife menempatkan sebanyak 400 karyawannya di setiap cabang Danamon. Tak heran jika kemitraan dengan Danamon sumbang 66% dari total pendapatan bancassurance. Sementara fee yang diterima Danamon dari kemitraan ini tumbuh 33%.
Sementara itu, jumlah agen Manulife hingga akhir 2013 mencapai 9.831 dengan presistensi mencapai 86,79%. "Ke depan kita tetap akan tingkatkan terus keagenan kita. Karena untuk pasar menengah ke bawah menjadi fokus pemasaran agen. Saat ini total nasabah kita hampir 1,9 juta di akhir Desember 2013. Kumpulannya kurang dari setengah, sisanya individu," ungkap Nelly Husnayati, VP Director & Chief Agency Officer Manulife Indonesia.
Dalam dua tahun ke depan, Manulife Indonesia menargetkan sekira 400-600 ribu nasabah baru. Dengan jumlah agen yang terbilang kecil untuk potensi pasar yang besar, Nelly meyakini dengan presistensi tinggi di level 86%, agen bisa memberikan peningkatan berarti baik untuk jumlah nasabah dan pendapatan premi.
"Karena di industri ada yang presistensinya hanya sekira 40%. Ke depan kita tetap berusaha tingkatkan profesionalisme agen, sehingga nasabah bisa dipengaruhi untuk beli asuransi dan stay untuk waktu yang panjang," kata dia.