Salah satu prasyarat bagi keberhasilan pembangunan adalah terciptanya suatu sistem keuangan yang berfungsi dengan baik dan memberi manfaat bagi seluruh lapisan masyarakat. Pasar dan institusi keuangan diyakini memainkan peran penting dalam menyalurkan dana ke kegiatan ekonomi yang paling produktif dan mengalokasikan risikonya ke pelaku ekonomi. Inilah yang menjadikan begitu pentingnya program inklusi keuangan yang tengah didorong pemerintah. Inklusi keuangan adalah kegiatan yang bertujuan meniadakan segala bentuk hambatan terhadap akses masyarakat dalam memanfaatkan layanan jasa keuangan.
Namun begitu, kegiatan itu akan mendapatkan tantangan berat tahun ini. Dengan kondisi makroekonomi global dan dalam negeri yang masih berada di bawah awan mendung pemerintah akan kerepotan dalam mendorong inklusi keuangan.
Kondisi itu akan makin menambah berat tugas pemerintah di saat masih banyaknya masyarakat yang belum memahami dan berhubungan, serta memanfaatkan produk dan jasa lembaga keuangan. Berdasarkan survei Otoritas Jasa Keuangan (OJK) November lalu, hanya 21,84 persen penduduk Indonesia yang termasuk dalam golongan yang memiliki pengetahuan tentang lembaga, serta produk dan jasa keuangan.
BERITA TERKAIT
Persoalan inklusi keuangan ini bukan hanya ada di Indonesia, namun telah menjadi topik penting pula bagi negara di dunia. Sehingga diangkat oleh G-20 menjadi salah satu agenda kerjasama global guna pembangunan sistem keuangan dunia. Negara yang tergabung dalam G-20 telah sepakat bahwa inklusi keuangan sebagai pilar utama dalam pembangunan ekonomi dan pengentasan kemiskinan di negara-negara anggotanya, termasuk Indonesia.
Masyarakat yang belum tersentuh layanan dan jasa keuangan di Indonesia kebanyakan bermukim di pedesaan dengan beragam profesi seperti petani, buruh tani, atau para pengrajin rumahan yang umumnya sebagai pelaku usaha mikro di sektor informal. Dengan kondisi yang demikian, kelemahan aspek hukum pun dapat dipahami. Sebut saja kelemahan dalam legalitas usaha, status kepemilikan agunan untuk bank, keterbatasan akses jaringan distribusi layanan jasa keuangan di daerah terpencil, dan masih banyak lagi.
Dari sisi penawaran jasa keuangan ada kendala dalam informasi profil risiko nasabah jasa keuangan. Hal ini karena belum adanya sentral biro kredit atau biro informasi terpadu yang menampung seluruh data base keuangan nasabah dan pelanggan jasa keuangan, baik bank maupun non-bank. Saat ini baru terdapat Sistem Informasi Debitur (SID) yang dikelola oleh Bank Indonesia, yang hanya mencakup nasabah bank dan beberapa lembaga pembiayaan dengan segmen menengah ke atas. Adapun data base segmen mikro dan pembiayaan jasa keuangan non-bank lainnya masih harus dihimpun oleh OJK. Idealnya, nasabah yang telah memiliki nomor identitas tunggal yang unik dalam e-KTP, dapat berlanjut memiliki Financial Identity Number (FIN), apabila mereka telah menikmati layanan jasa keuangan. Kemudian tercatat pada Customer Identity Number (CIN), apabila mereka telah menjadi nasabah bank. Akhirnya mereka bisa memiliki Debtor Identity Number (DIN), apabila telah menjadi peminjam bank dan lembaga pembiayaan.
Dengan lengkapnya data dan informasi ini diharapkan lembaga keuangan dapat menelusuri rekam jejak nasabah yang akan dan telah menjadi mitranya. Di sisi lain OJK dapat memperoleh peta profil risiko nasabah dan kemudian bisa digunakan untuk menyusun strategi pendekatan inklusi keuangan yang lebih terpadu dan bersinergi. Pada gilirannya masyarakat dapat menikmati layanan jasa keuangan sesuai dengan kebutuhan dan keinginannya, guna meningkatkan kesejahteraan.
Di lembaga asuransi juga tidak jauh berbeda. Dari setiap 100 orang penduduk Indonesia, hanya terdapat 18 orang yang memahami tentang asuransi. Rendahnya Indeks Literasi Perasuransian menyebabkan masih kurangnya pemanfaatan produk dan jasa perasuransian oleh masyarakat. Demikian pula data yang terdapat pada industri pembiayaan, dimana dari setiap 100 penduduk, hanya 10 orang yang memiliki pengetahuan dan keyakinan tentang lembaga pembiayaan.
Yang lebih menantang adalah gambaran inklusi keuangan pada pasar modal. Survei Nasional Literasi Keuangan menunjukkan bahwa masyarakat Indonesia yang tergolong well literate tentang pasar modal masih berada di angka 3,79 persen. Adapun 93,79 persen masyarakat Indonesia masih tergolong not literate tentang pasar modal, yang berarti dari setiap 100 orang penduduk terdapat 94 orang yang tidak mengenal tentang pasar modal. Rendahnya Indeks Literasi Pasar Modal juga diikuti dengan rendahnya Indeks Utilitas Produk dan Jasa Pasar Modal yang menunjukkan hanya satu orang dari setiap 1.000 penduduk yang menggunakan produk dan jasa pasar modal.
Berbagai upaya dilakukan, antara lain melakukan program pendalaman dan jangkauan pasar modal, penyebaran kepemilikan asing menjadi lebih merata kepada pemodal nasional, dan peningkatan pemodal ritel sebagai pemain bursa saham, sebagai bagian dari literasi keuangan. Bahkan Bursa Efek Indonesia pun mengupayakan agar materi pasar modal masuk ke kurikulum dan menjadi bagian dalam mata pelajaran ekonomi tingkat sekolah menengah atas dan pendalaman pemahaman di tingkat perguruan tinggi.
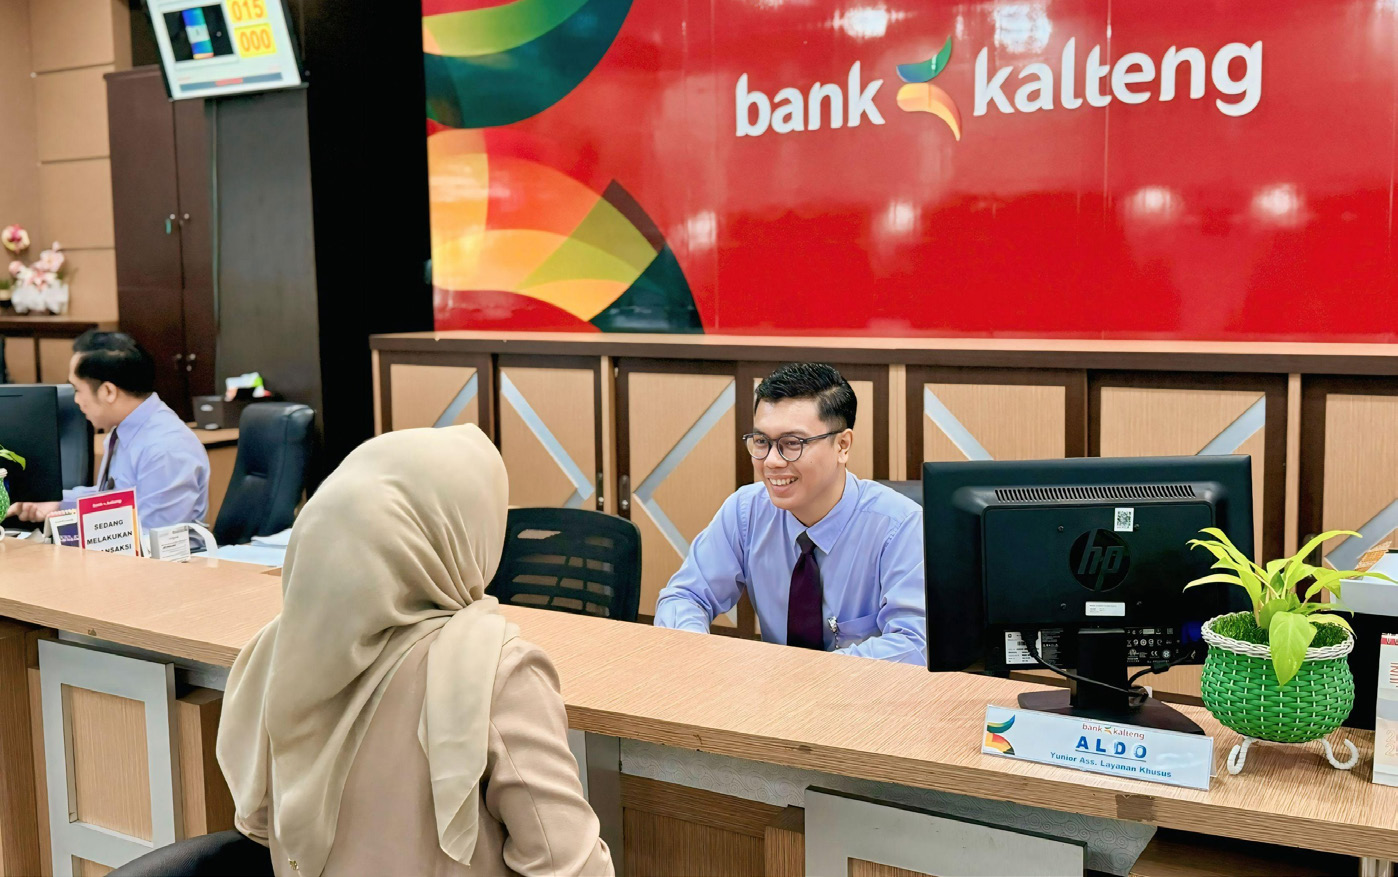
Walaupun tingkat melek keuangan masyarakat terhadap perbankan tergolong paling tinggi, namun toh masih diperlukan program peningkatan inklusi keuangan pula. Beberapa di antaranya dilakukan melalui program Corporate Social Responsibility (Tanggung Jawab Sosial Perusahaan). Jasa dan produk perbankan diharapkan dapat dinikmati bukan hanya oleh kelas menengah ke atas namun mestinya menjangkau pula kelas-kelas di bawahnya.
Hal ini menguntungkan pula bagi bank, karena dengan kenaikan jumlah dan jangkauan penabung, maka deposan retail yang bersifat mass product dengan biaya dana yang rendah (low cost of fund) lebih kompetitif dan simpanan pihak ketiga menjadi lebih stabil bila dibandingkan dengan simpanan dengan struktur penabung korporat maupun nasabah prima yang peka terhadap penurunan suku bunga simpanan. Hal ini juga relevan ketika pemerintah terus berusaha mendorong kenaikan jumlah dan jangkauan debitur mikro, agar lebih terbuka lapangan pekerjaan non-formal dan peluang bisnis bagi wirausahawan muda, yang dapat mengurangi tekanan kebutuhan kenaikan lapangan pekerjaan di sektor formal.
Telah banyak program inklusi keuangan yang diprakarsai oleh BI sejak tahun 2011, yakni Edukasi Keuangan dengan program kegiatan seperti pengenalan produk keuangan (simpanan, pinjaman, jasa keuangan bank, sistem pembayaran dan asuransi, serta dana pensiun), termasuk pengetahuan tentang adanya perlindungan nasabah dan pengelolaan keuangan. Program “Ayo ke Bank” juga salah satunya dan menjadi sangat populer serta masih relevan dilanjutkan hingga kini. Tidak ketinggalan penyediaan website Informasi dan Edukasi Konsumen.
Program inklusi keuangan bidang perbankan lainnya juga diangap menarik bagi penabung dengan berbagai tawaran fitur produk yang menguntungkan nasabah. Misalnya pembebasan pungutan biaya administrasi dan fee, bagi penabung pemula dan berskala kecil, sehingga mereka merasa memperoleh banyak keuntungan, baik secara finansial, keamanan dan kemudahan dalam bertansaksi.
Bank memang dikenal sebagai lembaga keuangan yang paling luas cakupannya. Oleh karena itu, strategi keuangan inklusif dapat memanfaatkan kelebihan ini, yaitu dengan menggunakan pola perbankan sebagai dasar program inklusi keuangan lembaga lainnya. Ambil satu contoh, kerjasama antara bank dengan Lembaga Keuangan Mikro yang dianggap memenuhi tujuan sinergi antar lembaga keuangan.
Kini dengan bersatunya pola pengaturan dan pengawasan seluruh lembaga keuangan di bawah OJK, sinergi antara bank dan lembaga keuangan nonbank akan lebih mudah dilaksanakan. Hasilnya adalah produk dan layanan jasa keuangan benar-benar menjangkau dan menggapai kebutuhan dan keinginan masyarakat kita, khususnya yang selama ini masih belum tersentuh oleh lembaga jasa keuangan. Semoga.