Bandung – Ketua Perhimpunan Bank-Bank Umum Nasional (Perbanas), Sigit Pramono, mengatakan, pasca kenaikan BBM dan BI rate, perbankan tengah bersiap menaikkan suku bunga kredit. Terutama adalah pada kredit Kredit Kepemilikan Rumah (KPR) dan kredit kendaraan bermotor (KKB).
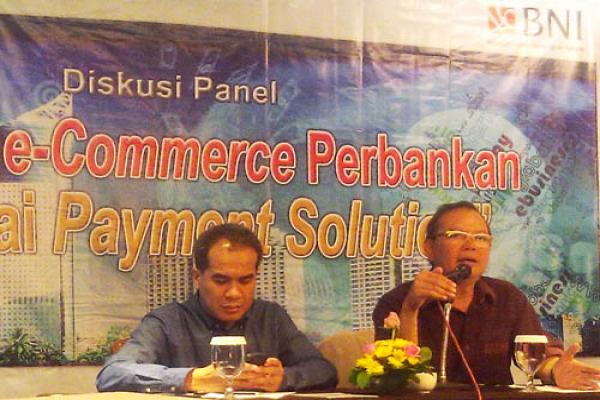
"Kisarannya bahkan naik antara 0,25 persen hingga 0,5 persen, bergantung kemampuan dan strategi bank masing-masing,” tukas Sigit dalam diskusi bertajuk Strategi E-Commerce Perbankan sebagai Payment Solution yang digelar Pewarta Perbankan dan Moneter di Grand Royal Panghegar, Bandung (6/7) pekan lalu.
Menurut dia, kenaikan bunga kredit itu mungkin baru akan dilakukan semester pertama tahun depan sebab, menurut dia, perbankan pun harus melakukan evaluasi terkait daya beli masyarakat. Ada juga bank yang sudah menetapkan kebijakan kenaikan bunga kredit setahun sekali.
BERITA TERKAIT
Namun demikian, Sigit juga berharap bank untuk lebih berhati-hati dalam mengucurkan kredit. Menurut dia, jika pertumbuhan kredit sudah mencapai di atas 23 persen, dikhawatirkan akan terjadi overheating. "Terutama KPR, jangan sampai di atas 25 persen, bisa berpotensi bubble. Apalagi konsumen membeli rumah untuk dijual lagi. Spekulan. Berbeda jika beli rumah untuk ditempati," tegas Sigit.
Maka dari itu, kata dia, pertumbuhan kredit industri perbankan yang cukup kencang dalam beberapa tahun terakhir, dengan kisaran di atas 20 persen terlalu kencang dan dapat menimbulkan risiko kredit bermasalah (NPL).
“Rule of thumbs-nya (sederhananya) untuk menopang pertumbuhan (ekonomi nasional) 6 persen, itu (pertumbuhan) kreditnya sekitar empat kali lipat. Jadi sekitar 24 persen, dan itu sudah kita capai. Sampai 25 persen saya pikir sudah lebih dari cukup,” ujar Sigit.
Bank Indonesia (BI) sendiri mencatat pertumbuhan kredit perbankan sebesar 22,8 persen dalam setahunan per akhir 2010, sebesar 24,5 persen per akhir tahun 2011, dan sebesar 23,1 persen per akhir 2012.
Salah satu yang menjadi perhatian Perbanas, ucap Sigit, terkait dengan pertumbuhan dana pihak ketiga (DPK) perbankan yang tidak sekencang pertumbuhan kredit, sehingga dikhawatirkan bisa menimbulkan risiko likuiditas. Melambatnya tren pertumbuhan DPK, menurutnya, terjadi lantaran biaya dan kebutuhan hidup masyarakat cenderung meningkat dengan naiknya berbagai harga bahan pokok.
“Biaya hidup meningkat, sehingga porsi pemasukan lebih banyak digunakan untuk langsung dikonsumsi. Dampaknya porsi untuk ditabung jadi mengecil, sehingga tren (DPK) wajar kalau melambat. Ini juga harus disadari (oleh Bank Indonesia). Kalau (pertumbuhan) DPK-nya sendiri melambat dan kreditnya dipaksa tumbuh lebih dari 25 persen, bisa tidak sehat,” tandasnya.