Laba bersih konsolidasian BRI melonjak 16,8% jadi Rp48,2 triliun per September 2026, ditopang kredit Rp1.647 triliun dan rasio dana murah CASA capai 70%.
Stabilitas.id – PT Bank Rakyat Indonesia (Persero) Tbk membukukan laba bersih konsolidasian sebesar Rp48,2 triliun hingga akhir Triwulan III 2026. Perolehan laba emiten perbankan pelat merah berkode saham BBRI tersebut melonjak 16,8 persen secara tahunan dibandingkan capaian periode yang sama tahun sebelumnya senilai Rp41,2 triliun.
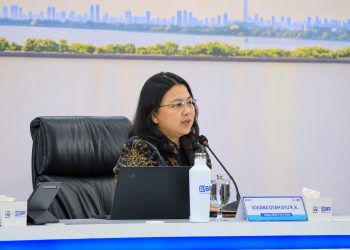
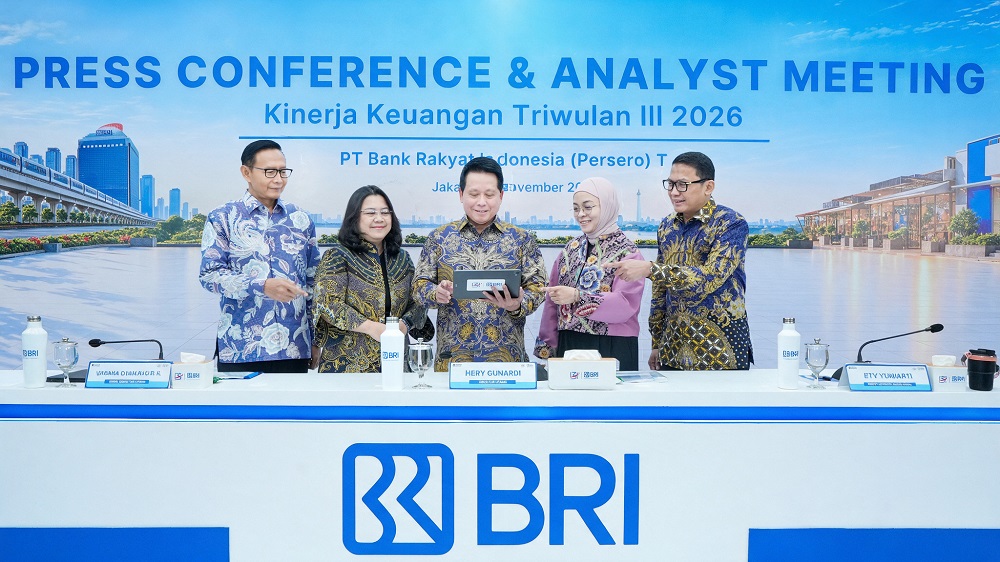
Kinerja keuangan perseroan diumumkan langsung oleh Direktur Utama BRI Hery Gunardi dalam konferensi pers pemaparan kinerja triwulan III di Jakarta, Senin (9/11). Agenda tersebut turut dihadiri jajaran direksi, antara lain Wakil Direktur Utama Viviana Dyah Ayu R.K., Direktur Finance & Strategy Achmad Royadi, Direktur Network & Retail Funding Aquarius Rudianto, serta Direktur Manajemen Risiko Ety Yuniarti.
Hery menegaskan bahwa pencapaian positif ini membuktikan efektivitas keberlanjutan strategi ekspansi bisnis perseroan setelah memasuki fase pemulihan yang solid.
BERITA TERKAIT
“Pada kesempatan sebelumnya, kami menyampaikan bahwa kinerja BRI memasuki periode Growth is Back. Hari ini, capaian kinerja hingga September 2026 menunjukkan bahwa pertumbuhan tersebut terus berlanjut, dengan fundamental bisnis yang semakin kuat, efisiensi yang membaik, serta profitabilitas yang terus meningkat. Let’s Make it Last,” ujar Hery di Jakarta.
Hingga akhir September 2026, total aset konsolidasian perseroan tumbuh 10,1 persen secara tahunan mencapai Rp2.338 triliun. Dari sisi intermediasi, penyaluran kredit dan pembiayaan BRI meningkat 14,5 persen secara tahunan menjadi Rp1.647 triliun.
Segmen usaha mikro, kecil, dan menengah tetap mendominasi portofolio pembiayaan perseroan dengan porsi mencapai 75,9 persen dari total kredit, atau setara dengan Rp1.250 triliun. Selain itu, BRI mengembangkan mesin pertumbuhan baru di segmen konsumer yang mencapai Rp242,9 triliun, ditopang oleh pertumbuhan BRI KPR sebesar 13,1 persen, BRI Multiguna sebesar 8,9 persen, serta lonjakan kredit kendaraan bermotor BRI KKB sebesar 302,8 persen.
Dari sisi pendanaan, penghimpunan Dana Pihak Ketiga tumbuh 12 persen secara tahunan menjadi Rp1.651 triliun. Dana murah atau Current Account Savings Account melonjak 15,9 persen mencapai Rp1.156 triliun, sehingga mengerek rasio CASA perseroan ke posisi 70,0 persen dari posisi 67,6 persen pada September 2025.
“Peningkatan rasio CASA ini menjadi salah satu pencapaian penting dalam strategi penguatan pendanaan Perseroan dan menjadi bukti nyata keberhasilan Transformasi BRIvolution Reignite yang tengah dijalankan oleh perusahaan,” jelas Hery.
Rasio efisiensi biaya dana atau Cost of Fund bank secara individu turun dari 3,0 persen menjadi 2,6 persen, diimbangi penurunan rasio Cost to Income dari 42,8 persen menjadi 40,0 persen. Di sisi kualitas aset, rasio kredit bermasalah atau Non-Performing Loan membaik ke level 2,9 persen dari sebelumnya 3,1 persen, yang turut memangkas Cost of Credit dari 3,2 persen menjadi 2,8 persen.
Ketahanan finansial perseroan tercermin dari Capital Adequacy Ratio yang berada di level 23 persen dengan Loan to Deposit Ratio sebesar 87,8 persen. Sementara itu, tingkat pengembalian ekuitas atau Return on Equity meningkat signifikan menjadi 19,2 persen dan Return on Assets naik ke posisi 2,8 persen.
Kinerja gemilang induk usaha turut diperkuat oleh kontribusi entitas anak perusahaan yang mencatatkan laba bersih kolektif senilai Rp11,8 triliun atau melesat 43,5 persen secara tahunan, menyumbang 24,4 persen terhadap laba bersih konsolidasian perseroan.
Hery menekankan bahwa pertumbuhan bisnis BRI harus senantiasa bermuara pada penguatan daya tahan ekonomi masyarakat akar rumput.
“Yang terpenting, kami ingin memastikan bahwa setiap pencapaian bisnis BRI juga memberikan dampak nyata bagi perekonomian nasional. Karena bagi BRI, pertumbuhan yang berkelanjutan adalah pertumbuhan yang mampu menciptakan nilai tambah bagi pemegang saham, menggerakkan ekonomi rakyat, dan memberikan kontribusi nyata untuk negeri,” pungkas Hery. ***