Laba bersih BRI Group tumbuh 17,5% yoy menjadi Rp 31,2 triliun pada Triwulan II-2026. Portofolio kredit UMKM mencapai Rp 1.235,4 triliun (75,1% dari total kredit).
Stailitas.id – PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) membukukan kinerja keuangan yang positif dan solid hingga akhir Triwulan II-2026. Di tengah dinamika makroekonomi serta ketatnya kompetisi industri perbankan nasional, perseroan berhasil menjaga momentum ekspansi bisnis yang diimbangi dengan penguatan fundamental, perbaikan kualitas aset, serta peningkatan profitabilitas.
Hingga akhir Juni 2026, laba bersih secara konsolidasian (BRI Group) tercatat mencapai Rp 31,2 triliun. Angka ini meroket 17,5% secara tahunan (year-on-year/yoy) jika dibandingkan dengan perolehan pada periode yang sama tahun sebelumnya.
Capaian positif tersebut ditopang oleh fokus perseroan pada segmen Usaha Mikro, Kecil, dan Menengah (UMKM). Hingga akhir Triwulan II-2026, penyaluran kredit dan pembiayaan BRI Group ke segmen UMKM menembus Rp 1.235,4 triliun atau tumbuh 8,6% yoy. Porsi ini mencakup 75,1% dari keseluruhan total portofolio kredit perseroan, sekaligus mempertegas posisi BRI sebagai motor penggerak utama ekonomi kerakyatan.
BERITA TERKAIT
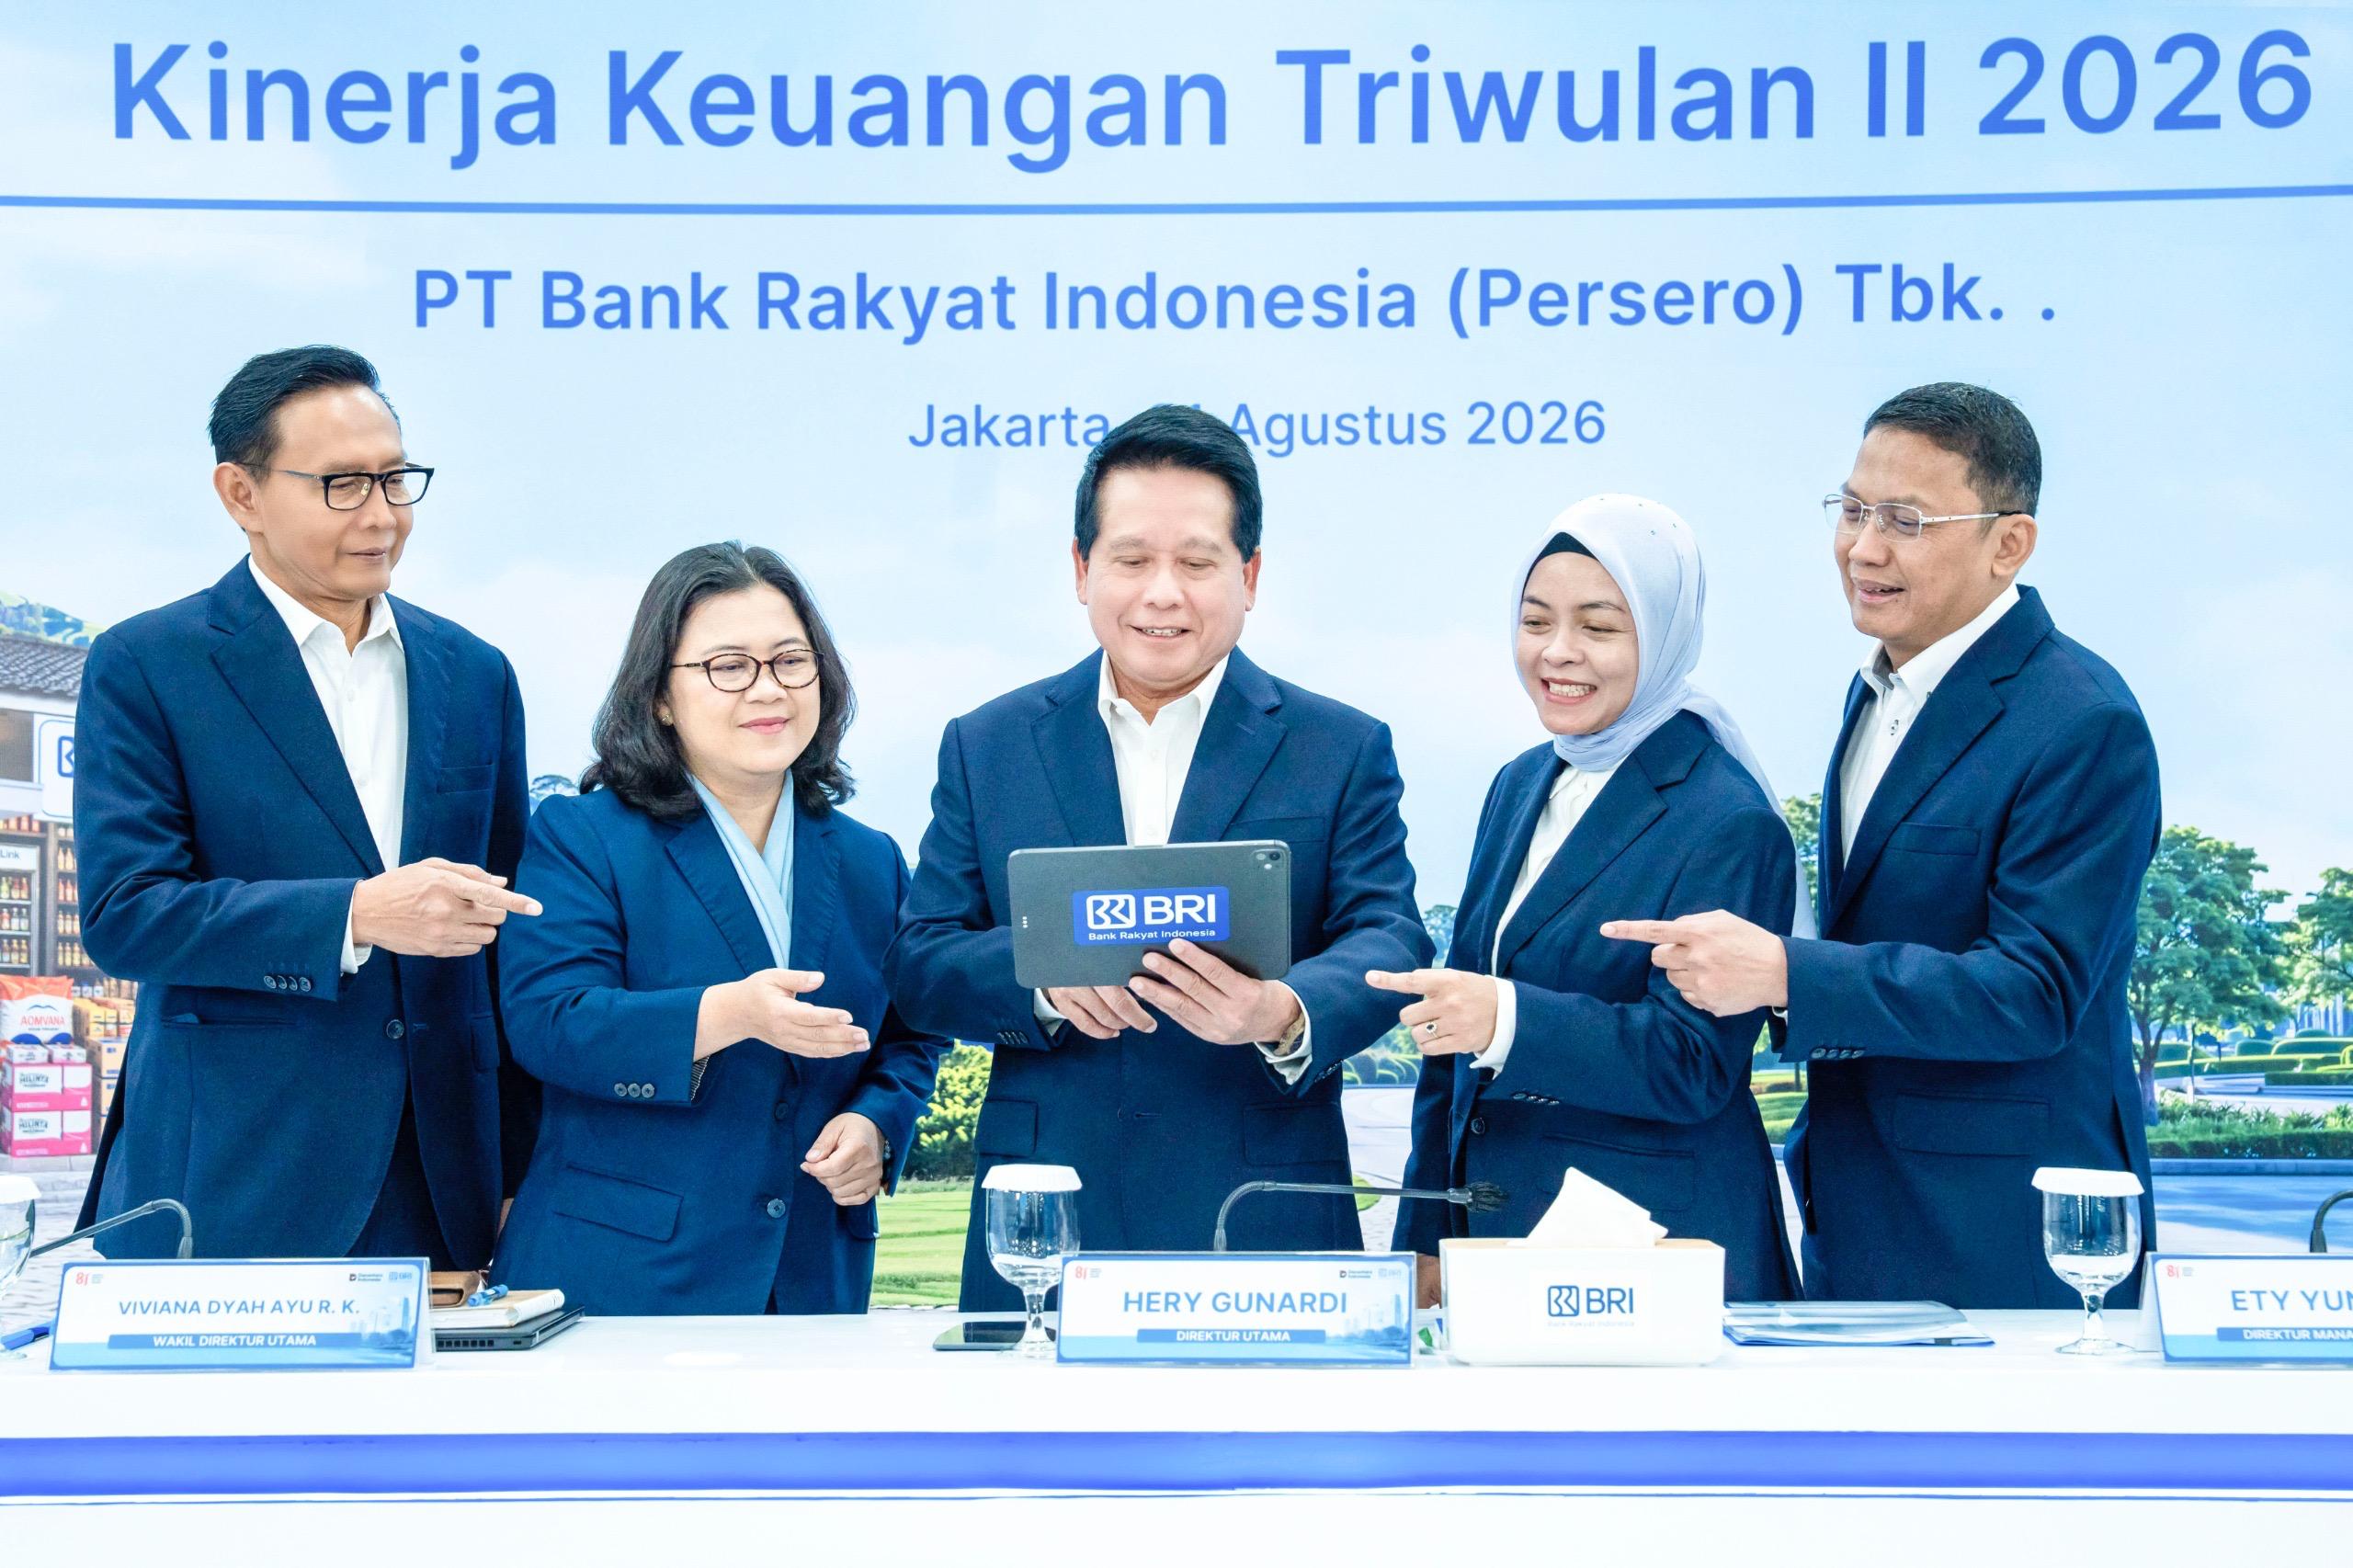
Direktur Utama BRI Hery Gunardi, didampingi oleh jajaran direksi perseroan, menjelaskan bahwa hasil positif ini diraih seiring dengan kondisi perekonomian nasional yang resilien, dengan pertumbuhan ekonomi Triwulan II-2026 berada di kisaran 5,30% dan inflasi terkendali di level 3,34%. Penguatan aktivitas usaha masyarakat juga tecermin dari Indeks Bisnis UMKM yang naik dari 102,5 pada akhir 2025 menjadi 104,7 pada Triwulan I-2026, menandakan para pelaku usaha masih berada dalam fase ekspansi.
“Kondisi tersebut memberikan optimisme bagi BRI karena UMKM merupakan core business sekaligus fondasi fundamental perekonomian nasional. Di tengah transformasi yang terus kami jalankan, komitmen BRI untuk terus tumbuh bersama UMKM dan ekonomi kerakyatan Indonesia tidak pernah berubah,” ujar Hery dalam pemaparan kinerja di Kantor Pusat BRI, Jakarta, Senin (31/8/2026).
Transformasi BRIVolution Reignite
Peningkatan kinerja perseroan tidak terlepas dari eksekusi agenda transformasi bertajuk BRIVolution Reignite. Transformasi ini berfokus pada dua pilar utama, yaitu memperkuat basis pendanaan (funding franchise) serta melakukan pembenahan (revamp) bisnis inti mikro sembari membangun sumber pertumbuhan baru (new core).
Dari sisi pendanaan, BRI memperbesar porsi dana murah (CASA) berbasis ekosistem melalui optimalisasi saluran digital, seperti aplikasi BRImo, akuisisi pedagang (merchant), transaksi QRIS, jaringan Agen BRILink, hingga penetrasi One BRI Solution. Di lini bisnis inti mikro, perseroan menyempurnakan proses bisnis, meningkatkan kapabilitas tenaga pemasar (mantri), serta menerapkan manajemen risiko yang granular untuk memastikan perbaikan kualitas aset.
Sedangkan untuk sumber pertumbuhan baru, perseroan melakukan ekspansi pada akuisisi value chain, penyempurnaan penawaran produk, serta perluasan layanan bullion bank.
Dampak dari eksekusi strategi tersebut tecermin langsung pada neraca keuangan perseroan. Secara konsolidasian, total aset BRI melesat 11,7% yoy mencapai Rp 2.352 triliun per akhir Juni 2026. Lonjakan aset ini didorong oleh penyaluran kredit dan pembiayaan yang tumbuh 16,2% yoy menjadi Rp 1.646 triliun.
Ekspansi kredit tersebut disokong oleh penghimpunan Dana Pihak Ketiga (DPK) yang mencapai Rp 1.581 triliun atau tumbuh 6,7% yoy. Sejalan dengan itu, pendapatan bunga bersih (net interest income) naik 9,9% yoy dari Rp 73,3 triliun menjadi Rp 80,5 triliun. Sementara Laba Operasional Sebelum Pencadangan (PPOP) tumbuh 12,8% yoy menjadi Rp 65,7 triliun.
“Transformasi yang kami jalankan bukan semata untuk mengejar pertumbuhan yang tinggi, melainkan memastikan BRI memiliki mesin pertumbuhan yang terdiversifikasi, sehat, dan berkualitas. Capaian ini menunjukkan bahwa agenda transformasi mulai terkonversi menjadi kinerja keuangan yang riil,” kata Hery.
Fundamental Semakin Sehat dan Imbal Hasil Meningkat
Pertumbuhan profitabilitas BRI berjalan beriringan dengan perbaikan berbagai rasio keuangan penting. Dari sisi efisiensi pendanaan, biaya dana (Cost of Fund/CoF) secara bank only berhasil ditekan dari 3,0% pada Triwulan II-2025 menjadi 2,4% pada Triwulan II-2026.
Rasio efisiensi operasional (Cost to Income Ratio/CIR) membaik dari 41,9% menjadi 39,2%. Kualitas aset juga mencatatkan perbaikan dengan penurunan rasio kredit bermasalah (Non-Performing Loan/NPL) dari 3,0% menjadi 2,9%, diiringi penurunan biaya kredit (Cost of Credit/CoC) dari 3,4% menjadi 3,1%.
Penguatan aspek fundamental ini mendongkrak kemampuan perseroan dalam menghasilkan imbal hasil bagi para pemegang saham. Rasio imbal hasil aset (Return on Asset/ROA) berada di kisaran 2,7%, sedangkan imbal hasil ekuitas (Return on Equity/ROE) meningkat pesat dari 16,6% pada Triwulan II-2025 menjadi 18,8% pada Triwulan II-2026.
Pembiayaan KUR dan Program Pemberdayaan End-to-End
Selain menyalurkan pembiayaan ritel komersial, BRI terus menjadi penyalur utama Kredit Usaha Rakyat (KUR). Selama periode Januari hingga Juni 2026, BRI telah menyalurkan KUR sebesar Rp 103,8 triliun kepada lebih dari 2 juta debitur. Secara akumulatif sejak 2015 hingga Juni 2026, total penyaluran KUR BRI telah menembus Rp 1.539 triliun dengan jangkauan 48,4 juta nasabah.
Komitmen pembiayaan ini dilengkapi dengan program pemberdayaan berkesinambungan. Hingga Juni 2026, program Desa BRILiaN telah menjangkau lebih dari 5.700 desa binaan, program Klasterku Hidupku mencakup 44 ribu klaster usaha, platform digital LinkUMKM telah diakses oleh 17,3 juta pelaku usaha, dan pendampingan Rumah BUMN melibatkan 596 ribu UMKM.
“Bagi BRI, pembiayaan dan pemberdayaan merupakan satu kesatuan. Kami ingin menciptakan siklus pertumbuhan yang berkelanjutan, di mana UMKM memperoleh akses keuangan, pendampingan, meningkatkan kapasitas usaha, dan akhirnya naik kelas,” tutup Hery. ***
Kinerja Keuangan & Rasio Utama PT Bank Rakyat Indonesia (Persero) Tbk (Triwulan II-2026)
| Indikator Keuangan & Rasio | Realisasi Q2-2025 | Realisasi Q2-2026 | Pertumbuhan / Perubahan (yoy) |
| Laba Bersih Konsolidasian | – | Rp 31,2 Triliun |
+17,5%
|
| Total Aset Konsolidasian | – | Rp 2.352 Triliun |
+11,7%
|
| Total Kredit & Pembiayaan | – | Rp 1.646 Triliun |
+16,2%
|
| Portofolio Kredit UMKM | – | Rp 1.235,4 Triliun |
+8,6% (Porsi 75,1%)
|
| Dana Pihak Ketiga (DPK) | – | Rp 1.581 Triliun |
+6,7%
|
| Pendapatan Bunga Bersih (NII) | Rp 73,3 Triliun | Rp 80,5 Triliun |
+9,9%
|
| Laba Operasional (PPOP) | – | Rp 65,7 Triliun |
+12,8%
|
| Cost of Fund (CoF – Bank Only) | 3,0% | 2,4% |
Membaik (-60 bps)
|
| Cost to Income Ratio (CIR) | 41,9% | 39,2% |
Membaik (-270 bps)
|
| Rasio NPL (Non-Performing Loan) | 3,0% | 2,9% |
Membaik (-10 bps)
|
| Cost of Credit (CoC) | 3,4% | 3,1% |
Membaik (-30 bps)
|
| Return on Equity (ROE) | 16,6% | 18,8% |
Meningkat (+220 bps)
|
| Penyaluran KUR (H1-2026) | – | Rp 103,8 Triliun |
> 2 Juta Debitur
|