• Redaksi
  • Iklan
  • Majalah Digital
  • Kontak Kami
Kamis, November 19, 2026
  • Login
Stabilitas
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata
No Result
View All Result
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata
No Result
View All Result
Stabilitas
No Result
View All Result
 
Home Kolom

Jebakan Suku Bunga Negatif

by Sandy Romualdus
4 Juni 2016 - 00:00
12
VIEWS
Jebakan Suku Bunga Negatif
0
SHARES
12
VIEWS

Setelah perekonomiannya tak kunjung membaik, Jepang sejak awal tahun ini menerapkan kebijakan suku bunga negatif. Mengikuti apa yang dilakukan European Central Bank (ECB), kebijakan tersebut ditempuh agar perbankan mengurangi penempatan dananya di bank sentral, Bank of Japan (BoJ). Dengan suku bunga acuan negatif 0,1 persen, bank-bank yang menempatkan kelebihan kas di BoJ tidak akan memperoleh bunga tapi justru membayar bunga!

Pertumbuhan ekonomi Jepang sepanjang 2015 yang dilaporkan sebesar 0,4 persen (yoy) memang membaik dibandingkan tahun sebelumnya yang stagnan tidak tumbuh (0 persen). Namun, pertumbuhan pada triwulan IV-2015 sebesar 0,7 persen (yoy), lebih rendah dari pada triwulan sebelumnya yang sebesar 1,7 persen (yoy). Tingkat inflasi juga masih sangat rendah sebesar 0,2 persen (yoy) di akhir 2015, dari target 2 persen, pertanda permintaan barang/jasa belum setinggi harapan.

Level pertumbuhan ekonomi maupun inflasi yang masih rendah tersebut disebut-sebut sebagai bukti tidak efektifnya kebijakan ekspansi fiskal dan moneter oleh pemerintahan Perdana Menteri Shinzo Abe. Program berjuluk Abenomics itu memang telah menggelontorkan triliunan yen melalui pembelian surat-surat berharga. Bank sentralnya, Bank of Japan, membanjiri neraca perusahaan-perusahaan, termasuk perbankan, dengan likuiditas yang diharapkan bisa disalurkan menjadi pinjaman ataupun pengeluaran perusahaan. Namun, tingkat konsumsi masyarakat (private consumption) tetap rendah.

BERITA TERKAIT

MSCI Kerek Peringkat ESG BNI Jadi AA, Tegaskan Komitmen Keberlanjutan

Kuartal III 2026, Penyaluran Kredit Program Perumahan BRI Tembus Rp12,61 Triliun

Bank BPD Bali Mantapkan Peran APEX Bank, Kawal BPR Hadapi Tantangan 2027

Kredit Tumbuh 14,5 Persen, BRI Jaga LDR di Level 87,8 Persen pada Kuartal III

Stimulus fiskal dan moneter besar-besaran selama beberapa tahun terakhir ini telah membuat anggaran negara menjadi tekor dan tagihan perbankan di BoJ melonjak serta nilai tukar yen melemah. Sejak 2009, defisit APBN Jepang melonjak dari sebelumnya sekitar -3 persen menjadi hampir -9 persen dari produk domestik bruto (PDB)-nya kendati terus mengecil menjadi -6 persen tahun lalu. Rencana pemerintah menaikkan lagi pajak penjualan setelah
kenaikan pada 2014 sebesar 3 persen menjadi 8 persen, bisa jadi bukti tekornya anggaran. Pemerintah Jepang juga berupaya menaikkan inflasi dari sisi harga suplai kendati hal itu bisa kontraproduktif.

Gelembung dan kontraksi

Selama ini, stimulus moneter melalui quantitative easing menambah jumlah uang primer (M0) dan terutama bank reserve –semacam giro perbankan—di bank sentral. Dengan membeli (menjual) surat berharga, bank sentral seperti BoJ menambah (mengurangi) likuiditas mata uangnya ke sistem perbankan dan perekonomian negara tersebut. Ketika membeli (menjual) surat berharga, bank sentral meng-kredit (mendebit) rekening bank terkait senilai harga beli (jual) obligasi sehingga menaikkan (menurunkan) nilai bank reserve di neraca/pasiva bank sentral. Kenaikan pasiva menyebabkan nilai total aset bank sentral pun meningkat (lihat grafik). Suku bunga negatif diharapkan mengurangi bank reserve yang sudah sangat besar tadi dan “memaksa” bank-bank menyalurkannya menjadi kredit.

Lembaga keuangan seperti perbankan mungkin menjadi yang paling terpukul oleh kebijakan suku bunga negatif. Melimpahnya likuiditas menekan turun suku bunga kredit maupun imbal hasil instrumen di pasar keuangan misalnya surat utang. Pendapatan operasional pun turun dan marjin tergerus. Terlebih lagi, dalam banyak kondisi, suku bunga atas dana simpanan tak bisa serta merta turun apalagi menjadi negatif.

Bank yang menerapkan suku bunga negatif terhadap giran, penabung atau deposannya dapat mengalami penurunan simpanan dan, akibatnya, kontraksi (penyusutan) nilai total asetnya. Bahkan jika terhadap deposannya diberi bunga agar tidak lari, suku bunga deposit facility yang negatif lambat laun mengikis nilai bank reserve perbankan di pasiva bank sentralnya. Suku bunga kredit yang terlalu rendah, kendati menstimulasi permintaan oleh debitur, namun juga memberi disinsentif bagi bank karena pendapatan yang diterima mungkin tidak sanggup menanggung risiko gagal bayar di tengah ekonomi yang masih lemah.

Suku bunga negatif dan suntikan uang beredar yang berlebihan juga berpotensi menciptakan gelembung aset (asset bubble) yang baru. Gelembung serupa di sektor properti Amerika Serikat tercipta akibat suku bunga kredit perumahan yang ultra rendah. Rendahnya suku bunga simpanan di perbankan mendorong lonjakan investasi di pasar keuangan. Harga saham dan obligasi melonjak akibat diborong investor baik individu maupun korporasi, termasuk oleh Si Penerbit surat berharga itu sendiri alias buyback. Kebijakan moneter berbasis suku bunga dan penciptaan uang fiat money memang selalu lekat dengan risiko.

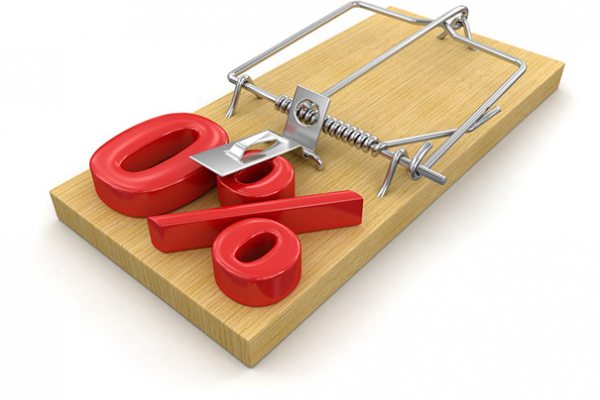
Tampak seperti senjata pamungkas yang ampuh, kebijakan suku bunga negatif justru bisa menjadi jebakan yang merugikan di masa depan. Ada yang bilang, terkadang bagi bank sentral, do nothing is the best policy. Ironis memang.


Previous Post

BI Ingin Pegang ‘Ekornya’

Next Post

Jalan Terjal Menuju Single Digit

Tinggalkan Balasan Batalkan balasan

Alamat email Anda tidak akan dipublikasikan. Ruas yang wajib ditandai *

BACA JUGA

Related Posts

Kapasitas Fiskal dan Problematika Pembangunan Daerah

Kapasitas Fiskal dan Problematika Pembangunan Daerah

by Sandy Romualdus
7 November 2026 - 09:42

Oleh : M. Mas’ud Said - Guru Besar Ilmu Pemerintahan, Direktur Pascasarjana Universitas Islam Malang DI tengah terbatasnya kapasitas fiskal...

Efisiensi, Optimalisasi “Captive Market”, dan Kontribusi Ekonomi

Efisiensi, Optimalisasi “Captive Market”, dan Kontribusi Ekonomi

by Sandy Romualdus
20 Oktober 2026 - 17:40

Oleh : Mas’ud Said - Penulis buku BPD Resilient, Competitive and Contributive PELUNCURAN Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I)...

Membedah Gap Adopsi AI: Antara Investasi Teknologi dan Realisasi ROI Perusahaan

Membedah Gap Adopsi AI: Antara Investasi Teknologi dan Realisasi ROI Perusahaan

by Sandy Romualdus
23 September 2026 - 11:21

Mengapa 88% perusahaan menggunakan AI tetapi gagal meraih value bisnis yang nyata? Temukan akar masalah gap adopsi AI, risiko halusinasi...

Cyber Security Awareness dan Digital Literacy: Benteng Baru Indonesia di Tengah Ledakan Kejahatan Digital

Melampaui Awareness: Strategi Deteksi dan Respons Insiden Siber di Era Digital

by Sandy Romualdus
16 September 2026 - 13:34

Menghadapi kompleksitas lanskap ancaman siber 2025, organisasi harus berevolusi dari sekadar membangun kesadaran menuju implementasi Cyber Threat Detection dan Incident...

Cyber Security Awareness dan Digital Literacy: Benteng Baru Indonesia di Tengah Ledakan Kejahatan Digital

Cyber Security Awareness dan Digital Literacy: Benteng Baru Indonesia di Tengah Ledakan Kejahatan Digital

by Sandy Romualdus
7 September 2026 - 10:28

Transformasi digital menuntut Indonesia memperkuat benteng pertahanan siber melalui kombinasi kesadaran keamanan siber dan literasi digital guna mengatasi kerentanan faktor...

Menakar Dampak dan Implikasi Perampingan BUMN

Menakar Dampak dan Implikasi Perampingan BUMN

by Sandy Romualdus
1 September 2026 - 10:00

Kebijakan perampingan dan konsolidasi BUMN bukan sekadar persoalan pemangkasan biaya operasional atau peningkatan dividen semata, melainkan sebuah pertaruhan krusial yang...

E-MAGAZINE

TERPOPULER

  • OJK dan Bappebti Perkuat Sinergi dalam Pengawasan Derivatif Keuangan Berbasis Efek

    OJK dan Bappebti Perkuat Sinergi dalam Pengawasan Derivatif Keuangan Berbasis Efek

    0 shares
    Share 0 Tweet 0
  • Transaksi Repo Tembus Rp17,5 Triliun per Hari, BI Luncurkan Tri-Party Agent Repo

    0 shares
    Share 0 Tweet 0
  • LinkUMKM Tembus 14 Juta User, BRI Dorong Kerajinan Ramah Lingkungan Go International

    0 shares
    Share 0 Tweet 0
  • Menyiapkan Talenta Hijau

    0 shares
    Share 0 Tweet 0
  • Keras Dan Menghantam

    0 shares
    Share 0 Tweet 0
  • Kuswiyoto Tutup Usia, Industri Keuangan Kehilangan Sosok Arsitek Holding Ultra Mikro

    0 shares
    Share 0 Tweet 0
  • Bank BSN Perluas Akses Kepemilikan Rumah bagi Warga Muhammadiyah Lewat RumahMU

    0 shares
    Share 0 Tweet 0
 

Terbaru

MSCI Kerek Peringkat ESG BNI Jadi AA, Tegaskan Komitmen Keberlanjutan

Kuartal III 2026, Penyaluran Kredit Program Perumahan BRI Tembus Rp12,61 Triliun

Bank BPD Bali Mantapkan Peran APEX Bank, Kawal BPR Hadapi Tantangan 2027

Kredit Tumbuh 14,5 Persen, BRI Jaga LDR di Level 87,8 Persen pada Kuartal III

Cegah Phishing, Tokocrypto Minta Konsumen Waspadai 5 Modus Penipuan Digital

Jaga Inflasi dan Nilai Tukar Rupiah, BI Kerek Suku Bunga Acuan 25 Bps Jadi 6,00 Persen

Hadapi Tantangan Hunian, BTN Ajak 1.500 Inovator Berkompetisi di Housingpreneur Batch 3

Ratusan Miliar Diselamatkan, IASC OJK Gencar Berantas Penipuan Berkedok “Love Scam”

Sistem Keuangan Kokoh, LPS Siap Jalankan Mandat Penjaminan Polis Asuransi pada 2027

STABILITAS CHANNEL


Next Post
OJK Dorong Pembiayaan Infrastruktur Melalui Sukuk

OJK Terima 3.805 Aduan, Mayoritas soal Klaim Asuransi

  • Advertorial
  • Berita Foto
  • BUMN
  • Bursa
  • Ekonomi
  • Eksmud
  • Figur
  • Info Otoritas
  • Internasional
  • Interview
  • Keuangan
  • Kolom
  • Laporan Utama
  • Liputan Khusus
  • Manajemen Resiko
  • Perbankan
  • Portofolio
  • Resensi Buku
  • Riset
  • Sektor Riil
  • Seremonial
  • Syariah
  • Teknologi
  • Travel & Resto
  • UKM
  • Redaksi
  • Iklan
  • Pesan Majalah
  • Kontak Kami
logo-footer

Copyright © 2021 – Stabilitas

Find and Follow Us

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata

Copyright © 2021 Stabilitas - Governance, Risk Management & Compliance