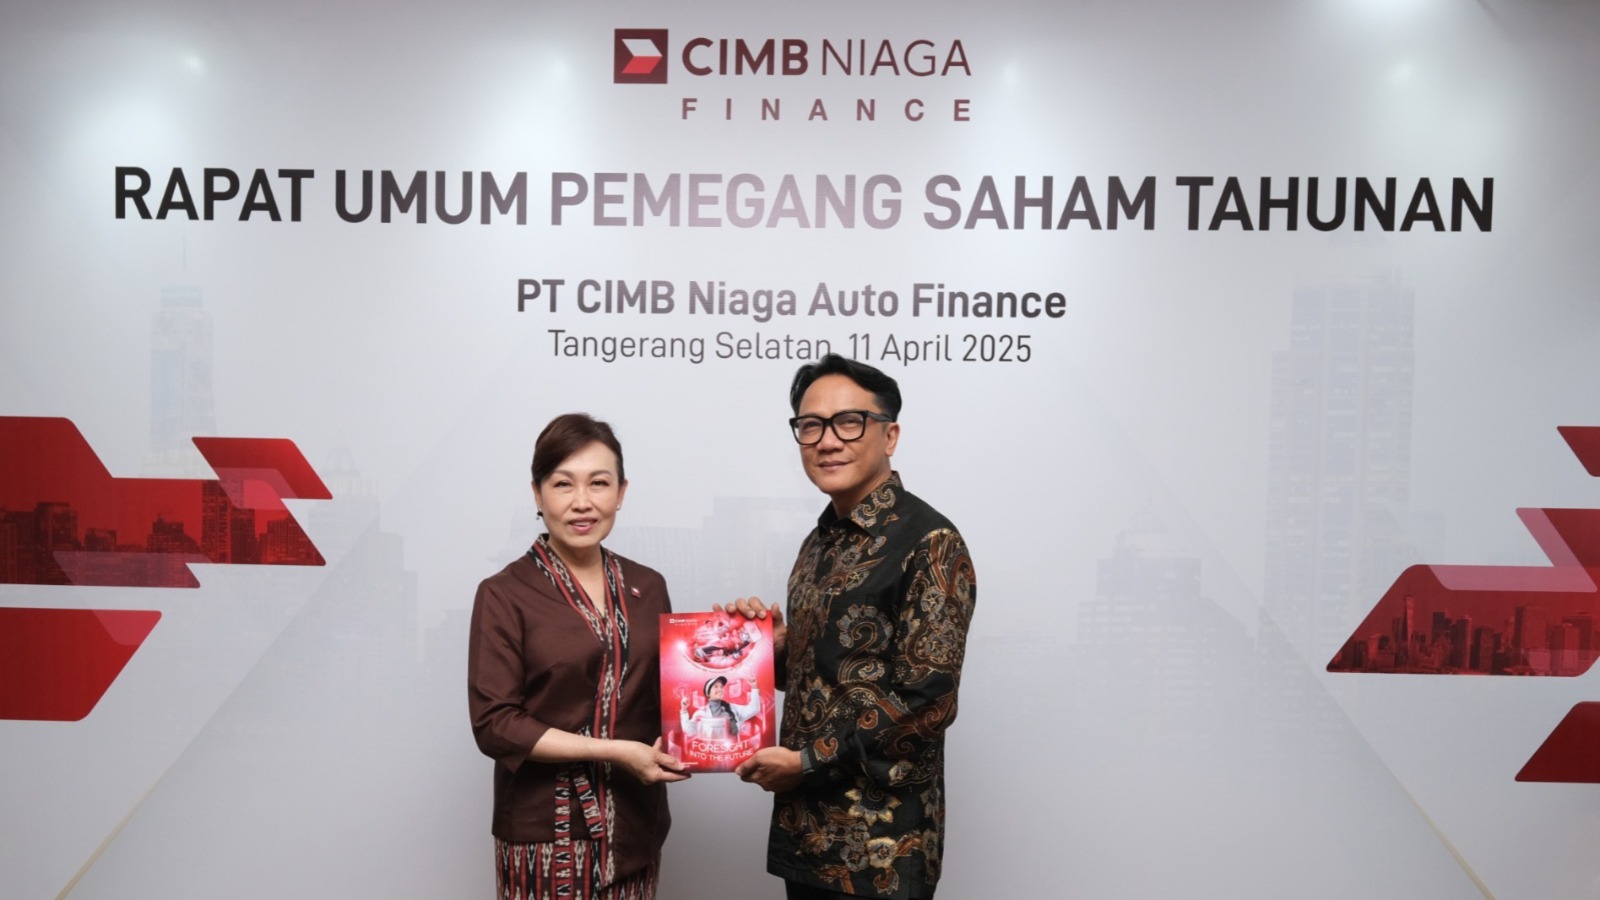
Menghadapi tingginya NPL UMKM nasional, CIMB Niaga Auto Finance (CNAF) memperketat tata kelola underwriting guna mengawal lonjakan pembiayaan Rp1,27 triliun.
Stabilitas.id – PT CIMB Niaga Auto Finance (CNAF) membuktikan kepiawaiannya menyeimbangkan pedal akselerasi bisnis dan rem mitigasi risiko pada segmen pembiayaan Usaha Mikro, Kecil, dan Menengah (UMKM). Perusahaan multifinance ini sukses membukukan lonjakan pembiayaan baru (booking) UMKM sebesar 37 persen secara tahunan (year-on-year/yoy), melesat dari Rp925 miliar pada Agustus 2025 menjadi Rp1,27 triliun pada Agustus 2026.
Lonjakan portofolio ini sejatinya lahir di tengah kepungan ancaman pemburukan kualitas aset sektoral. Data industri perbankan nasional merekam rasio kredit bermasalah atau Non-Performing Loan (NPL) segmen UMKM telah merangsek naik menyentuh level 4,54 persen pada Juni 2026. Fakta makroprudensial ini memaksa pelaku industri pembiayaan untuk memutar otak merumuskan strategi tata kelola penyaluran kredit yang ekstra terukur dan kebal guncangan.
Presiden Direktur CNAF, Ristiawan Suherman, menyadari betul tingginya eskalasi risiko pada ceruk pasar tersebut. “Strategi penyaluran akan terus disesuaikan dengan dinamika dan kondisi ekonomi yang berkembang,” tegas Ristiawan memberikan keterangannya pada Senin (21/9/2026). Manajemen memastikan penyaluran dana tidak akan melenceng dari asas kehati-hatian, dengan menaruh bobot penilaian ketat pada kondisi prospek usaha, kapasitas membayar (repayment capacity), serta profil risiko masing-masing calon debitur.
BERITA TERKAIT
Hasrat mengejar pertumbuhan bisnis semata tidak lagi menjadi panglima dalam struktur pengambilan keputusan perseroan. Fokus manajemen kini mengerucut pada penjagaan kualitas aset dan keberlanjutan entitas dalam jangka panjang. Penguatan proses seleksi awal, pemantauan portofolio secara real-time, hingga kalibrasi evaluasi sektor usaha menjadi pilar utama penyusunan strategi manajemen risiko CNAF.
Sektor jasa, industri, transportasi, hingga perdagangan tampil sebagai ekosistem pasar paling prospektif yang masuk dalam radar pembiayaan perseroan. Manajemen CNAF tetap membuka ruang pendanaan bagi sektor alternatif lainnya, selama profil risiko dan karakteristik usahanya memenuhi standar kelayakan fundamental. Ristiawan beserta jajarannya telah merakit benteng mitigasi berlapis guna menjaga titik ekuilibrium antara ekspansi kredit dan kualitas portofolio.
Proses underwriting atau penjaminan kelayakan pembiayaan kini berjalan jauh lebih komprehensif dan selektif. Prioritas utama kucuran dana hanya menyasar nasabah berbekal fundamental bisnis yang stabil dan tahan banting terhadap syok eksternal. Analisis kelayakan kredit juga mendapat pendalaman ekstra dengan membedah karakteristik spesifik dari setiap ekosistem rantai pasok usaha.
Pemantauan portofolio secara berkala menjadi senjata utama perseroan untuk mendeteksi potensi gagal bayar sejak dini (early warning system), sehingga langkah penyelamatan aset dapat tereksekusi tanpa menunda waktu. Langkah kuratif turut menyentuh aspek komunikasi proaktif dan edukasi finansial nasabah demi memupuk kedisiplinan pembayaran angsuran. “Dengan demikian, perusahaan tetap dapat mendukung kebutuhan pembiayaan UMKM dengan tetap menjaga kualitas portofolio,” pungkas Ristiawan menutup strategi tata kelola risikonya. ***