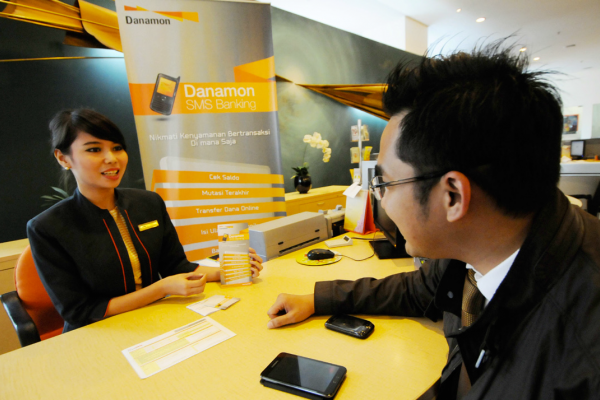
Layanan keuangan tanpa kantor dalam rangka keuangan inklusif (Laku Pandai) atau populer disebut branchless banking, terus menarik minat kalangan perbankan. Kabar terbaru menyebutkan, Bank Pembangunan Daerah (BPD) dan Bank Perkreditan Rakyat (BPR) bersiap berkompetisi dengan bank umum menggarap layanan branchless banking.
Kepala Eksekutif Pengawasan Perbankan Otoritas Jasa Keuangan (OJK), Nelson Tampubolon mengungkapkan, layanan branchless banking terbuka terhadap BPR maupun lembaga keuangan mikro (LKM). Branchless banking adalah pelayanan perbankan kepada masyarakat tanpa kehadiran kantor secara fisik.
“Tapi itu ada syaratnya, harus ada mobile banking dan teknologi. Kalau BPR mampu membangun teknologi yang memadai dan mampu mendukung branchless banking, silahkan lakukan,” katanya.”Sudah ada BPR yang mau mulai. Jadi potensi branchless banking memang ada,” imbuhnya.
Namun begitu, Nelson mengatakan BPR pada umumnya belum sanggup menggunakan branchless banking, karena dibutuhkan dana yang tidak sedikit. Bahkan dia khawatir jika BPR yang tak sanggup tetap bersikeras menggunakan branchless banking. “Saya khawatir nanti modal yang dibutuhkan besar, malah fokus kegiatannya ke sana. Padahal belum tentu keuntungan ada di awal, jadi mesti hati-hati,” pesan Nelson.
Meski begitu, BPR tetap bisa mengambil manfaat dari layanan ini dengan menjadi agen bagi bank konvensional. “BPR juga bisa sebagai agen, misalnya bank konvensional mau mencari agen di daerah, disitu ada BPR, bank konvensional bisa jadikan BPR sebagai agen. Jadi BPR banyak peluang terkait branchless banking ini. tentunya jika dia sebagai agen, ada fee-nya,” ujar Nelson.
OJK memastikan, layanan branchless banking ini tidak akan bersinggungan dengan program Layanan Keuangan Digital (LKD) yang digarap Bank Indonesia (BI). Sekadar mengingatkan, layanan LKI dan branchless banking ibarat pinang dibelah dua. Sebab keduanya memberikan layanan kepada masyarakat yang tinggal di pelosok. Bedanya terletak pada status duit nasabah. LKD berbasis layanan digital yakni uang elektronik (e-money) yang tunduk pada aturan BI. Adapun simpanan pada layanan branchless banking di bawah pengawasan OJK.
Akan tetapi, sedari awal, pemilik BPR sudah mengatakan tidak akan terlalu bernapsu menggarap layanan tersebut. Ketua Umum Perhimpunan Bank Perkreditan Rakyat Indonesia (Perbarindo) Joko Suyanto mengatakan dalam Peraturan Otoritas Jasa Keuangan Nomor 19/POJK.03/2014 Tentang Layanan Keuangan Tanpa Kantor Dalam Rangka Keuangan Inklusif pasal 12 tertulis bahwa BPR diperbolehkan ikut dalam program ini dengan modal inti lebih dari Rp100 miliar.
“Saat ini, BPR yang memiliki modal inti di atas Rp100 miliar tidak banyak, sehingga peluang ikut branchless banking juga tidak banyak,” kata dia.
Adapun hingga Desember 2014 total jumlah BPR mencapai 1.637 dengan total aset Rp89,8 triliun. BPR-BPR yang memiliki modal inti di atas Rp100 miliar, lanjut Joko, pun belum tentu ikut program ini karena masih mengkaji hitungan secara bisnis dan dampaknya terhadap BPR tersebut.
Otoritas moneter sebelumnya membuka peluang BPR menjadi agen bank dalam bidang branchless banking. Direktur Pengembangan Akses Keuangan Bank Indonesia Pungky Purnomo mengatakan karena branchles banking berlaku bagi Bank Umum Kelompok Usaha (BUKU) IV, sedangkan BPR bukan termasuk dalam nominasi salah satu dalam kategori itu. “Tetapi BPR punya akses dan jadi agen yang bekerjasama dengan bank BUKU IV,” jelas Pungky.
BI mengharapkan financial inclusion atau keterbukaan keuangan akan mendorong kemudahan fasilitas kredit.
Akses keuangan mendorong masyarakat dapat menikmati jalur distribusi bank, namun, itupun secara bertahap. “Akses keuangan tersebar keseluruh masyarakat. Tujuan kami bertahap mulai financial inclusion, terus ke deposito, asuransi. Naik kelas lagi dapat kredit,” ujar Pungky.
Bank yang sudah mulai menerapkan layanan tersebut adalah Bank Mandiri dengan 10.000 agen dan Bank BNI dengan 25 ribu agen. Agen tersebut hampir sama berfungsi seperti bank, bedanya agen belum bisa sebagai tempat penyetoran uang tunai.
Sementara itu, salah satu BPD yang tertarik menggarap branchless banking adalah Bank Jabar Banten. Direktur Utama Bank BJB, Ahmad Irfan mengungkapkan, pihaknya berencana mengajukan izin RISIKObranchless banking ke OJK dalam waktu dekat.
Atas dasar itulah, bank dengan kode saham BJBR ini tidak bakal ekspansif mendirikan kantor cabang baru. “Karena itu lebih murah ketimbang ekspansi kantor cabang. Salah satu yang bisa dijadikan agen adalah minimarket dan itu banyak di Jawa Barat,” imbuh Ahmad.
Perkiraan Ahmad, BJB bakal mengerem pembangunan cabang baru atau kurang dari 10 kantor cabang.
Jadi Shadow Banking?
Saat ini, OJK memang terus mendorong seluruh lembaga keuangan agar turut menggarap layanan branchless banking. Sebab, layanan ini bakal membantu perbankan mengumpulkan dana pihak ketiga (DPK).
Proyeksi OJK, dana pihak ketiga dari layanan tersebut bisa mencapai Rp200 triliun dalam tempo lima tahun mendatang. Asal tahu saja, layanan branchless banking memungkinkan agen melakukan transaksi beragam. Salah satu produk branchless banking adalah tabungan dengan karakteristik basic saving account (BSA).
Untuk tabungan dengan karateristik BSA, bunga yang diberikan kepada nasabah branchless banking lebih rendah dari bunga tabungan konvensional.
Selain itu, ada juga program penyaluran kredit ke nasabah mikro dengan jangka waktu paling lama setahun dan maksimum plafon kredit sebesar Rp20 juta. Hingga kini, OJK telah menerbitkan izin bagi 17 bank untuk menyelenggarakan branchles banking. Sementara, ada 30.000 agen branchless banking yang sudah mengantongi izin.
Dalam 3 tahun ke depan, OJK berharap jumlah agen bisa mencapai 100.000. Branchless banking diharapkan bisa membuka akses jasa perbankan kepada unbanked people. Berdasarkan data Bank Dunia, pada 2011 jumlah penduduk Indonesia usia dewasa yang memiliki rekening hanya 20 persen dari jumlah penduduk.
Di sisi lain, OJK mengaku masih mengkhawatirkan layanan branchless banking ini dapat memicu terciptanya shadow banking yang lolos dari kontrol regulator, meski layanan ini sudah melalui mitigasi risiko yang ketat.
Kepala Departemen Penelitian dan Pengaturan Perbankan OJK, Gandjar Mustika menjelaskan, branchless banking merupakan delivery channel yang melengkapi jaringan kantor bank untuk menjangkau konsumen yang lebih luas. Namun, potensi terciptanya shadow banking tetap ada, kendati lembaga perbankan telah memitigasi risiko sebelum penunjukkan agen branchless banking.
“Kerja sama agen dan bank itu harus menetapkan kewajiban dan hak mereka, sehingga (shadow banking) yang dikhawatirkan itu tidak akan terjadi dan kegiatannya bisa tetap terkontrol dengan baik,” ujar Gandjar.
Oleh sebab itu, guna menghindari terjadinya shadow banking, maka bank harus melakukan uji tuntas kepada calon agen branchless banking dan pemberian sertifikat. “Ya, itu semua harus dilakukan oleh banknya dan ini tanggung jawab bank untuk memastikan agen ini bisa dibilang aman,” kata Gandjar.
Menurutnya, sejauh ini OJK sudah mengatur sejumlah kriteria keagenan di sektor jasa keuangan terkait dengan Strategi Nasional Keuangan Inklusif (SNKI). Dia menjelaskan, ada tiga pilar SNKI yang terkait dengan peran OJK, yakni kebijakan atau ketentuan pendukung, intermediasi dan fasilitas distribusi dan terakhir perlindungan nasabah.
Namun, di mata Deputi Komisioner Bidang Pengaturan dan Pengawasan Perbankan OJK Mulya Effendi Siregar, program branchless banking tidak akan menjadi kegiatan shadow banking atau bank bayangan, sebab shadow banking hanya berpotensi di lembaga keuangan negara besar.
“Kalau shadow banking itu cocok di Eropa dan Amerika Serikat (AS). Shadow banking itu cocok untuk lembaga keuangan besar, seperti, investment management. Jadi branchless banking tidak akan berpengaruh pada shadow banking,” tutur dia.