LPS mematangkan Program Penjaminan Polis (PPP) dengan target aktivasi tercepat April 2027 dan usulan limit penjaminan Rp500 juta–Rp700 juta per pemegang polis.
Stabilitas.id – Lembaga Penjamin Simpanan (LPS) mempercepat persiapan pelaksanaan Program Penjaminan Polis (PPP) dengan menargetkan skenario aktivasi tercepat pada April 2027. Selain mematangkan regulasi dan sistem teknologi informasi, LPS mengusulkan batas maksimal penjaminan sebesar Rp500 juta hingga Rp700 juta per pemegang polis guna memproteksi mayoritas nasabah asuransi nasional.
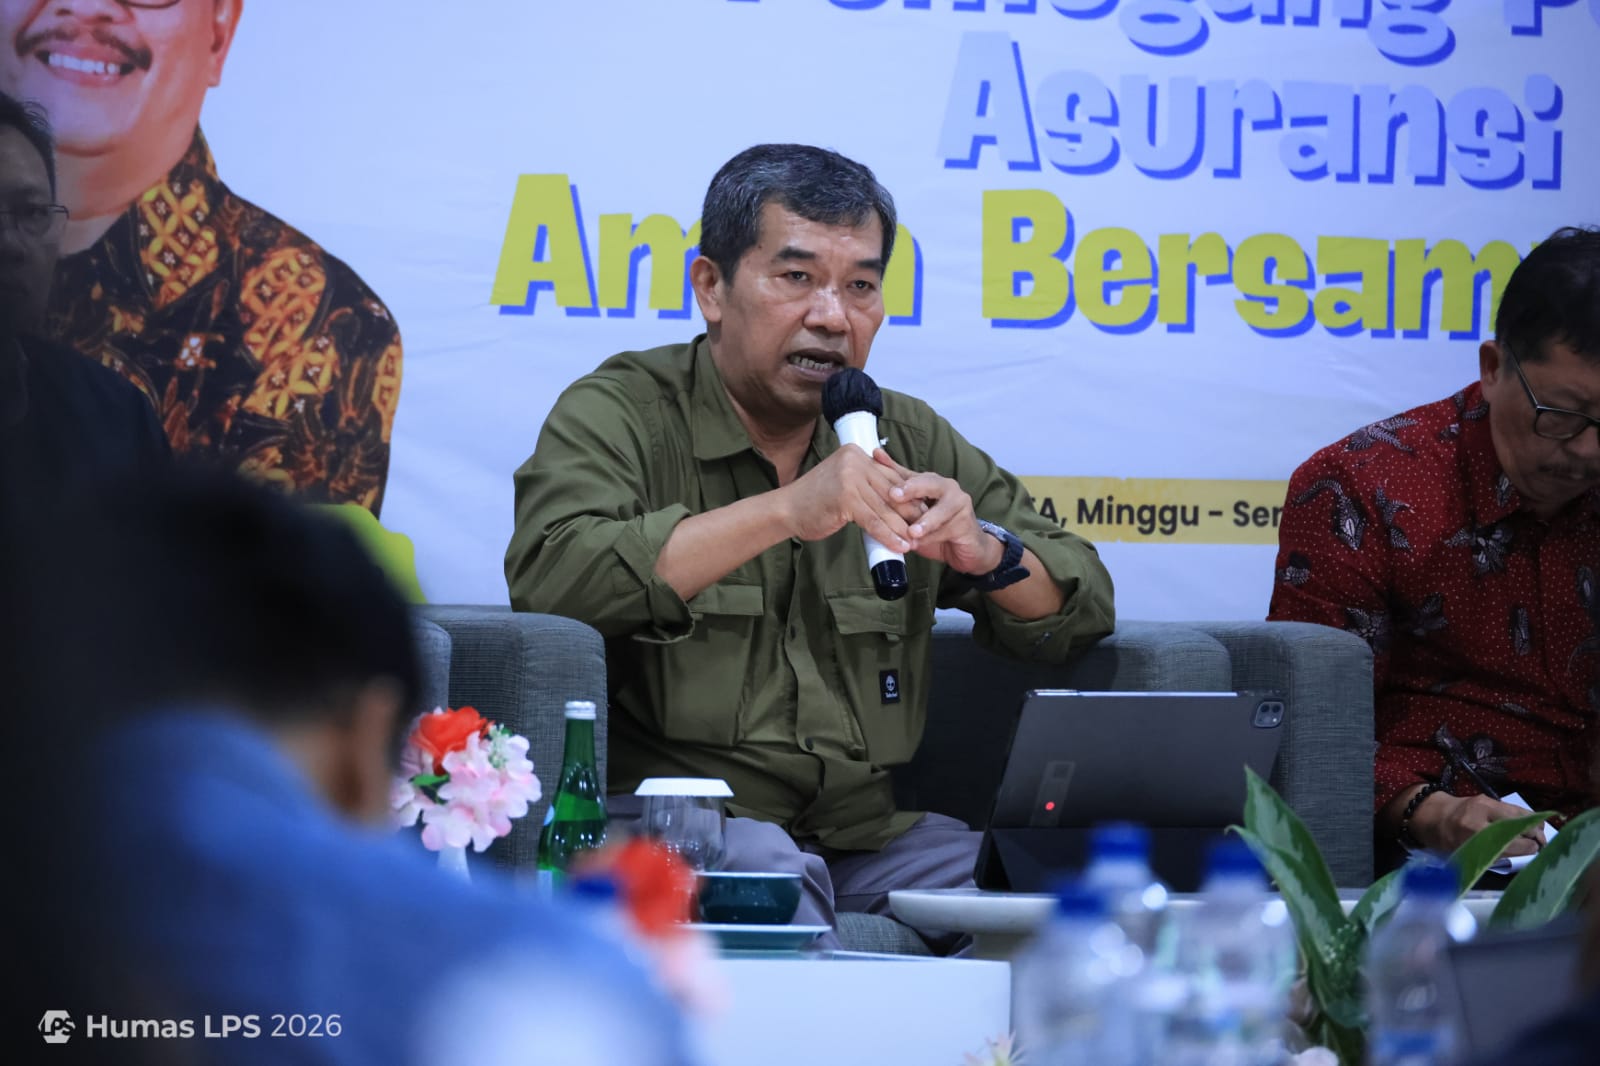
Hal tersebut disampaikan oleh Anggota Dewan Komisioner Bidang Program Penjaminan Polis LPS, Ferdinan D. Purba, dalam acara Media Briefing dan Paparan Kesiapan Program Penjaminan Polis LPS di Jakarta, Minggu (10/7/2026). Ia menjelaskan bahwa persiapan PPP dilakukan secara gradual dan kolaboratif pasca-amandemen Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Skenario Aktivasi dan Peta Regulasi
BERITA TERKAIT
Untuk mengantisipasi dinamika penyusunan Peraturan Pemerintah (PP) tentang PPP, LPS menyusun tiga skenario linimasa peluncuran program.
“LPS telah merancang tiga skenario aktivasi Program Penjaminan Polis pasca-amandemen Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Untuk skenario optimistic, program diaktifkan lebih awal pada April 2027, sedangkan skenario moderate ditargetkan pada Juli 2027, dengan asumsi Peraturan Pemerintah dapat ditetapkan selambat-lambatnya pada September 2026,” ujar Ferdinan dalam kegiatan tersebut.
Ia menambahkan bahwa skenario ketiga yaitu pessimistic atau as planned memperkirakan aktivasi paling lambat pada Januari 2028, sejalan dengan batas maksimal yang diamanatkan dalam UU P2SK.
Dalam mendukung percepatan tersebut, LPS mengelompokkan regulasi ke dalam tiga strata prioritas. Prioritas tinggi (high priority) mencakup Peraturan LPS (PLPS) Kepesertaan yang diterbitkan sebelum PP terbit, prioritas menengah (medium priority) disiapkan pasca-PP disahkan, serta prioritas rendah (low priority) yang difokuskan untuk aturan pendukung pasca-aktivasi program.
Skema Penjaminan, Iuran, dan Batas Proteksi
Desain teknis PPP dirancang mengacu pada standar internasional (international best practices) yang disesuaikan dengan kondisi industri asuransi dalam negeri. Ferdinan mengungkapkan bahwa batas maksimal penjaminan dipertimbangkan pada kisaran Rp500 juta hingga Rp700 juta per pemegang polis.
“Cakupan ini diperkirakan mampu melingkupi 96 persen hingga 97 persen total tertanggung berdasarkan cadangan teknis, sehingga melampaui standar International Association of Deposit Insurers (IADI) yang mensyaratkan minimal 90 persen,” tuturnya.
Mengenai kepesertaan, program ini bersifat wajib bagi perusahaan asuransi jiwa dan umum yang memenuhi persyaratan tingkat kesehatan tertentu pada saat kepesertaan awal demi mencegah terjadinya risiko kegagalan dini (early failure). Penjaminan difokuskan pada unsur proteksi dan manfaat tabungan pada produk yang memenuhi syarat.
“Namun, kami mengecualikan produk reasuransi, unsur investasi pada PAYDI atau unit link, asuransi kredit, serta suretyship,” tegas Ferdinan.
Dari sisi pendanaan, diusulkan iuran awal (seed money) sebesar 0,1 persen dari ekuitas perusahaan asuransi untuk membiayai start-up cost dan meminimalisasi penggunaan dana publik.
Sementara itu, iuran berkala dipertimbangkan sebesar 0,1 persen per semester atau 0,2 persen per tahun dari dasar pengenaan iuran, yang nantinya secara bertahap bertransisi dari tarif rata (flat) menuju tarif berbasis risiko (risk-based premium).
Kerangka Resolusi
Seiring dengan pergeseran peran LPS dari sekadar paybox menjadi peminimalkan risiko (risk minimizer), strategi resolusi perusahaan asuransi bermasalah akan diterapkan secara bertahap.
“Sejalan dengan perluasan mandat LPS, pelaksanaan resolusi perusahaan asuransi dilakukan secara bertahap. Pada fase awal aktivasi PPP, fokus diterapkan pada closed resolution, sebelum nantinya ditargetkan siap menjalankan open resolution secara penuh pada 2030,” terang Ferdinan.
Adapun penerapan closed resolution di masa awal mencakup mekanisme Transfer of Business, Run-Off, serta Bridge Insurance. Sedangkan skema open resolution pada 2030 mendatang akan melingkupi opsi Mergers and Acquisitions (M&A), Penyertaan Modal Sementara (PMS), hingga likuidasi.
Fokus Persiapan
Guna menopang operasionalisasi PPP, LPS menguatkan infrastruktur digital melalui pembangunan platform Data Lakehouse. Sistem ini berfungsi memvalidasi data polis nasabah, melakukan analisis risiko, memproses klaim, serta mempercepat proses resolusi. Saat ini, simulasi kepesertaan tahap I telah rampung dilaksanakan dan prosesnya kini berlanjut memasuki tahap II.
Dari sisi pemenuhan kapasitas internal, LPS mencatat tingkat pemenuhan SDM khusus penjaminan polis telah mencapai 83% per 3 Juli 2026 melalui rekrutmen tenaga ahli seperti aktuaris dan akuntan. LPS juga aktif mengirimkan personelnya dalam program secondment ke lembaga penjaminan global seperti KDIC Korea Selatan pada 2023, PIDM Malaysia pada periode 2024–2025, serta rencana studi ke TIGF Taiwan dan PIDM Malaysia pada tahun 2026 untuk menyerap keahlian teknis terkait risk-based premium dan differential levy system.
Selain itu, LPS memperkuat sinergi bersama Otoritas Jasa Keuangan (OJK) serta telah menandatangani Nota Kesepahaman (MoU) dengan empat asosiasi perasuransian utama, yaitu AAJI, AAUI, AASI, dan AAMAI guna mendukung kesiapan seluruh ekosistem industri. ***