Simak strategi agresif Direksi Bank BTN mengakselerasi transformasi digital, mencetak talenta global, dan memperluas ekosistem bisnis perbankan konsumer.
Stabilitas.id – Sejarah panjang penyediaan hunian nasional bermula dari Kota Semarang, Jawa Tengah. Pada 10 Desember 1976, PT Bank Tabungan Negara (Persero) Tbk atau BTN merealisasikan fasilitas Kredit Pemilikan Rumah (KPR) untuk pertama kalinya di Indonesia. Realisasi perdana ini mencakup pembiayaan sembilan unit rumah sederhana di kawasan Tanah Mas, Semarang Utara. Menariknya, wujud fisik bangunan rumah KPR pertama tersebut masih berdiri tegak dan dihuni hingga hari ini.
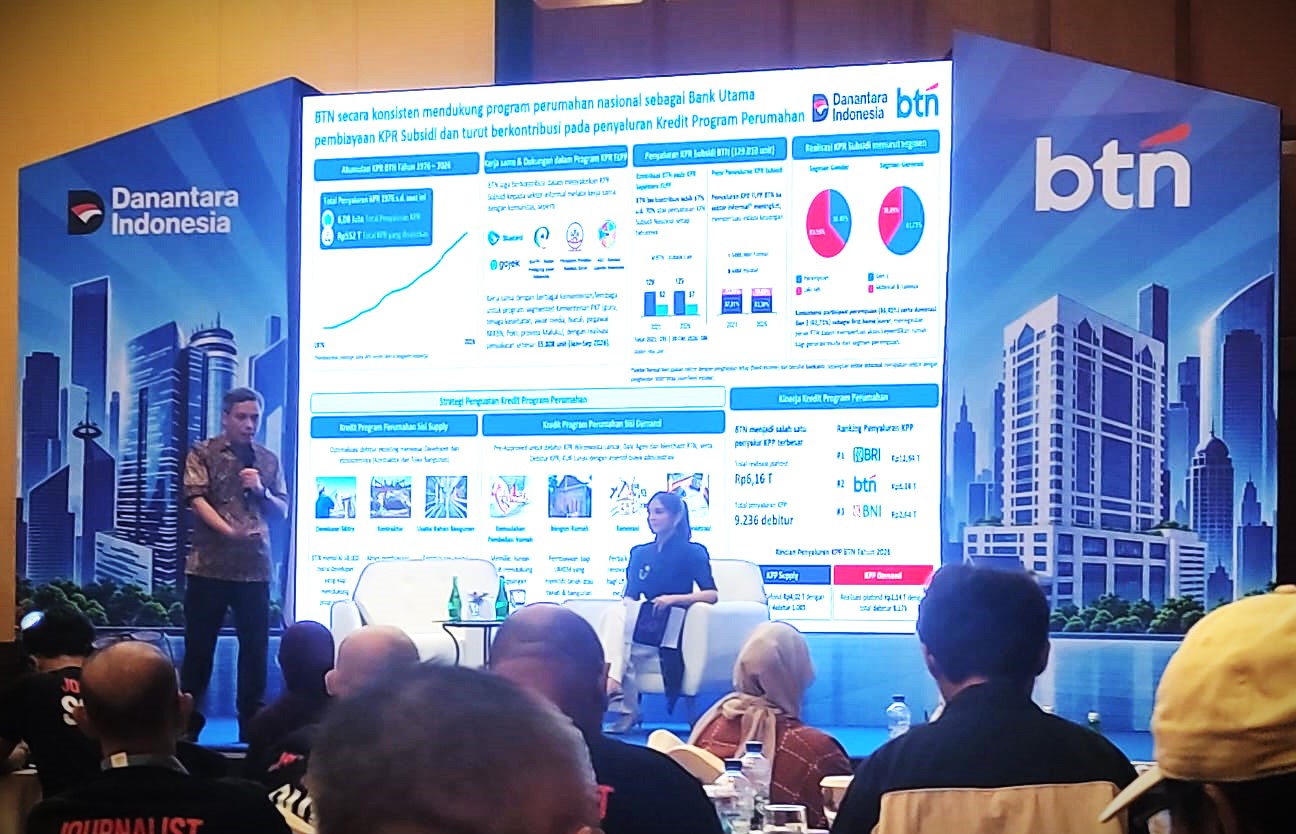
Tonggak sejarah perumahan di Semarang ini sekaligus melahirkan peringatan resmi Hari KPR Nasional. Jejak historis sebagai bank tabungan negara dan pelopor pembiayaan perumahan ini menjadi fondasi bisnis yang sangat kokoh bagi perseroan. Bank ini sukses menyalurkan pembiayaan untuk 6,1 juta unit rumah sejak program perumahan bergulir perdana pada tahun 1976. Total portofolio KPR subsidi mereka kini mendominasi secara mutlak pangsa pasar nasional dengan persentase mencapai nyaris 70 persen.
Ekspansi Menuju Bank Konsumer Terbesar
BERITA TERKAIT
Pencapaian masa lalu yang gemilang menuntut adaptasi strategi bisnis yang tajam di era modern. Institusi keuangan tidak bisa lagi hanya berpegang pada satu segmen kredit perumahan konvensional secara tunggal. Transformasi industri perbankan mewajibkan diversifikasi aset dan optimalisasi layanan finansial yang terintegrasi secara menyeluruh.
Manajemen BTN merespons pergeseran arah pasar ini dengan merumuskan visi jangka panjang yang sangat agresif. Perusahaan menempatkan diri sebagai mitra utama pemberdayaan finansial bagi seluruh keluarga Indonesia sejak fase kelahiran hingga masa pensiun. “Visi kami adalah menjadi mitra utama dalam memberdayakan finansial keluarga Indonesia dari lahir sampai pensiun,” ujar Direktur Utama Bank BTN Nixon LP Napitupulu menegaskan arah masa depan perseroan.
Visi strategis ini menggeser seluruh paradigma operasional konvensional korporasi. BTN kini merancang siklus produk yang melayani kebutuhan nasabah sepanjang hayat. Strategi ekspansi konsumer ini mencakup penyediaan kredit tanpa agunan, kredit kendaraan bermotor, pembiayaan perabotan rumah tangga, hingga fasilitas bayar tunda atau paylater. Bank berambisi memenangkan persaingan industri dan berekspansi menjadi bank konsumer terbesar di Indonesia.
Fungsi perbankan korporasi turut mengambil peran krusial dalam menyokong terwujudnya visi perbankan konsumer tersebut. Divisi korporasi bertransformasi menjadi mesin pertumbuhan sekunder penopang bisnis perumahan melalui pembiayaan ekosistem bisnis terkait. Direktur Corporate Banking Bank BTN Helmy Afrisa Nugroho menjelaskan bahwa diversifikasi penyaluran dana sangat kritikal untuk mencegah pemusatan risiko pada satu sektor industri yang spesifik.
“Kami berupaya melakukan diversifikasi di beberapa sektor dan masuk ke ranah konglomerasi properti yang memiliki banyak sektor,” tegas Helmy. Strategi ekspansi agresif ini menyasar proyek pembangunan infrastruktur dan properti komersial skala besar di berbagai wilayah. Bank kini proaktif menyalurkan pembiayaan untuk pembangunan fasilitas pusat data teknologi, rumah sakit, hingga jaringan perhotelan komersial. Ekspansi pasar ini bertujuan memperkuat daya tahan neraca keuangan perusahaan terhadap guncangan ekonomi makro.
Kekuatan penghimpunan dana ritel dan ketajaman pengelolaan jaringan menjadi fondasi terkuat bagi tahapan eksekusi operasional di lapangan. Pengawalan ketat operasional harian wajib berjalan selaras agar seluruh rencana bisnis tercapai sempurna. Direktur Network & Retail Funding Bank BTN Rully Setiawan menegaskan urgensi pengawasan pelaksanaan tahapan transformasi korporasi secara disiplin.
“Tugas kami mengawal strategi dan eksekusi dengan baik agar bisa menghasilkan imbal hasil yang baik pula,” kata Rully. Pelaksanaan taktis strategi bisnis ini secara langsung menargetkan penciptaan nilai tambah bagi pemegang saham sekaligus kontribusi positif bagi pertumbuhan perekonomian domestik. Bank bertindak proaktif memutar roda sektor riil dengan terus membiayai seluruh rantai pasok pembangunan perumahan nasional.
Tiga Pilar Pertempuran Perbankan Modern
Lingkungan kompetisi perbankan era modern menuntut penguasaan sistematis terhadap tiga pilar industri utama. Ketiga pilar kompetisi tersebut mencakup penguatan basis permodalan, penguasaan infrastruktur teknologi mutakhir, dan pengumpulan basis talenta pekerja ahli. Nixon menggarisbawahi bahwa industri perbankan pada praktiknya merupakan arena persaingan permodalan murni.
“Anda tidak bisa melakukan ekspansi macam-macam kalau permodalan tidak mendukung,” terang Nixon menjelaskan hukum dasar kompetisi perbankan. Struktur penyediaan modal yang tebal memberikan keleluasaan ruang gerak bagi bank untuk berinovasi meracik produk pembiayaan tanpa hambatan likuiditas harian.
Teknologi mengambil porsi pilar kedua sebagai penentu masa depan kelangsungan bisnis sistem perbankan. Hampir seratus persen aktivitas transaksi perbankan ritel dan komersial kini beroperasi secara mutlak di atas infrastruktur teknologi canggih. Perilaku konsumsi masyarakat telah berubah drastis seiring tingginya angka penetrasi penggunaan telepon pintar dalam keseharian. Ukuran nominal nilai transfer setiap nasabah mengecil secara drastis, sementara beban volume transaksi meledak secara eksponensial dalam hitungan detik.
“Nanti transaksi bernilai lima ribu perak juga dipastikan memakai bank, bayar parkir sudah pakai bank,” jelas Nixon memaparkan fenomena pergeseran transaksi konsumen perbankan. Pergeseran fundamental rutinitas ini memaksa perbankan membangun kapasitas mesin pemrosesan teknologi berukuran masif. Bank yang gagal menguasai teknologi dan kalah berinvestasi dipastikan akan menjadi korban seleksi alam. Kapasitas peladen digital yang terlalu kecil akan melumpuhkan sistem layanan dan keamanan secara keseluruhan ketika menghadapi lonjakan transaksi.
Perang Talenta dan Inklusivitas SDM
Infrastruktur sistem teknologi yang canggih tentu membutuhkan otak brilian untuk mengendalikannya. Talenta manusia berbakat menjadi pilar ketiga penyokong roda penggerak sistem perbankan masa kini. Kompetisi merebut dan menahan laju keluarnya tenaga profesional ahli perbankan kini berlangsung sangat agresif.
Bank saling bersaing mendapatkan pakar dan tenaga ahli andal di bidang rekayasa teknologi informasi, manajemen risiko, perbankan korporasi, keuangan, perbankan konsumer, hingga barisan penasihat hukum. “Perebutan talenta antarbank saat ini sangat sengit dan ke depan akan semakin memanas,” ungkap Nixon menggambarkan ketatnya kompetisi sumber daya manusia di industri keuangan di sela Media Gathering BTN, yang digelar Jumat (23/10/2026).
Jajaran manajemen langsung menyikapi dinamika persaingan pasar tenaga kerja ini dengan merilis program transformasi kapasitas kemampuan pegawai secara masif. Perusahaan menyediakan paket program pendidikan kuliah jenjang lanjutan khusus bagi jajaran talenta internal berkinerja istimewa. Mereka membiayai langsung para pegawai pemegang ijazah tingkat diploma untuk meraih gelar sarjana lewat kerja sama khusus bersama Universitas Terbuka.
Pekerja perbankan bergelar sarjana dengan pencapaian target mumpuni juga mendapat kesempatan mengenyam pendidikan magister di berbagai universitas terkemuka di dalam dan luar negeri. “Paling banyak justru sekolah di Inggris,” papar Nixon menunjukkan tingginya standar fasilitas pendidikan global yang diberikan korporasi kepada karyawannya.
Transformasi tata kelola sumber daya pekerja ini juga berhasil menciptakan kesetaraan gender perusahaan secara proporsional. Jumlah pegawai laki-laki dan perempuan di BTN kini berada pada titik hampir seimbang dengan selisih yang sangat kecil. Bank mendata jumlah kekuatan pegawai laki-laki mencapai 6.751 orang, sementara total tenaga kerja perempuan berjumlah 6.607 orang pada periode operasional terkini.
Kelompok masyarakat usia produktif praktis mengambil alih struktur demografi korporasi secara keseluruhan dalam mengendalikan bisnis harian perbankan. Komposisi pegawai BTN saat ini didominasi secara mutlak oleh generasi milenial dan generasi Z dengan rentang usia puncak berada antara 31 hingga 35 tahun. Kelompok pekerja generasi muda inilah yang memegang kendali mesin transformasi dan penciptaan inovasi produk perbankan digital.
BTN turut menegaskan komitmen program inklusivitas sosial kerja secara nyata di lingkungan internal. Korporasi saat ini telah mempekerjakan 54 orang penyandang disabilitas pada berbagai posisi kerja fungsional perbankan. Pihak manajemen bahkan mematok target rekrutmen hingga mencapai 134 pegawai penyandang disabilitas demi merealisasikan porsi pekerja disabilitas sebesar satu persen dari total seluruh karyawan.
Revolusi Layanan Digital dan Senjakala Kantor Cabang
Eksekusi visi besar sebagai bank konsumer terbesar mengandalkan tulang punggung digitalisasi yang solid. Layanan perbankan digital menjadi arena persaingan utama yang wajib dimenangkan setiap institusi keuangan. BTN merespons kondisi ini dengan mendigitalisasi proses kerja di belakang layar atau back office secara menyeluruh. Digitalisasi proses internal ini sukses memangkas waktu pemrosesan layanan kredit dari hitungan hari menjadi jauh lebih cepat dan terukur.
Kekuatan digitalisasi operasional ini mengubah total desain alur interaksi fisik antara nasabah dengan kantor perbankan. Proses pengajuan KPR kini bisa dilakukan sepenuhnya melalui platform digital tanpa mengharuskan nasabah bertatap muka atau mengisi tumpukan dokumen kertas manual. Aplikasi perumahan digital milik BTN mencatat hasil yang sangat signifikan setiap harinya.
Tercatat sekitar 800 pengajuan KPR baru yang layak proses masuk setiap harinya hanya melalui sentuhan aplikasi ponsel pintar nasabah. Berkas pengajuan elektronik tersebut langsung mengalir secara otomatis ke pusat pemrosesan kredit sentral milik bank.
Lonjakan pengajuan kredit digital ini mengonfirmasi perubahan drastis pola transaksi masyarakat modern. Transaksi konvensional di kantor cabang fisik terus menyusut tajam dari waktu ke waktu. “Ke depan transaksi di kantor cabang akan terus menurun hingga mendekati angka nol karena semua layanan sudah ada di genggaman,” kata Helmy memprediksi masa depan operasional cabang fisik.
Nasabah tidak lagi memiliki urgensi untuk mendatangi kantor cabang perbankan sekadar untuk bertransaksi rutin. Fungsi kantor cabang fisik perlahan bergeser menjadi pusat konsultasi keuangan, ruang interaksi komunitas lokal, hingga area santai sambil menikmati kopi bagi para nasabah.
Manuver transformasi layanan digital eksternal BTN juga gencar menyentuh kemitraan tata kelola keuangan pemerintah daerah. Bank meluncurkan inovasi aplikasi pengelolaan kas daerah secara elektronik untuk menopang akurasi pelaporan keuangan di puluhan pemerintah kabupaten dan kota. Keandalan sistem manajemen keuangan elektronik ini bahkan sukses mengantarkan Wali Kota Palu meraih penghargaan tingkat nasional berkat tingginya tingkat transparansi dan akuntabilitas pengelolaan anggaran daerah.
Inovasi Ekosistem, Mitigasi Risiko, dan Komitmen ESG
Inovasi bisnis BTN tidak berhenti pada layanan finansial perorangan dan digitalisasi semata. Mereka terus berekspansi menciptakan ekosistem bisnis yang saling terhubung erat dan bernilai tambah tinggi. BTN secara aktif berkolaborasi dengan berbagai pihak untuk mengintegrasikan layanan pembiayaan berskala makro.
Salah satu terobosan nyata adalah rencana mengintegrasikan 28 rumah sakit spesialis di Kota Solo, Jawa Tengah, untuk membentuk ekosistem kota wisata kesehatan bertaraf internasional. Proyek strategis ini melibatkan kolaborasi erat para dokter spesialis dan tenaga ahli medis guna menarik wisatawan medis dari berbagai daerah. Ekspansi semacam ini membuktikan kapasitas BTN dalam mengelola pembiayaan ekosistem bisnis di luar sektor perumahan tradisional.
Seluruh ekspansi bisnis dan percepatan layanan digital ini tentu membawa konsekuensi peningkatan potensi risiko baru. Manajemen risiko dan sistem keamanan siber menjadi prioritas pengawasan harian mutlak bagi jajaran direksi perbankan. Nixon menegaskan bahwa risiko likuiditas dan risiko digital menempati posisi teratas sebagai ancaman utama yang terus membayangi industri keuangan saat ini.
Risiko digital dan kejahatan siber ini lahir sebagai konsekuensi langsung dari perubahan perilaku masyarakat yang semakin bergantung pada gawai pintar. Kecepatan transaksi digital yang sangat tinggi menuntut pengamanan sistem teknologi berlapis baja yang dikelola tanpa henti untuk melindungi dana nasabah.
Pada saat yang sama, bank ini mengelola risiko pembukuan masa lalu dengan sangat sistematis. BTN terus berfokus menyelesaikan rasio kredit bermasalah atau Non-Performing Loan (NPL) dengan memisahkan dan mengelola aset-aset properti bermasalah tersebut secara spesifik melalui unit kerja khusus.
Inovasi tata kelola lingkungan, sosial, dan perusahaan atau Environmental, Social, and Governance (ESG) juga berjalan beriringan sebagai prioritas operasional utama. BTN kini merancang skema pembiayaan dan pembangunan rumah rendah emisi yang secara inovatif memanfaatkan bahan material bata dari hasil daur ulang sampah plastik. Langkah progresif ini membuktikan bahwa agresivitas bisnis bank dalam mencetak laba dapat berjalan selaras dengan komitmen menjaga kelestarian lingkungan dan pemberdayaan sosial di Indonesia. ***