Di tengah kokohnya pertumbuhan ekonomi 5,61% dan realisasi APBN semester I-2026 yang kuat, bursa saham Indonesia justru dihantam capital outflow Rp75 triliun akibat pembekuan review indeks oleh MSCI. Simak analisis lengkapnya.
Stabilitas.id – Fondasi ekonomi makro dan postur fiskal Indonesia tengah mempertontonkan daya tahan yang luar biasa. Di tengah perlambatan ekonomi dunia, suku bunga tinggi, dan gejolak harga minyak global, Indonesia sukses mencatatkan pertumbuhan ekonomi sebesar 5,61% pada kuartal I-2026 secara year on year (yoy).
Namun, di balik angka-angka makro yang mentereng tersebut, sebuah paradoks besar sedang membayangi. Di saat kas negara menggemuk berkat kinerja APBN semester I yang kinclong, pasar saham domestik justru megap-megap akibat terkurasnya dana asing secara masif.
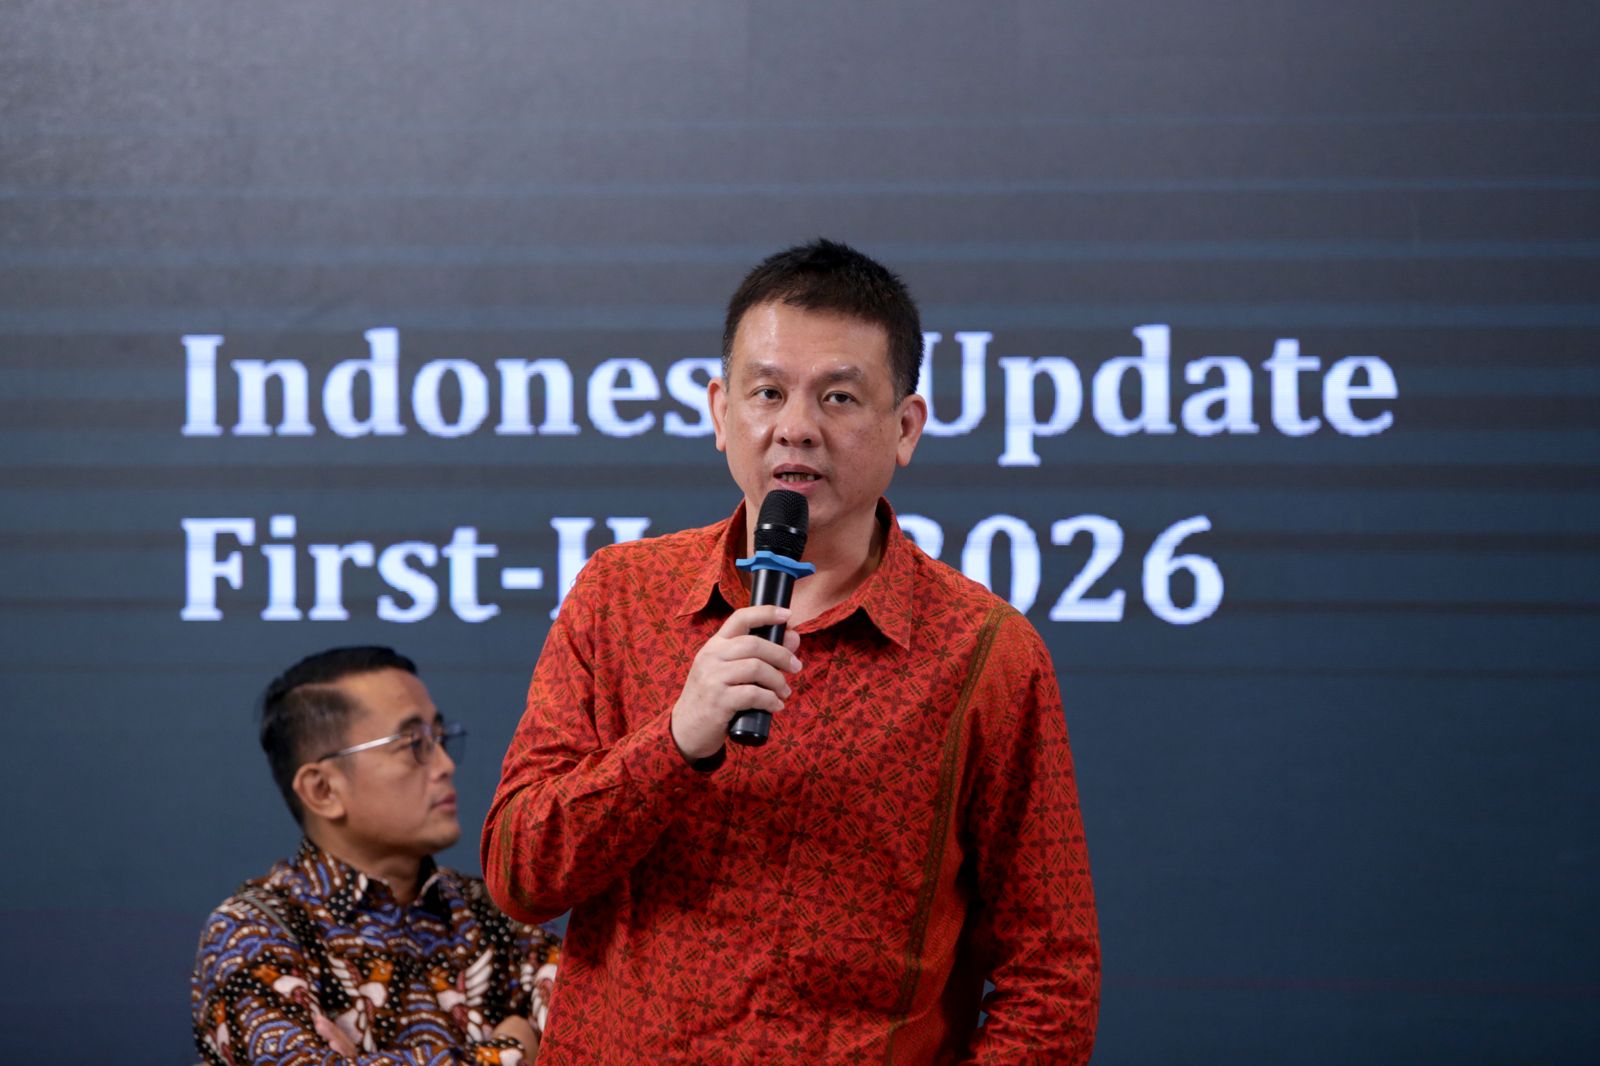
Sinyal kewaspadaan inilah yang mengemuka dalam “Investortrust Discussion Forum: Membedah Resiliensi dan Kredibilitas Ekonomi-Fiskal” yang digelar di Habitate Jakarta, Kamis (9/7/2026). Diskusi yang dipandu oleh Managing Editor Investortrust, Hari Gunarto, membedah secara mendalam batas aman resiliensi ekonomi Indonesia hingga akhir tahun.
BERITA TERKAIT
Motor utama pertumbuhan ekonomi Indonesia sejatinya masih bertumpu pada konsumsi rumah tangga yang menguasai sekitar 80% dari Produk Domestik Bruto (PDB). Namun, Kepala Pusat Makroekonomi dan Keuangan Institute for Development of Economics and Finance (Indef), M. Rizal Taufikurrahman, memperingatkan adanya tekanan nyata pada daya beli masyarakat, khususnya kelompok kelas menengah. Beruntung, pemerintah bergerak cepat menahan laju penurunan daya beli lewat intervensi fiskal.
“Pemerintah telah mengambil langkah yang tepat melalui paket stimulus senilai Rp26,84 triliun yang digelontorkan selama April-Juni 2026. Stimulus tersebut mencakup bantuan pangan, insentif transportasi, program magang, hingga subsidi sektor manufaktur untuk menjaga konsumsi masyarakat,” ujar Rizal Taufikurrahman.
Melalui bantalan stimulus ini, Indef memproyeksikan pertumbuhan ekonomi pada kuartal II-2026 masih sanggup bertahan di level 5,4%.
Magis Coretax System dan PNBP
Di sisi pengelolaan anggaran, rapor pemerintah justru biru pekat. Wakil Direktur Samuel Sekuritas, Suria Dharma, menilai kesehatan fiskal Indonesia berada dalam posisi yang sangat terjaga.
Sepanjang Semester I-2026, pendapatan negara telah terealisasi sebesar Rp1.459,4 triliun atau setara 46,3% dari target APBN, melesat tumbuh 21,4% (yoy). Lonjakan ini ditopang oleh dua mesin utama.
Pertama, Penerimaan Perpajakan Rp1.187,8 Triliun: berhasil mengamankan 44,1% dari target. Menariknya, realisasi ini mematahkan kekhawatiran pasar terkait masa transisi implementasi sistem perpajakan baru, Coretax. Dalam dua bulan terakhir, performa Coretax justru terbukti efektif mendongkrak kepatuhan dan penerimaan negara. Indikasi positif konsumsi juga tecermin dari setoran PPN dan PPnBM yang menembus Rp315,7 triliun hingga Mei 2026 (naik 41,3%).
Kedua, Penerimaan Negara Bukan Pajak / PNBP (Rp271 Triliun): sukses melahap 59% dari target APBN, tumbuh 21,6% (yoy). Kinerja impresif PNBP ini menjadi penyelamat di tengah absennya setoran dividen dari Badan Usaha Milik Negara (BUMN) pada tahun ini.
Misteri Freeze Indeks MSCI
Sayangnya, kegembiraan di sektor riil dan fiskal tidak menular ke Bursa Efek Indonesia (BEI). Pasar modal domestik justru dihantam badai capital outflow terbesar sepanjang sejarah akibat keputusan sepihak lembaga indeks global, MSCI, yang membekukan (freeze) proses review atas saham-saham Indonesia.
Samuel Sekuritas mencatat, dana asing yang keluar dari pasar saham Indonesia telah menembus angka fantastis, yakni Rp75 triliun hingga pertengahan tahun 2026.
“Angka ini sangat besar. Dulu foreign outflow Rp30 triliun dalam satu tahun saja sudah dianggap besar. Sekarang, dalam tujuh bulan sudah mencapai Rp75 triliun,” tegas Suria Dharma.
Isunya murni berada di pasar saham. Tekanan bermula sejak akhir Januari 2026 ketika muncul isu penurunan status Indonesia menjadi frontier market. Meski status emerging market Indonesia akhirnya berhasil dipertahankan, MSCI tetap membekukan proses review berkala. Akibatnya, tidak ada emiten baru yang bisa masuk indeks, dan tidak ada penyesuaian bobot saham beredar (free float).
Regulator sejatinya telah berbenah. Aturan keterbukaan data kepemilikan saham diperketat dari batas 5% menjadi 1%, disertai transparansi pemilik manfaat akhir (ultimate beneficial ownership/UBO). Namun, perbedaan metodologi perhitungan free float antara MSCI dan KSEI membuat kapitalisasi pasar sejumlah emiten dinilai menyusut, sehingga terdepak dari persyaratan MSCI.
Menanti November 2026
Berdasarkan review terbaru, MSCI memastikan Indonesia tetap memegang status emerging market. Namun, pembekuan review saham diproyeksikan masih akan berlanjut setidaknya hingga November 2026.
Bagi para pelaku pasar, ketidakpastian jangka waktu pembukaan status freeze ini adalah momok utama. Selama keran review belum dibuka, dana-dana kelolaan manajer investasi global yang baru dipastikan akan menahan diri untuk masuk ke lantai bursa tanah air.
Rizal Taufiqurrahman dan Suria Dharma sepakat, resiliensi fiskal dan pertumbuhan ekonomi di atas 5% adalah modal krusial yang kokoh bagi Indonesia di mata kawasan maupun kelompok G20. Kendati demikian, momentum kuartal kedua ini harus dijaga lewat kebijakan reformasi struktural yang konsisten, guna mengembalikan kepercayaan investor portofolio sekaligus mengamankan daya beli masyarakat bawah. ***