Stabilitas.id — Otoritas Jasa Keuangan (OJK) menilai kehadiran barisan bank digital belum mampu menggeser dominasi institusi perbankan konvensional di Indonesia. Kendati demikian, penetrasi jumlah rekening dan basis pengguna platform digital terus melesat tajam dalam beberapa tahun terakhir.
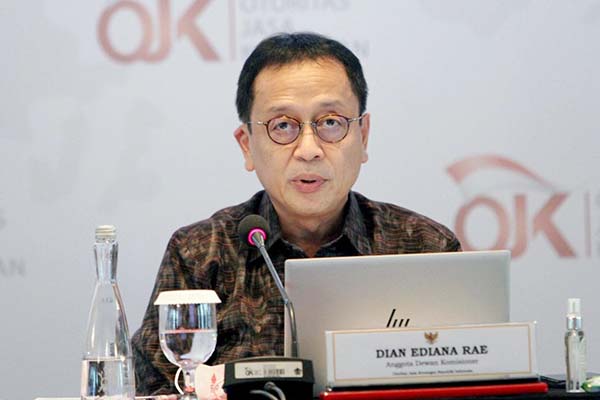
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae memaparkan, hingga periode Maret 2026, kue pangsa pasar (market share) bank digital masih tergolong mini jika dikomparasikan dengan total kapitalisasi industri perbankan nasional.
“Secara umum market share bank digital per Maret 2026 masih di bawah 2% dari sisi total aset, kredit, dan dana pihak ketiga (DPK),” rinci Dian dalam keterangan tertulis, dikutip Senin (18/5/2026).
BERITA TERKAIT
Dian menambahkan bahwa migrasi nasabah secara masif dari bank konvensional ke bank digital sejauh ini belum terjadi. Otoritas melihat kedua model bisnis perbankan ini masih berjalan beriringan dan tumbuh subur di ceruk pasar (segmentation) serta profil risiko masing-masing.
Penetrasi Akun Melesat
Walaupun dari sisi nominal portofolio aset masih kecil, kecepatan pertumbuhan jumlah rekening baru pada bank digital sukses mencatatkan rekor yang jauh melampaui rata-rata industri perbankan umum.
Per Maret 2026, data OJK menunjukkan:
-
Rekening DPK Bank Digital: Melesat tumbuh 35,38% secara tahunan (year-on-year/yoy). Sebagai perbandingan, pertumbuhan rekening DPK industri secara kumulatif hanya merangkak 1,70% yoy.
-
Rekening Kredit Bank Digital: Melonjak ekspansif sebesar 27,31% yoy, kontras dengan rata-rata pertumbuhan rekening kredit industri yang tertahan di level 5,63% yoy.
Akselerasi pembukaan rekening digital yang agresif ini dipicu oleh keberhasilan program inklusi keuangan, perluasan ekosistem ekonomi digital, serta kemudahan fitur digital onboarding (pembukaan rekening instan tanpa tatap muka) dan pemanfaatan mobile banking.
Di sisi lain, maraknya opsi rekening digital ternyata tidak serta-merta membuat masyarakat menutup akun bank tradisional mereka. Fenomena yang terjadi saat ini justru menunjukkan kecenderungan masyarakat untuk memiliki multi-rekening (multi-banking behavior) demi memisahkan kebutuhan transaksi harian dengan pos investasi.
OJK bersama industri perbankan pun berkomitmen untuk terus menggalakkan edukasi literasi keuangan digital secara kontinu. Langkah ini penting agar pertumbuhan akun yang masif tersebut dibarengi dengan pemahaman risiko yang matang oleh konsumen, sekaligus membentengi masyarakat dari jerat investasi ilegal. ***