JAKARTA, Stabilitas.id – PT Adhi Karya (Persero) Tbk. (ADHI) mengumumkan pencapaian positif dari kinerja keuangan Semester I 2022, dengan capaian kontrak hingga Juli 2022 yang melampaui 100%.
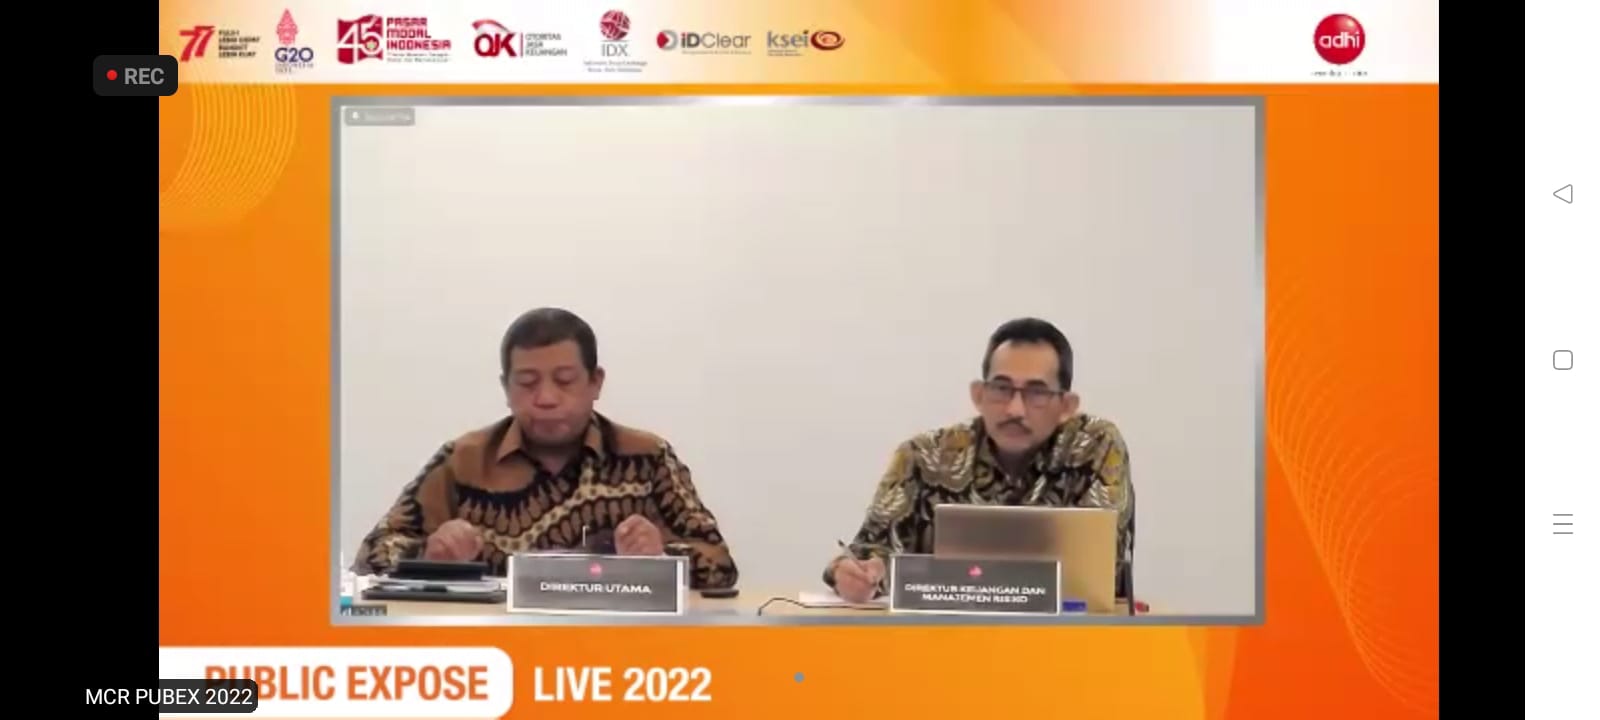
Direktur Utama ADHI, Entus Asnawi Mukhson, dalam Public Expose Live 2022 yang diselenggarakan oleh PT Bursa Efek Indonesia (BEI) pada Senin (12/9/2022) memaparkan hingga semester I 2022, ADHI membukukan pendapatan sebesar Rp6,3 triliun atau tumbuh sebesar 42,3% dibandingkan periode yang sama di tahun 2021 sebesar Rp4,4 triliun.
Di periode yang sama, ADHI mencetak laba kotor sebesar Rp699,3 miliar. Kemudian dari sisi bottom line, ADHI mencetak laba selama semester I Tahun 2022 sebesar Rp10,2 miliar atau naik sebesar 23,5% dari laba bersih periode yang sama tahun 2021 yang lalu sebesar Rp8,3 miliar.
BERITA TERKAIT
Entus menjelaskan, peningkatan laba bersih tersebut mengindikasikan ADHI dapat tetap bertumbuh di tengah kondisi pasca COVID-19, serta dampak kenaikan harga bahan baku.
Dia menambahkan, selama masa pandemi COVID-19, ADHI berhasil mempertahankan pemeringkatan pada tahun 2020 dan 2021 dengan rating A – (minus) dengan outlook stabil.
“Hasil pemeringkatan membuktikan konsistensi kepercayaan lembaga pemeringkat terhadap ADHI, karena hingga saat ini ADHI tidak menunda kewajiban dan sekaligus menunjukkan bahwa ADHI mampu memenuhi komitmen keuangan secara berkelanjutan,” papar Entus.
Kontrak Baru Terus Meningkat
Sementara itu, Entus juga mengungkapkan bahwa di tahun ini, ADHI merealisasikan perolehan kontrak baru s.d. Juli 2022 sebesar Rp15,9 triliun. “Jumlah tersebut naik sebesar 103,7% dibandingkan perolehan kontrak pada Juli 2021 yang lalu sebesar Rp7,8 triliun,” sebutnya.
Beberapa kontrak baru yang didapatkan ADHI hingga Juli 2022, diantaranya Proyek Strategis Nasional, antara lain Tol Bawen-Yogyakarta, MRT Jakarta Fase 2A CP 202, Bendungan Jenelata-Gowa, dan Tol Semarang-Demak.
“Pembangunan infrastruktur yang masih menjadi bagian proyek prioritas yang dicanangkan Pemerintah di tahun 2023, membuat Manajemen yakni, bahwa pasar sektor konstruksi ke depan tetap cerah dengan beberapa strategi perusahaan untuk meningkatkan kinerja dengan berbagai prospek bisnis yang berkelanjutan,” tegasnya.
Selain terus memperbesar pangsa pasar konstruksi Pemerintah, ADHI juga secara selektif menangkap peluang sektor konstruksi lain. ADHI juga manfaatkan peluang pasar konstruksi sektor perkeretaapian dalam negeri dan regional, memaksimalkan potensi sektor properti ADHI yang memiliki keunikan produk dan layanan.
“Kami juga menyasar peluang pasar konstruksi yang berbasis sektor lingkungan, seiring dengan perhatian yang tinggi terhadap pencapaian SDGs atau Sustainable Development Goals melalui kegiatan Green Economy,” ungkap Entus.
Selain itu, ADHI akan melakukan penguatan modal untuk dapat memperbesar kapasitas perusahaan dalam menyelesaikan proyek strategis nasional di samping terus mengupayakan percepatan pembayaran piutang proyek.
Untuk diketahui, Adhi Karya akan menerima suntikan dana melalui mekanisme penerbitan saham baru dengan hak memesan efek terlebih dahulu (HMETD) mencapai Rp 3,87 triliun.
Rekomendasi Beli
Analis BRI Danareksa Sekuritas Muhammad Naufal Yunas mengatakan, suntikan modal ini sangat penting bagi ADHI. Sebab, hal tersebut untuk menjaga kepatuhan perjanjian utang dan juga untuk menyediakan modal kerja untuk menyelesaikan pembangunan infrastruktur yang telah dimenangkan.
“Dengan suntikan modal Rp 3,9 triliun, kami yakin gearing ratio akan normal tahun ini,” ungkap Naufal dalam riset, Rabu (7/9).
Dengan penambahan modal, rasio utang terhadap ekuitas DER IBD ADHI hanya naik menjadi 1,32 kali dibandingkan tahun 2021 sekitar dengan DER IBD 1,08 kali. Apabila rights issue tidak digelar, DER IBD Adhi Karya bakal melonjak ke level 2,18 kali.
Naufal mengatakan, ADHI akan menggunakan dana PMN untuk membiayai pembangunan jalan tol Solo-Kulonprogo sebesar Rp 1,4 triliun, jalan tol Jogja-Bawen Rp 400 miliar, SPAM Karian-Serpong Rp 200 miliar.
Sementara dana hasil rights issue dari masyarakat akan digunakan untuk membiayai proyek-proyek yang ada, serta rencana jalan tol layang JORR di mana Adhi Karya memiliki 10% saham, dengan nilai konstruksi yang diharapkan sebesar Rp 5 triliun.
Prospek ADHI juga didorong dari progres beberapa proyek besarnya, LRT Jabodebek senilai Rp 23,3 triliun, Tol Jogja – Bawen Rp 3,5 triliun, Tol Solo-Kulonprogo Rp 7,8 triliun, dan Tol Sigli – Jalan Tol Banda Aceh Rp 8,2 triliun.
Naufal memaparkan untuk LRT Jabodebek, progres konstruksi mencapai 92%. Selebihnya pembangunan stasiun dan pengujian kereta api dari Badan Usaha Milik Negara (PT KAI), sebagai pemilik proyek.
Dari nilai proyek konstruksi Rp 23,3 triliun, ADHI telah menerima pembayaran Rp 16 triliun atau hampir 70% dari nilai. Sisanya akan dibayarkan setelah LRT beroperasi, yang diharapkan pada akhir tahun ini hingga awal 2023.
Selanjutnya proyek Tol Sigli – Banda Aceh yang dibagi menjadi enam seksi, tiga di antaranya beroperasi. Kemajuan penyelesaian untuk setiap bagian berkisar antara 80%-90%. Dari nilai kontrak Rp 8,2 triliun, Adhi Karya telah menerima pembayaran sebesar Rp 5,4 triliun atau 66% dari kontrak.
Lalu, Tol Solo-Kulonprogo dan Jogja-Bawen dengan progres tol ini masih tahap awal. Sebesar 10% untuk Solo-Kulonprogo, sedangkan Jogja-Bawen masih dalam proses pembebasan lahan.
Berbagai faktor tersebut mendorong BRI Danareksa Sekuritas untuk mempertahankan rekomendasi beli saham ADHI dengan target harga Rp 1.600 per saham.