

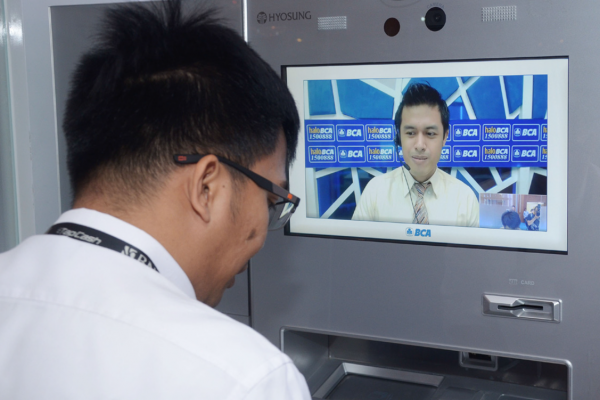
Sebelum krisis keuangan, bank-bank di global sangat bergantung pada leverage keuangan untuk menciptakan nilai tambah bagi pemegang saham. Hari ini, iklim ekonomi, peningkatan intervensi otoritas dalam bentuk peraturan dan tantangan kompetitif memaksa bank untuk mengurangi leverage itu dan mencari sumber-sumber pendapatan lain.
Perkembangan ini, menurut PWC, lembaga konsultasi keuangan global ternama, akan memaksa sektor keuangan untuk mencari model baru dan ketika perkembangan teknologi tengah memuncak, digital akan memainkan peran penting pada pencarian itu.
“Digital akan memainkan peran penting dalam mencapai strategi ini. Preferensi untuk digital sekarang meresap di semua segmen pelanggan, secara global, dan khususnya bagi Generasi Y,” kata riset lembaga itu yang dipublikasikan. Gen Y adalah generasi yang mengacu pada orang-orang yang lahir pada 1980-an dan 1990-an.
BERITA TERKAIT
Bahkan kata riset itu lagi, kelompok ini, sekarang di ambang memutuskan hubungan dengan layanan perbankan yang konservatif, karena perkembangan teknologi digital yang sudah menyebar ke hampir semua segi kehidupan mereka.
Di Indonesia, gelombang itu juga sudah sampai. Setelah beberapa bank pasang kuda-kuda menyambutnya sejak tahun lalu, tahun ini akan makin banyak bank yang siap berselancar di gelombang digitalisasi perbankan.
Bahkan dengan fakta bahwa pengguna telepon selular (ponsel) di Indonesia, menurut data riset Accenture, yang sudah mencapai 308 juta, ketika penduduk Indonesia berjumlah 255,5 juta orang, maka tidak ada kata “nanti” lagi bagi perbankan jika tidak ingin kalah bersaing. Bank tentu akan berlomba-lomba menggapai potensi nasabah dan juga memenangkan persaingan di masa depan
Menurut Managing Director Financial Services Lead Accenture Indonesia Meliza Rusli, beberapa bank sudah mulai menyiapkan penerapan digital banking sejak tahun lalu. “Kendala yang paling sering ditemui adalah kesiapan teknologi. Mereka bingung harus menyatukan usaha bank tradisional mereka dengan bank digital atau memisahkan kedua unit ini menjadi dua unit usaha yang berbeda,” kata dia.
Pernyataan Meliza bukan omong kosong belaka. Sejak tahun lalu, salah satu bank terbesar di Indonesia, BNI sudah merintis strategi going digital. Strategi itu berbarengan dengan rencana bank-bank yang terus memperbanyak sayap bisnis dengan mendirikan anak usaha di bidang keuangan selain perbankan. Pendek kata sekarang muncul kecenderungan perubahan yang tak bisa ditawar dari bentuk bank tradisional menjadi bank digital. “Dulu kami tidak pernah membayangkan kalau kita itu akan terkoneksi dengan yang namanya gadget. Ini era digital native untuk generasi masa depan,” kata Direktur Operasional dan IT BNI, Bob Tyasika Ananta, kepada Stabilitas beberapa waktu lalu.
Dia menuturkan, pertumbuhan transaksi perbankan lewat internet tiap tahunnya mencapai 28 persen. Maka fokus perbankan untuk saat ini adalah menyediakan kebutuhan nasabah dalam transaksi online tersebut. “Kami akan improve digitalisasi untuk pelanggan. Seperti electronic channel, electronic banking transaction, dan electronic e-commerce, dan mobile banking,” ujarnya.
Melihat animo perbankan yang besar, otoritas pun segera bergerak. Sebagaimana fungsinya sebagai pengawas, maka regulator tidak ingin fenomena ini berakhir buruk bagi iklim ekonomi secara keseluruhan dan menyiapkan regulasi untuk memitigasi risiko yang mungkin timbul.
Bulan lalu, Bank Indonesia dan Otoritas Jasa Keuangan (OJK) mengaku tengah menyiapkan beragam kebijakan agar gelombang digital banking tidak membawa bencana pada sektor keuangan. “Ada banyak peraturan yang menjadi dasar BI dalam membuat kebijakan,” ujar Farida Peranginangin, Direktur Grup Kebijakan dan Sistem Pembayaran Bank Indonesia dalam sebuah diskusi.
Undang-undang Bank Indonesia memang memberi wewenang BI untuk mengatur sistem pembayaran dan juga makro-ekonomi agar tetap mendukung perekonomian. menjadi dasar BI sebagai bank sentral dalam membuat kebijakan.
Sementara itu, Direktur Grup Pengawas Spesial III Otoritas Jasa Keuangan (OJK), Jasmi mengatakan OJK pun tengah menyiapkan aturan manajemen risiko terkait dengan pengembangan perbankan menuju era digital. “Perbankan harus ikut berubah atau nanti dimuseumkan. OJK sekarang menyiapkan manajemen risiko seperti apa yang harus disiapkan saat memasuki digitalisasi perbankan,” ujar Jasmi.
Mengoptimalkan Digitalisasi
Menjadi digital tidak harus berarti menggelontorkan puluhan bahkan ratusan miliar investasi baru atau membiarkan adanya pergolakan sengit di divisi IT. Memang investasi yang cukup besar tak diragukan lagi diperlukan di beberapa area, tapi secara umum, banyak elemen bank yang dinilai sudah ada dan mendukung strategi untuk digitalisasi. Bank hanya perlu memanfaatkan mereka lebih baik dan berinvestasi dalam hal-hal yang yang memang dibutuhkan.
Tunde Olanrewaju, Kepala Kantor McKinsey London, sebagaimana dikutip dari McKinsey.com bulan lalu, menuliskan setidaknya ada tiga strategi agar bank tidak ‘menjadi gila’ karena keinginan menjadi bank digital.
Pertama,memaksimalkan penggunaan teknologi yang ada. Banyak bank telah banyak menggunakan sistem imaging dan alur kerja, layanan daring, software kapasitas manajemen, sistem respon suara interaktif, serta konektivitas dan teknologi manajemen kerja lainnya. Tapi banyak bank belum menggunakan
Laporan aporan Utamatama semua itu secara luas atau semestinya. Sebuah bank di Eropa, misalnya, memasang sebuah platform baru dalam resolusi pencitraan tinggi (high resolution imaging) tapi tidak pernah sepenuhnya memaksimalkan penggunaannya. “Pegawai pada layanan pelanggan terus mengirim laporan melalui fax, dan kualitas gambar yang buruk menyebabkan inefisiensi yang signifikan dalam proses bisnis di hilir,” tulis Tunde.
Kedua, menerapkan intervensi teknologi ringan. Bank dapat meningkatkan keuntungan kinerja yang signifikan dengan investasi kecil kepada hal-hal yang memang dibutuhkan. Contohnya termasuk penyebaran yang lebih luas dari penggunaan formulir elektronik (e-forms) dan sistem alur kerja (work-flow systems), yang dapat diimplementasikan relatif cepat, kadang-kadang malah tanpa harus mengintegrasikan sistem itu ke dalam arsitektur kompleks dari teknologi yang sudah ada.
“Relationship manager dan kepala bagian kredit di satu bank, misalnya, bisa berdiskusi dengan bagian TI untuk merancang aplikasi yang simpel dan permohonan pinjaman secara online yang user-friendly. Bentuknya secara otomatis menyesuaikan dengan input data dan panduan bagian kredit yang proses risikonya harus diikuti,” jelas Tunde.
Sebuah bank Eropa lain mempercepat keputusan KPR dengan mengutak-atik aplikasi yang ada untuk mengikuti aturan standar, seperti batas minimum uang muka dan data rating, yang memungkinkan aplikasi untuk dinilai dan diarahkan lebih cepat, dengan sedikit intervensi manual.
Ketiga, fokuskan strategi digitalisasi pada beberapa tujuan yang selektif. Akan ada tempat di mana Anda perlu untuk mengejar investasi transformasi yang lebih mengena pada kinerja. Namun, alih-alih mencoba untuk mengotomatisasi setiap aspek dari suatu proses atau produk, fokuskan saja pada beberapa yang bisa mendorong kapasitas paling besar dan memberikan keuntungan terbesar. Jangan membangun kerajaan digital berkilauan hanya agar dikatakan telah menjadi bank digital.
Salah satu bank Eropa yang melakukan pemetaan sistematis dari prosesnya untuk diarahkan pada otomatisasi, menemukan kurang dari sepuluh proses saja yang mewakili sebagian besar pekerjaan yang biasa dilakukan karyawan. Di area-area inilah, bank bisa memulai investasi lebih radikal, memensiunkan platform lama, menggelar solusi digital baru, dan menciptakan kembali cara proses kerja.







