

oleh Jennie M. Xue
Bank-bank ‘brick-and-mortar’ alias bank dalam arti fisik sedang dalam proses kematian. Tidak perlahan-lahan, namun cukup cepat. Para pengambil keputusan dalam bisnis perbankan sebaiknya segera melalukan perubahan yang sejalan dengan antisipasi pasar dan perilaku konsumen yang berubah 180 derajat. Banking is no longer a place but an experience. Bank tidak lagi dipandang sebagai ‘tempat’, namun merupakan ‘pengalaman’.
Sebagaimana layanan taksi berbasis aplikasi, Uber, kini telah menggantikan jasa taksi formal, seperti Blue Bird dan Express, berbagai sumber data terpercaya berani memprediksi bahwa dalam beberapa tahun lagi, bank fisik hanya tinggal nama, mengingat cashless society merupakan fenomena faktual. Ini berarti digitalisasi, mobilisasi (mobile banking), dan Internet of things (wearable Internet-connected gadgets) merupakan kebutuhan, bukan lagi kemewahan atau fitur masa depan belaka.
BERITA TERKAIT
Inggris, AS, dan negara-negara Eropa lainnya, semakin memperkecil jumlah bank-bank fisik. Di tahun 2014, saja Bank of America (BofA), Chase, dan Wells Fargo telah menutup 6 persen cabang-cabang mereka. Dalam empat tahun terakhir, mereka telah menutup 15 persen. Kantor-kantor cabang yang masih eksis diperkecil 22 persen luasnya dalam 6 tahun terakhir. Yang terbanyak menutup kantor cabang adalah BofA dengan 20 persen penyusutan.
Alasan utama penutupan kantor-kantor cabang tentu saja bukan karena menurunnya jumlah konsumen, namun karena perubahan perilaku konsumen. Dan ini merupakan problem utama bank-bank versi fisik yang masih bergaya abad ke–20. Kini era Web telah bergulir dari Web 2.0 menjadi Web 3.0 dan bahkan Web 4.0.
Akhir-akhir ini, dikenal terminologi “Uberization” alias “Uberisasi” yang mempunyai arti figuratif “disrupsi besar-besaran di suatu industri tertentu hingga membuat bisnis-bisnis yang telah lama eksis menjadi kewalahan.” Uniknya, Uberisasi ini terjadi juga secara literal, di mana ternyata fungsi perbankan (banking feature) of Uber dengan dompetnya (Uber Wallet) ternyata telah mengkonversi para pengemudi Uber untuk membuka akun di bank-bank berfisik dan mobile agar dapat menerima bayaran secara EFT (electronic fund transfer).
Sebelum hadirnya mobil Uber, para pengemudi yang eks pengemudi taksi formal ternyata merupakan hidden market alias pasar tersembunyi bagi bisnis perbankan. Ternyata 30 persen dari mereka tidak mempunyai akun bank, mengingat cukup banyak dari mereka yang berasal dari kelas ekonomi menengah bawah termasuk para imigran baru. Jadilah para pengemudi Uber kini berbondong-bondong membuka akun bank.
Uber merupakan pengakuisisi terbesar dalam kategori small business bank accounts yang jumlahnya melebihi kombinasi Wells Fargo, BofA, dan Chase. Ini merupakan fenomena menarik mengingat Uber bukanlah perusahaan perbankan. Sungguh dunia perbankan sedang mengalami proses evolusi dan revolusi luar biasa.
Tren Digital
Bagaimana tren-tren digitalisasi perbankan dunia? Menurut pakar digital banking Jim Marous yang menerbitkan publikasi industri The Digital Banking Report dan The Financial Brand, ada sepuluh tren utama yang perlu diperhatikan. Pertama, penggunaan berbagai platform, alias omnichannel atau multikanal. Kedua, menghapus friksi dalam pelayanan dan kenyamanan konsumen. Ketiga, penerapan big data dalam pelayanan. Keempat, penggunaan biometriks dan pindai retina dalam pelayanan. Kelima, ekspansi berbagai pembayaran digital. Keenam, eksekusi agresif dan progresif inovasi. Ketujuh, eksplorasi berbagai teknologi tercanggih terkini. Kedelapan, munculnya kelas-kelas bank baru, seperti berbagai penggunaan dompet elektronik (e-wallet) dan in-house payment. Kesembilan, pencarian SDM terdidik, terlatih, dan terampil teknologi tercanggih terkini. Dan kesepuluh, respons regulasi terhadap berbagai perubahan dan penyesuaian suku bunga mengingat tingginya cost-efficiency ratio.
Sebagai contoh, tren-tren tersebut dieksekusi sebagai berikut, Pertama, penggunaan berbagai platform, alias omnichannel atau multikanal. Hadirnya bank-bank omnichannel seperti Atom Bank di Inggris, Ally Bank di AS, dan Orange Bank di Prancis. Banking sebagai pengalaman, bukan tempat, merupakan realita. Tanpa kantor cabang untuk melayani konsumen, cost efficiency ratio mencapai 30 persen, sedangkan bank-bank berfisik hanya 60 persen. Jelas profit semakin tinggi bagi para pemegang saham bank dan dapat memberikan bunga lebih tinggi tanpa fee bagi para pemegang akun.
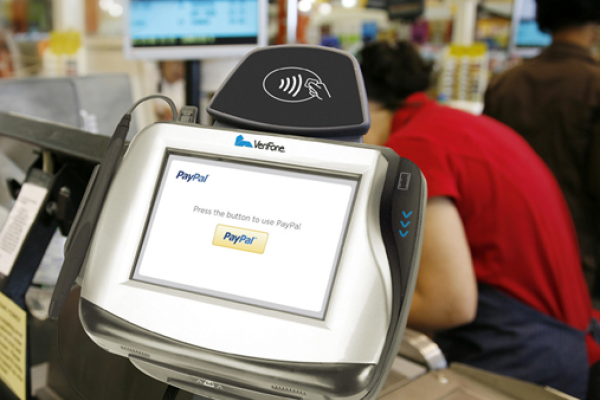
Kedua, menghapus friksi dalam pelayanan dan kenyamanan konsumen. Matinya kartu kredit dan hidupnya dompet elektronik atau e-wallet yang bersimbiosis dengan teknologi (wearable technologies dan Internet of things), seperti in-store financing, driveless car e-wallet, e-commerce pay, dan sebagainya. Setiap produk mempunyai potensi menjadi ‘bank”’independen yang dapat mengatur e-wallet konsumen, seperti PayPal, Apple Pay, Samsung Pay, dan Android Pay. Kepemilikan akun bank di bank-bank retail menjadi tidak relevan lagi. Bahkan apabila rumah Anda diterangi oleh listrik yang berasal dari solar panel, maka kredit listrik yang berlebih dapat disalurkan kepada konsumen lain. Membayar listrik dengan kartu kredit, ATM, dan tunai menjadi tidak relevan.
Ketiga, Financial advisor manusia akan digantikan oleh AI (artificial intelligence)-based advisors. Dengan kata lain, kehadiran para personal bankir menjadi tidak relevan. Semua dapat dilayani via aplikasi, telpon, dan interaksi virtual lainnya. Pada tahun 2020, sekitar 50 miliar gadget akan terhubung dengan Internet, sehingga semuanya akan berbasis AI. Mobile banking juga telah lama mengadopsi ‘scan and deposit’ di mana cek dipindai dengan aplikasi untuk langsung didepositkan ke dalam akun Anda tanpa perlu ke ATM atau cabang bank. Saat ini saja, AI telah dapat dinikmati oleh penduduk AS dengan Amazon Echo, di mana gadget peka suara akan menjawab semua pertanyaan Anda, termasuk pertanyaan-pertanyaan tentang akun bank Anda, dan mengatur fitur-fitur rumah pintar (smart home) secara otomatis. Smart phone juga akan didesain memiliki akun e-wallet sendiri.
Keempat, perubahan perilaku konsumen yang semakin peka akan kenyamanan dan kecepatan pelayanan jelas membawa revolusi dalam pelayanan. Friksi nol (zero friction) merupakan buzzword digital banking yang populer. Tanpa perlu membuang energi dengan pergi ke bank dan tanpa perlu bertemu muka dengan para pegawai bank, semua transaksi dapat dijalankan. Dengan AI, teknologi geolokasi dan biometriks telah mampu mendeteksi akurat siapa Anda dan tingkat konfidensialitas. Teknologi jauh lebih akurat dalam mendeteksi profil daripada manusia, sehingga pencurian identitas (identity theft) dapat diminimalkan.
Kini pertanyaannya, bagaimana Indonesia dan ASEAN mengantisipasi tren-tren perbankan tercanggih dan terkini tersebut? Data McKinsey Global Institute memperkirakan kelas konsumtif meningkat dari 81 juta ke 163 juta jiwa di tahun 2030. World Bank memperkirakan 73 hingga 80 persen penduduk Indonesia, Filipina, dan Vietnam serta 30 persen penduduk Malaysia dan Thailand belum mempunyai akun bank. Mereka adalah potensi luar biasa untuk dijangkau oleh bank-bank 100 persen digital yang mobile.
Sedangkan kesiapan konsumen ASEAN untuk ‘go online’ semakin baik, mengingat besarnya jumlah transaksi online yang semakin meningkat. Survei McKinsey bahkan menunjukkan bahwa 40 hingga 60 persen konsumen di ASEAN menyatakan tertarik untuk membuka bank 100 persen online. Di Singapura, 80 persen menunjukkan ketertarikan.
Silakan go online, perbankan Indonesia. Kami siap menerima bank 100 persen online. Pastikan keamanan data dan teknologi tercanggih terkini diadopsi dengan profesional.
penulis: Jennie M. Xue adalah pebisnis, kolumnis prolifik dwibahasa, dan penulis ebook bisnis berbasis di San Francisco Bay Area. Ia menulis kolom “Global Viewpoint” untuk Forbes Indonesia dan mengisi Kontan Daily dan Kontan Weekly. Blognya JennieXue.com.







