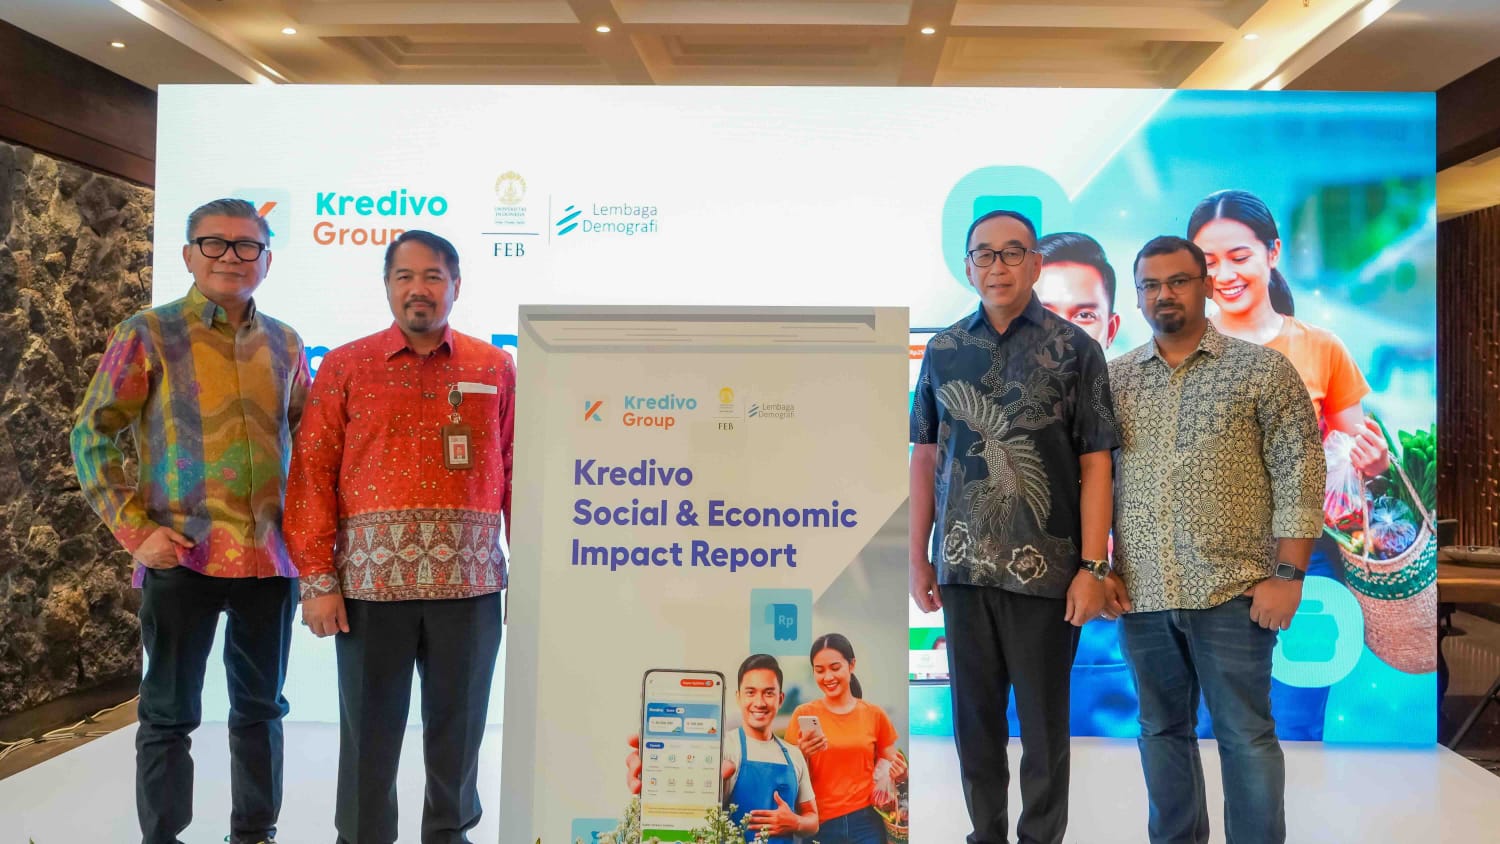
Laporan Kredivo bersama LD FEB UI merinci dampak ekonomi Rp33 triliun terhadap PDB nasional, didukung adopsi kredit produktif dan peningkatan literasi keuangan pengguna.
Stabilitas.id — Memasuki satu dekade masa operasionalnya di Indonesia, platform kredit digital Kredivo mencatatkan kontribusi senilai Rp33 triliun terhadap Produk Domestik Bruto (PDB) nasional sepanjang tahun 2025. Berdasarkan Laporan Dampak Sosial dan Ekonomi yang disusun bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI), layanan Kredivo terbukti berhasil memperluas akses kredit formal dan memberdayakan sektor produktif.
Co-Founder & Presiden Direktur Kredivo Indonesia, Umang Rustagi, menyatakan bahwa industri kredit digital kini telah menjelma menjadi tulang punggung infrastruktur keuangan nasional, bukan lagi sekadar alternatif pembiayaan.
“Sepuluh tahun lalu, Kredivo Group hadir di tengah kesenjangan kredit yang luas, dengan visi menjembatani akses masyarakat terhadap layanan kredit yang mudah, cepat, dan terjangkau. Studi bersama LD FEB UI ini menjadi refleksi atas perjalanan itu, sekaligus menegaskan bahwa kredit digital kini menjadi bagian dari infrastruktur keuangan yang membantu masyarakat membangun riwayat kredit, memenuhi kebutuhan produktif, hingga mengembangkan usaha,” ujar Umang.
BERITA TERKAIT
Inklusi Finansial di Segmen Rentan dan UMKM
Studi ini menemukan bahwa jumlah pengguna yang memperoleh akses kredit pertama melalui Kredivo melonjak 10 kali lipat pada 2025 dibandingkan 2019. Dari jumlah tersebut, 48% adalah perempuan dan 57% berusia di bawah 30 tahun.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI, Paksi Walandouw, menyoroti pentingnya pembukaan akses bagi kelompok demografi yang secara historis tidak terjangkau oleh layanan perbankan konvensional.
“Perempuan, generasi muda, dan pelaku UMKM merupakan kelompok yang paling sulit dijangkau sistem keuangan formal, namun justru menjadi bagian signifikan dari penerima akses kredit pertama melalui Kredivo. Yang terpenting bukan sekadar terbukanya akses, tetapi bagaimana akses tersebut dimanfaatkan untuk meningkatkan kapasitas ekonomi masyarakat dan pelaku usaha. Di situlah dampak sosial dan ekonomi mulai terbentuk,” jelas Paksi.
Porsi Kredit Produktif dan Disiplin Pembayaran Nasabah
Pengguna layanan Kredivo juga menunjukkan perilaku peminjaman yang disiplin. Rata-rata rasio utang terhadap pendapatan (Debt-to-Income Ratio/DTI) berada di kisaran 10–19%, yang tergolong sangat aman. Sejalan dengan hal tersebut, porsi pinjaman untuk kebutuhan produktif meningkat menjadi 54,3% pada 2025.
Merespons tren ini, Head of Marketing Kredivo, Indina Andamari, menegaskan bahwa edukasi finansial dan mitigasi risiko menjadi prioritas utama perseroan dalam berekspansi.
“Di Kredivo, kami memandang PayLater sebagai titik awal bagi masyarakat untuk membangun reputasi finansialnya. Fokus kami adalah memastikan akses tersebut dimanfaatkan secara bertanggung jawab melalui edukasi, inovasi produk, dan praktik penyaluran kredit yang prudent. Ketika akses diikuti perilaku finansial yang sehat, manfaatnya dapat dirasakan dalam peluang ekonomi yang semakin luas bagi pengguna,” terang Indina.
Meningkatnya penyaluran kredit produktif ini berdampak langsung pada skala bisnis UMKM, di mana 34% peminjam modal usaha sukses mencetak kenaikan omzet 10–40%. Fenomena ini menegaskan pergeseran fungsi fintech lending di mata konsumen.
“Lebih dari separuh kredit yang disalurkan melalui Kredivo dimanfaatkan untuk kebutuhan produktif, menunjukkan bahwa kredit digital berkembang dari alat pemenuhan kebutuhan jangka pendek menjadi instrumen pembentukan kapasitas ekonomi jangka panjang. Hal ini didukung oleh meningkatnya literasi keuangan dan praktik manajemen risiko yang prudent,” tambah Paksi Walandouw.
Sebagai penutup, Indina Andamari menegaskan visi jangka panjang perusahaan yang berpusat pada penciptaan nilai ekonomi riil, didukung oleh jaringan merchant yang kini menjangkau 446 kabupaten dan kota di seluruh Indonesia.
“Bagi kami, keberhasilan Kredivo tidak hanya diukur dari pertumbuhan bisnis, tetapi juga dari seberapa jauh akses pembiayaan yang kami hadirkan dapat menciptakan manfaat ekonomi yang nyata. Mulai dari membantu masyarakat membangun rekam jejak keuangan, mendukung kebutuhan produktif, hingga mendorong aktivitas ekonomi di berbagai daerah,” pungkas Indina.***
Indikator Dampak Sosial-Ekonomi Kredivo (2019–2025)
| Indikator Kinerja | Pencapaian & Pertumbuhan |
| Porsi Kredit Produktif | Meningkat dari 52,3% (2019) menjadi 54,3% (2025). |
| Akses Kredit Pertama UMKM | 40,6% peminjam modal usaha memperoleh kredit formal pertamanya dari platform Kredivo. |
| Kesehatan Finansial (DTI) | Rata-rata Debt-to-Income Ratio nasabah terkendali di level aman, yakni 10–19%. |
| Dampak Omzet UMKM | 34% UMKM peminjam modal usaha berhasil mencatatkan peningkatan omzet sebesar 10–40%. |
| Pangsa Pasar Nasional | Menyumbang 30% outstanding PayLater (Feb 2026) dan 30% outstanding fintech lending nasional (Des 2025). |