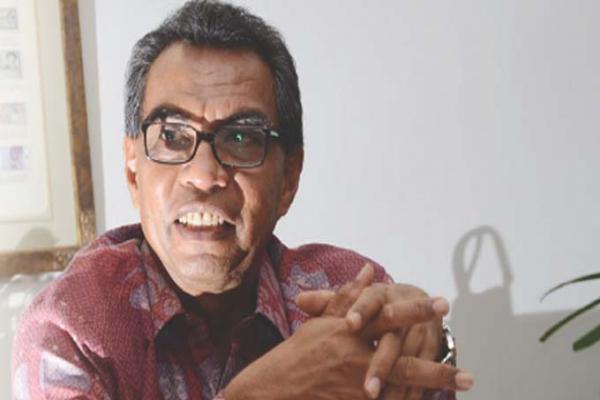
Indonesia merupakan negara yang memiliki tingkat financial inclusion (melek finansial) yang paling rendah dibandingkan dengan negara-negara lain. Masih banyaknya masyarakat yang belum mendapatkan akses ke lembaga jasa keuangan bank dan nonbank membuat tugas BI tak ringan. Selain itu tantangan lain bagi BI terutama Direktorat Sistem Pembayaran adalah terkait integrasi keuangan ASEAN dan juga mendorong penggunaan alat pembayaran menggunakan kartu untuk menggantikan uang tunai. Tantangan yang terhampar di depan mata tersebut tentunya harus benar-benar bisa dilewati oleh otoritas dengan kebijakan yang benar-benar mumpuni. Direktur Direktorat Akuntansi dan Sistem Pembayaran Bank Indonesia Ronald Waas yang dicalonkan menjadi Deputi Gubernur Bank Indonesia menjelaskan panjang lebar mengenai cara BI menjawab tantangan tersebut. Berikut laporannya.
Apa isu sentral terkait kebijakan BI di sistem pembayaran?
Menurut saya isu terpenting adalah terkait uang tunai yakni biaya cetak uang dan efisiensi, seperti apakah menggunakan bahan dari luar negeri atau dalam negeri. Saya masih yakin bahwa dengan semangat less cash society, beberapa persen dari kebutuhan uang tunai sudah bisa diganti dengan nontunai seperti kartu, e-money dan lainnya. Tetapi semuanya kembali lagi ke kegiatan ekonomi. Isu lainnya adalah soal remittance. Perbankan seharusnya tidak hanya mengutip uang TKI (tenaga kerja Indonesia) tetapi juga perlu memperhatikan aspek pemberdayaan. Saat ini BI sudah membentuk Pokja (kelompok kerja) sektor riil yang salah satu kegiatannya adalah melihat potensi ekonomi di suatu daerah. Perbankan harus bisa membantu mengembangkan potensi ekonomi daerah.
BERITA TERKAIT
Seperti apa kondisi sistem pembayaran Indonesia saat ini?
Satu hal yang pasti bahwa sistem pembayaran saat ini masih memiliki potensi yang luar biasa. Ini bisa kita garap dengan lebih baik dan lebih maju. Terkait financial inclusion (akses masyarakat ke lembaga keuangan), kami secara khusus akan fokus ke sektor riil. Kami harus meningkatkan lagi sistem pembayaran untuk masyarakat umum termasuk inisiatif penyaluran dana dengan kartu. Jadi petani nanti pakai kartu untuk belanja ke koperasi sehingga tidak ada uang tunai yang beredar. Dan tidak lupa juga adalah mengembangkan standardisasi kartu kredit, debit, hingga electronic money (e-money).
Pertumbuhan sistem pembayaran ritel saat ini seperti apa?
Untuk ritel perkembangannya sangat cepat, pertumbuhannya luar biasa karena selain Kliring juga alat pembayaran lain berbasis kartu yakni ATM Debit sama ATM kredit meningkat luar biasa. Dalam ritel payment juga ada e-money dan untuk e-money tidak hanya bank yang menjalankannya tetapi juga nonbank. Saat ini ada sembilan penerbit uang elektronik di mana lima adalah bank sisanya non bank.
Apa yang akan dilakukan BI untuk memajukan sistem pembayaran kita?
Ke depan ada beberapa hal yang akan dilakukan BI mulai dari regulasi, settlement, kelembagaan dan infrastruktur. Di sisi infrastruktur, BI akan menaruh perhatian yang lebih serius pada kliring. Tahun ini BI sedang meningkatkan RTGS dan BI-S4 yang kita namakan RTGS dan S4 Generasi II. Mudah mudahan tahun depan sudah bisa diimplementasi. Kemudian untuk instrumen pembayaran lain seperti ATM Debit dan lainnya, BI lagi mengembangkan apa yang dinamakan Gerbang Pembayaran Nasional atau National Payment Gateway (NPG).
Apakah BI menghendaki hanya satu pengelola dengan program itu?
Memang isu ini mendapat tanggapan beragam khusus karena BI ingin hanya ada satu yang mengelola sistem pembayaran tersebut. Pertimbangannya sederhana yakni agar memudahkan nasabah dan tentu agar lebih efisien. Bank tidak perlu berlangganan banyak provider. Memang ada beberapa macam model bisnis yang bisa digunakan untuk menghindari sistem monopoli. Opsi model bisnis tersebut, di antaranya adalah merger tiga perusahaan switching dalam membentuk NPG atau pembentukan super switching yang menaungi jaringan nasional dan internasional. Diharapkan dengan hanya satu pengelola transaksinya akan meningkat karena lebih mudah.
Apa yang membuat BI yakin?
Ilustrasi yang sering saya gunakan terkait perkembangan pasar handphone (HP). Sebelum pelanggan bisa mengakses lintas provider, pengguna HP sangat sedikit. Perubahan luar biasa terjadi ketika provider membuka diri dan kemudian bisa mengakses semua provider, pertumbuhannya luar biasa. Nah itu juga akan terjadi di alat pembayaran berbasis kartu. Ini tentu terkait erat dengan regulasi. BI akan mengeluarkan dua peraturan terkait hal ini. Pertama akan menyempurnakan alat pembayaran berbasis kartu khususnya kartu kredit. Kemudian juga akan mengeluarkan Surat Edaran terkait standar baru kartu ATM Debit dari magnetik ke chip. Untuk ini, pada 2016 semua kartu ATM sudah wajib menggunakan ATM berbasis chip.
Terkait PBI yang mengatur kartu kredit, apa yang menjadi point penting di sana?
Saya belum bisa bagikan di sini karena belum lulus dari Rapat Dewan Gubernur. Tetapi Gubernur memberi waktu sampai akhir Oktober untuk maju lagi. Singkatnya kami akan mengatur secara menyeluruh. Sementara kalau untuk Surat Edaran sudah jelas bahwa pada 2016 semua ATM harus berbasis Chip. Saat ini jumlah kartu yang beredar 55 juta dan diproyeksikan pada 2015 akan mencapai 78 juta, dan semua sudah harus jadi chip. Standarnya sendiri akan disusun industri dan BI hanya memfasilitasi. Sekarang penerbitnya ada 94 perusahaan dan semuanya bank. Selain dua peraturan di atas memang akan ada pengaturan lain tetapi lebih ke penegasan bahwa pelaporan ke PPATK nantinya akan diawasi oleh BI.
Bagaimana dengan less cash society yang didorong BI selama ini?
Sebetulnya kami masih dalam kerangka itu. Program- program yang kami jalankan juga semuanya untuk mendorong masyarakat menggunakan nontunai lebih banyak. Kalau dari sisi tunai RTGS (real time gross settlement) juga tinggi. Data terakhir terlihat bahwa ATM kliring kita cendrung stagnan kecuali kalau berhasil memotivasi masyarakat untuk memanfaatkan kliring maka RTGS akan turun. Tetapi dua-duanya tetap nontunai. Kartu ATM kita pun meningkat jumlahnya mendekati RTGS. Saat ini transaksi RTGS mencapai Rp 7,8 triliun sedangkan ATM sebanyak Rp 6,4 triliun. Berarti penilaian transaksi di luar kliring dari nontunai cendrung naik. Tapi kalau bicara hal ini tidak semata penyediaan alat bayar tetapi juga soal kultur. Masyarakat kita merasa tidak nyaman kalau didompetnya tidak menyimpan uang.
Apa yang akan dilakukan untuk membangun kesadaran masyarakat terkait hal itu?
Selain cara tradisional seperti yang dilakukan, BI juga punya program Tabunganku walau itu belum dikasih kartu ATM Debit dengan tujuan menghemat biaya. Tetapi nanti kalau jumlah tabungannya meningkat dan jadi nasabah berarti penggunaan kartu akan naik. Kalau kita interkoneksikan antar pemain ini, jumlahnya akan naik. Itu hal yang akan kami lakukan. Selain itu ada financial inclusion yang juga bisa digunakan untuk mendorong masyarakat menuju ke less cash society.
Kepada perbankan, dukungan apa yang diinginkan untuk menunjang program ini?
Bank diminta untuk mendekati perusahaan telekomunikasi untuk mendekatkan masyarakat pada industri keuangan. Kemudian untuk e-money, yang mana sekarang masih terpisah seperti bayar tol masih dari Mandiri, bayar parkir dari BCA dengan kartu Flash. Tahun depan kami akan menyusun standar supaya e-money ini bisa dipakai bersama. Minimal begini, kalau kita mau top up e-toll kita tidak harus ke Bank Mandiri. Kalau itu dimudahkan mungkin orang akan lebih banyak menggunakannya. Juga ada e-money yang basisnya server seperti T-cash Telkomsel, Dompetku Indosat. Susahnya bank sering curiga. Tetapi buat saya kalau untuk keperluan yang kecil tidak masalah. Sekarang kan nilainya Rp1 juta sampai Rp5 juta tetapi kalau Rp5 juta harus registrasi untuk menghindari kemungkinan pencucian uang.
Bagaimana dengan program redenominasi?
Sekarang timnya sedang bekerja. Memang Pemerintah dan BI sudah sepakat perlu ada time frame-nya tetapi tentu masih ada banyak hal yang harus dipikirkan. Tim yang dibentuk pun masih Tim Persiapan. Tetapi saya yakin kita bisa. Ketika jaman kemerdekaan saja bisa, sekarang harusnya lebih bisa lagi.
Bagiamana dengan integrasi keuangan di ASEAN?
Kalau mulai dari awal, ketika 1997 para pemimpin ASEAN sudah merasa perlu untuk membentuk Masyarakat Ekonomi Asean. Kemudian pada 2003 para pemimpin ini bertemu lagi di Bangkok yang kemudian menandatangani kesepakatan. Arahnya pada single monetary sistem tetapi tidak seperti Euro. Di ASEAN ini ada 10 negara dengan 5 negara yang kemajuannya agak tinggi, lima lainnya yang agak mundur. Memang Singapura agak di atas dari semua negara yang ada. Memang arahnya nanti untuk sektor keuangan kita akan menuju pada financial integration.
Bagaimana peran BI menuju financial integration tersebut?
Semua bank sentral sudah terlibat dan bersama Menteri Keuangan telah membuat dua task force. Pertama liberalisasi layanan keuangan dan capital market development. Dan itu sudah mulai. Khusus untuk sistem pembayaran itu baru mulai tahun 2010 karena orang sadar bahwa kok payment sistem tidak ada working commiteenya. Akhirnya dibentuk working committee dan karena yang inisiatif dari Indonesia maka BI dipilih sebagai ketua. Selama ini kami sudah berdiskusi dengan Bank of Thailand dan Bank Sentral Malaysia untuk membicarakan soal standar sistem pembayaran.
Apa yang sudah dilakukan terkait sistem pembayaran di ASEAN?
Kami sudah membuat lima studi, pertama terkait settlement kegiatan dagang antar negara. Saat ini masih secara tradisional yakni dengan menggunakan LC (letter of credit). Dalam beberapa pertemuan kami sudah sepakat untuk menggunakan local currency, seperti Indonesia akan settle dalam bentuk rupiah dan Malaysia settle dalam bentuk ringgit. Kedua studi bidang capital market settlement. Ketiga yang juga sedang dikaji adalah terkait retail payment seperti kartu kredit, e-money, ini disepakati bank sentral akan mendorong swasta yang bergerak. Bank sentral lebih berperan di regulasi, supervisi dan pengawasan. Indonesia sampai saat ini sudah siap dengan standarnya dan ini bisa kita dorong untuk jadi standar ASEAN. Keempat adalah karena kawasan ini ditopang oleh buruh migran yang jumlahnya besar maka remitansi juga mendapat perhatian. Faktor kelima adalah standarisasi. Alasannya jelas kalau mau integrasi maka dibutuhkan standar yang sama. Kelima hal itulah yang jadi program saat ini.
Apa tantangan terbesar dari penyatuan tersebut?
Tantangan terbesarnya adalah adanya perbedaan yang cukup besar antara lima negara besar dengan negara kecil seperti Brunei, Kamboja, laos, Vietnam. Mereka sejauh ini belum punya RTGS bahkan jangan-jangan tidak paham juga tentang RTGS. Oleh karenanya untuk jangka pendek yang dibutuhkan adalah membangun kapasitas di lima negara tersebut. Sebut saja Brunai, baru tahun ini mereka miliki Brunei Darusalam Monetary Authority. Selain capacity building tentu standarisasi juga harus ada. Nah kita tinggal lihat siapa dan sudah menggunakan standar apa.
Ini terkait dengan pencalonan Anda sebagai Deputi Gubernur. Ada persiapan khusus?
Tentu ada. Kalau saya tidak mempersiapkan diri tentu akan disalahkan juga, seolah tidak menghargai mereka yang sudah mencalonkan saya. Yang pasti saya masih harus banyak belajar karena menjadi Deputi Gubernur tanggung jawabnya lebih besar dan lebih luas. Kalau terkait persiapan pasti saya akan membuat paper. Visi misi sederhana saja. Seperti Steve job. Visi Misi dia itu ‘Apple on Every Desk’. Itu kan simple dan berarti setiap komputer Apple harus ada. Itu yang benar,”
Apa yang menjadi fokus perhatian jika kelak menjadi Deputi Gubernur?
Saya diberitahu menjadi calon Deputi Gubernur menggantikan almarhum Budi Rochadi yang tentu bidangnya payment sistem. Saya tentu akan fokus ke hal-hal yang sudah menjadi bahan obrolan kita tadi terkait payment sistem. SP