JAKARTA, Stabilitas.id – Otoritas Jasa Keuangan (OJK) mendorong penguatan karakteristik perbankan syariah melalui pengembangan produk perbankan syariah yang disebut shari’ah-based product sehingga mempunyai unique value proposition yang tidak dimiliki perbankan konvensional.
Untuk mendukung upaya tersebut, OJK menerbitkan tiga pedoman produk perbankan syariah yang meliputi: Pedoman Produk Pembiayaan Mudarabah, Pedoman Implementasi Shariah Restricted Investment Account (SRIA) dengan Akad Mudharabah Muqayyadah dan Pedoman Implementasi Cash Waqf Linked Deposit (CWLD).
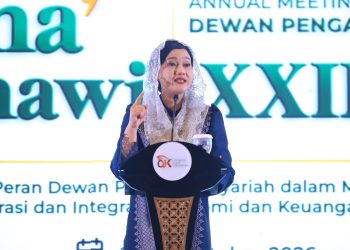
Buku pedoman produk perbankan syariah tersebut diluncurkan dalam agenda puncak Pertemuan Tahunan Perbankan Syariah 2024 dengan tema “Akselerasi Pengembangan Perbankan Syariah Membangun Negeri” oleh Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae di Banda Aceh, pada Jumat (25/10/24).
BERITA TERKAIT
Kegiatan tersebut turut dihadiri oleh Pj. Gubernur Aceh, KNEKS, Kementerian Agama, Badan Wakaf Indonesia dan diikuti oleh seluruh industri perbankan syariah yang melibatkan Komisaris Utama, Direktur Utama, Ketua Dewan Pengawas Syariah, Pejabat Eksekutif, dan Direksi dari Bank Umum Konvensional yang merupakan induk dari BUS maupun UUS.
Kepala Eksekutif Pengawas Perbankan, Dian Ediana Rae menyampaikan, penerbitan ini merupakan salah satu bentuk komitmen OJK dalam penguatan karakteristik perbankan syariah dengan strategi pengembangan keunikan produk syariah sesuai Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023-2027.
“Pedoman Produk yang telah disusun OJK ini diharapkan dapat memberikan panduan bagi industri dan pemangku kepentingan terkait dalam pelaksanaan produk perbankan syariah sehingga memberikan kesamaan pandang dan pemahaman dalam implementasi,” ungkap Dian.
Ketiga pedoman produk perbankan syariah tersebut diharapkan dapat melengkapi Peraturan OJK (POJK) sebelumnya dengan penjelasan yang lebih rinci dan teknis serta dilengkapi berbagai macam contoh dan pembukuan sehingga memudahkan bagi pelaku industri dalam implementasinya.
Pedoman Produk Pembiayaan Mudarabah
Pedoman Produk Pembiayaan Mudarabah Perbankan Syariah merupakan pedoman ketiga setelah sebelumnya OJK telah menerbitkan Pedoman Produk Pembiayaan Murabahah Perbankan Syariah dan Pedoman Produk Pembiayaan Musyarakah Perbankan Syariah, yang disusun bersama DSN-MUI, pelaku industri perbankan syariah dan pemangku kepentingan lainnya.
Produk pembiayaan mudarabah merupakan salah satu produk yang memiliki keunikan dan dapat menjadi alternatif bagi industri perbankan syariah untuk diversifikasi produk pembiayaan yang berbasis bagi hasil selain dari pembiayaan musyarakah.
Dian menegaskan karakteristik pembiayaan mudarabah yang berbasis bagi hasil dan dapat dinilai memberikan konsep keadilan bagi bank dan nasabah.
“Produk pembiayaan mudarabah merupakan salah satu produk yang unik dan memiliki daya saing tinggi karena mengusung konsep bagi hasil berdasarkan kinerja usaha yang dibiayai. Potensi fluktuasi pendapatan yang diperoleh dinilai lebih memenuhi konsep keadilan bagi bank dan nasabah,” ujar Dian.
Pedoman Produk Pembiayaan Mudarabah memuat beberapa hal, antara lain:
- Ketentuan pembiayaan mudarabah secara umum
- Para pihak yang terlibat dalam pembiayaan mudarabah
- Ketentuan terkait modal dan cakupan/ruang lingkup kegiatan usaha yang dapat dibiayai serta metode dan mekanisme distribusi hasil usaha
- Mekanisme restrukturisasi pembiayaan mudarabah
- Mekanisme pelunasan dipercepat
- Mekanisme penyelesaian pembiayaan bermasalah
- Pengakuan hasil usaha dalam pembukuan pembiayaan mudarabah
- Skema-skema yang dapat dilakukan menggunakan akad pembiayaan mudarabah dilengkapi dengan ilustrasi dan pencatatan sehingga pedoman ini menjadi lebih komprehensif dan memudahkan industri dalam implementasi pembiayaan musyarakah.
Pedoman Implementasi Shariah Restricted Investment Account (SRIA) dengan Akad Mudharabah Muqayyadah
Perbankan syariah memiliki potensi untuk mengembangkan produk dengan kekhasan syariah sebagai bentuk diferensiasi model bisnis dari perbankan konvensional, terutama transaksi yang berbasis investasi. Untuk memberikan acuan komprehensif dan terstruktur bagi industri perbankan syariah dalam mengimplementasikan SRIA, maka disusun Pedoman Implementasi SRIA dengan Akad Mudharabah Muqayyadah.
Dian menyampaikan bahwa SRIA dengan Akad Mudharabah Muqayyadah merupakan tindak lanjut Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) yang telah membedakan antara produk Investasi dan produk Simpanan pada perbankan syariah.
“Sebagai respons terhadap UU P2SK tersebut, OJK memperkenalkan produk SRIA dengan Akad Mudharabah Muqayyadah yang merupakan skema investasi dengan risiko ditanggung oleh Investor. Upaya ini merupakan bagian dari upaya OJK dalam penguatan karakteristik perbankan syariah sebagaimana tertuang dalam Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023-2027,” lanjut Dian.
Pedoman Implementasi SRIA ini disusun oleh OJK bekerja sama dengan DSN-MUI, pelaku industri perbankan syariah dan pemangku kepentingan lainnya dengan tetap memperhatikan prinsip kehati-hatian, manajemen risiko, tata kelola, dan pelindungan konsumen.
Pedoman Implementasi SRIA memuat beberapa hal, antara lain:
- Struktur produk SRIA meliputi ketentuan umum, para pihak, kepatuhan syariah, asesmen, minimum jumlah dan tenor investasi, distribusi bagi hasil, biaya operasional, dan pengembalian investasi
- Kontrol internal dan manajemen risiko SRIA meliputi kontrol internal, manajemen risiko konsentrasi dan manajemen risiko likuiditas
- Perilaku pasar (market conduct) dari transaksi SRIA
- Transparansi dan pengungkapan SRIA meliputi prinsip umum, lembar informasi produk, syarat dan ketentuan perjanjian dan laporan kinerja
- Ketentuan prudensial SRIA yang meliputi aspek prudensial dan investasi SRIA melalui valuta asing
- Skema, mekanisme dan pembukuan SRIA yang meliputi skema, mekanisme, pelaporan dan ilustrasi pencatatan.
Pedoman Implementasi Cash Waqf Linked Deposit (CWLD)
RP3SI mendorong perbankan syariah melakukan transformasi melalui sinergi dengan ekosistem ekonomi syariah, khususnya sinergi dengan keuangan sosial syariah untuk memberikan dampak sosial-ekonomi bagi masyarakat. Salah satu inovasi produk perbankan syariah yang dikembangkan oleh OJK dan memiliki karakteristik yang tidak dapat diimplementasikan perbankan konvensional adalah Cash Waqf Linked Deposit (CWLD).
CWLD merupakan produk berbasis wakaf uang temporer yang melibatkan peran Nazhir Wakaf Uang dan Bank Syariah sebagai Lembaga Keuangan Syariah Penerima Wakaf Uang (LKS-PWU) dalam menyusun program wakaf yang dapat meningkatkan potensi perwakafan dan juga meningkatkan kinerja perbankan syariah.
Dian menekankan diferensiasi dan keunikan yang dimiliki oleh CWLD yang berbasis berbeda dengan produk konvensional serta memberikan dampak sosial-ekonomi.
“Cash Waqf Linked Deposit (CWLD) merupakan salah satu produk yang memiliki keunikan, karakteristik, dan daya saing tinggi dengan mengintegrasikan antara fungsi komersial dan fungsi sosial bank syariah secara bersamaan (creating shared value). Hal ini diharapkan menjadi sebuah terobosan baru dalam operasional bank syariah, sehingga dapat berdampak pada masyarakat luas dan meningkatkan kinerja Bank Syariah,” jelas Dian.
Untuk memberikan acuan yang jelas dan bermanfaat bagi seluruh pelaku industri perbankan syariah dalam mengembangkan dan menerapkan CWLD, maka dilakukan penyusunan Pedoman Implementasi CWLD oleh OJK bekerja sama dengan Kementerian Agama (Kemenag), Badan Wakaf Indonesia (BWI), serta industri perbankan syariah yang telah menjadi LKS-PWU dengan tetap memperhatikan prinsip kehati-hatian, manajemen risiko, tata kelola, dan pelindungan konsumen.
Pedoman Implementasi CWLD ini disusun untuk memberikan kerangka yang terstruktur dan acuan yang komprehensif dalam proses implementasi CWLD bagi Bank Syariah sebagai LKS-PWU dan Nazhir Wakaf Uang.
Pedoman Implementasi CWLD memuat beberapa hal, antara lain:
- Aspek Hukum Wakaf Uang Temporer
- Konsep CWLD yang mencakup pembahasan mengenai pengertian, fitur-fitur dan format nama program CWLD, serta pihak-pihak dalam CWLD dan manfaat CWLD bagi masing-masing pihak
- Skema CWLD mencakup skema CWLD Tanpa Pembiayaan dan CWLD dengan pembiayaan
- Dokumentasi CWLD mencakup dokumen-dokumen terkait dengan CWLD yaitu Perjanjian Kerja Sama (PKS), Mini Prospektus, Formulir Kepesertaan, Akta Ikrar Wakaf (AIW), dan Sertifikat Wakaf Uang (SWU) CWLD
- Laporan program CWLD mencakup Laporan Penerbitan Program CWLD dan Laporan Realisasi Program CWLD.
- Contoh program CWLD berupa simulasi dan ilustrasi program CWLD.
Penerbitan tiga pedoman produk perbankan syariah diharapkan dapat menjadi bagian penting bagi perbankan syariah dalam mengembangkan shari’ah-based products lebih beragam, inovatif, dan berdaya saing tinggi, serta pada akhirnya berkontribusi pada pertumbuhan ekonomi nasional yang inklusif dan berkelanjutan.***