Di tengah lonjakan harga minyak dan kurs Rupiah yang tertekan ke level Rp17.855 per dolar AS, kepemimpinan baru Bank Indonesia mempertahankan BI-Rate di level 5,75%. Namun, manuver menginjak rem moneter sembari memompa pedal gas likuiditas menyimpan risiko struktural.
Stabilitas.id – Bagi bank sentral di negara berkembang, merumuskan kebijakan moneter pada paruh kedua 2026 menyerupai mengemudikan kendaraan bertenaga besar di lintasan yang licin: terlambat menginjak rem, nilai tukar akan tergelincir masuk jurang depresiasi; namun jika pengereman terlalu mendadak, mesin pertumbuhan ekonomi domestik akan mati seketika.
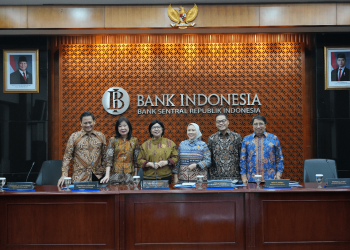
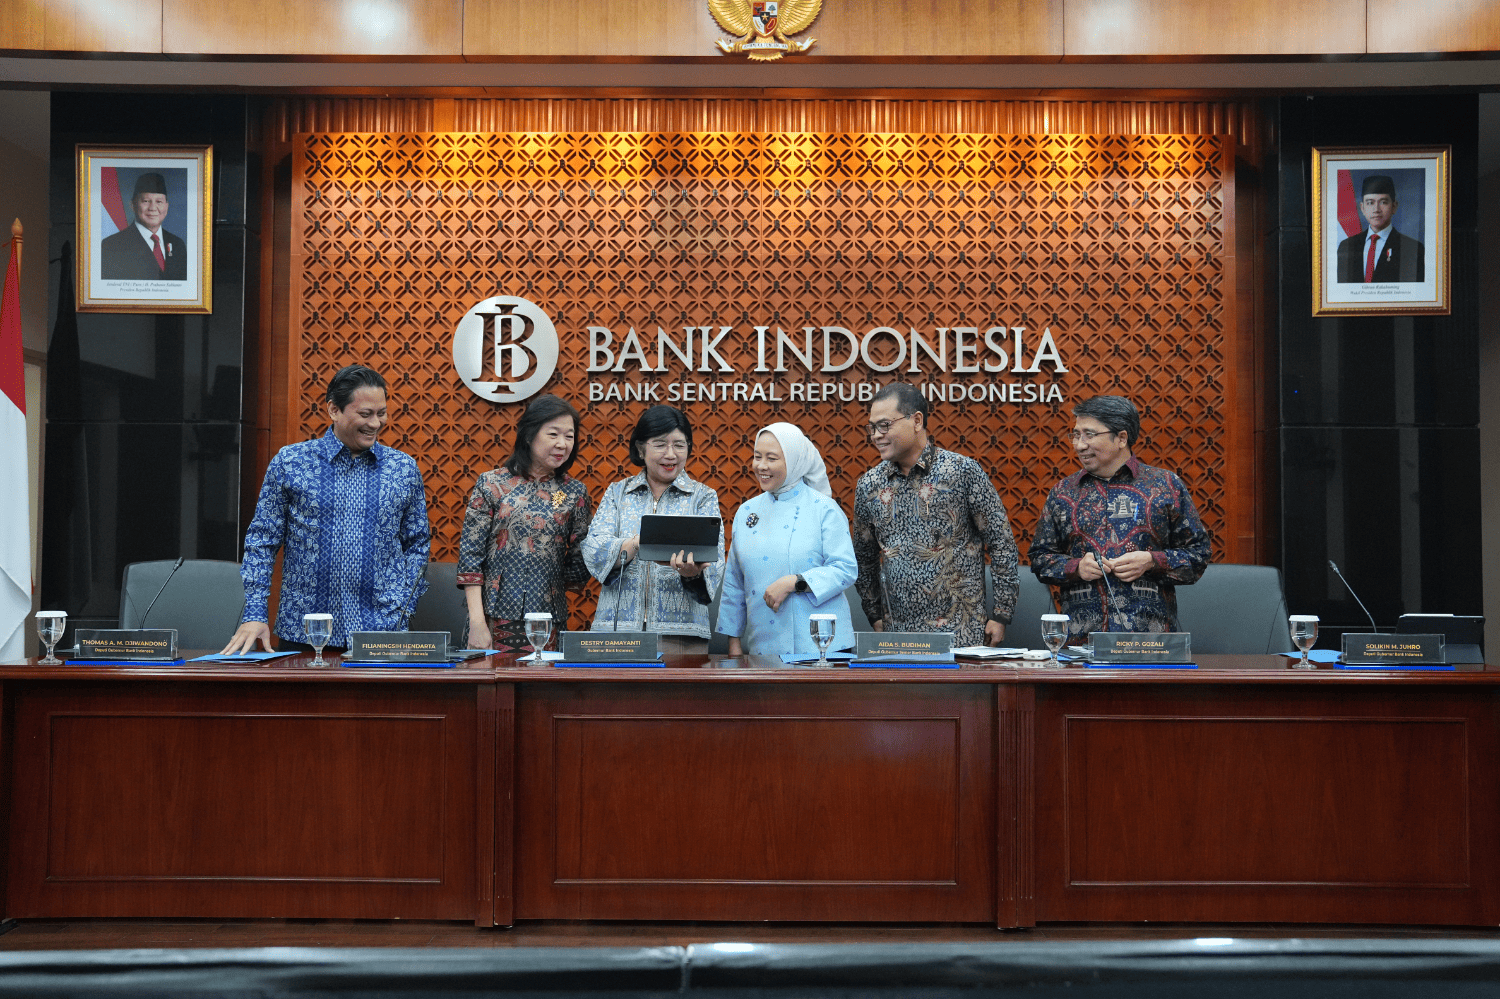
Dilema kalkulasi inilah yang dihadapi Destry Damayanti dalam debut Rapat Dewan Gubernur (RDG) reguler perdananya sebagai Gubernur Bank Indonesia, pascapelantikannya di Mahkamah Agung. Di hadapan ketidakpastian pasar global yang memuncak—tatkala suku bunga The Fed (Fed Funds Rate) bertengger di rentang 3,75%–4,00% dan harga minyak mentah dunia sempat melambung ke USD 132 per barel akibat eskalasi geopolitik—Bank Indonesia pada 22–23 September 2026 memutuskan mengunci BI-Rate di level 5,75%.
Dalam keterangan resminya, Rabu (23/9/2026), Gubernur BI Destry Damayanti menegaskan alasan di balik jangkar moneter tersebut.
BERITA TERKAIT
“Keputusan ini tetap konsisten dengan strategi stabilisasi nilai tukar Rupiah di tengah tekanan eksternal yang masih kuat guna mendukung pencapaian sasaran inflasi sebesar 2,5±1% pada tahun 2026 dan 2027 serta mendorong pertumbuhan ekonomi yang berkelanjutan. Bank Indonesia terus memperkuat kebijakan insentif untuk menarik aliran masuk modal asing dan menjaga stabilitas nilai tukar Rupiah, serta mempercepat pendalaman pasar uang dan pasar valas,” pungkas Destry.
Namun bagi para pelaku pasar dan perumus kebijakan, pertanyaan esensialnya adalah: so what? Apa konsekuensi riil dari manuver akrobatik ini bagi stabilitas sistem keuangan Indonesia?
Implikasi pertama adalah berjalannya paradoks “kebijakan rem dan gas”. Secara ortodoks, menahan suku bunga acuan saat bank sentral global bersiap mengetatkan likuiditas biasanya menuntut pengetatan kredit domestik. Namun Bank Indonesia menempuh rute heterodoks. Sembari menahan suku bunga acuan (menginjak rem moneter), bank sentral justru menggelontorkan insentif Kebijakan Likuiditas Makroprudensial (KLM) hingga menembus Rp461,2 triliun (menginjak gas perbankan).
Hasilnya terlihat spektakuler pada data agregat: kredit perbankan melaju kencang 13,65% (yoy), didorong oleh lonjakan kredit investasi yang melesat 25,11%. Direktur Utama Bank Mandiri Riduan, dalam beberapa kesempatan mengonfirmasi vitalnya pasokan likuiditas tersebut sembari mengingatkan ancaman pembengkakan biaya dana:
“Injeksi likuiditas makroprudensial melalui KLM sebesar Rp461,2 triliun menjadi penopang utama bagi perbankan untuk mempertahankan laju kredit di level 13,65%. Namun, tantangan terbesar industri adalah mengelola biaya dana (Cost of Funds) valas agar tidak mengikis margin bunga bersih,” ujar dia.
Implikasi kedua adalah ongkos mahal yang harus diserap demi menopang stabilitas kurs. Menyadari selisih imbal hasil (yield spread) obligasi domestik dengan US Treasury kian tipis, BI melipatgandakan insentif pasar valas: diskon premi transaksi Swap Beli Lindung Nilai dinaikkan hingga 25% dan DNDF hingga 30% bagi pinjaman luar negeri dan penanaman modal asing.
Presiden Direktur BCA Gregory Hendra Lembong, sebagaimana dicatat redaksi, selalu menyambut baik langkah bank sentral ini sebagai peredam volatilitas.
Kendati demikian, Wakil Direktur INDEF Eko Listiyanto melalui catatan analisis moneter INDEF membongkar beban risiko yang diserap neraca bank sentral:
Kondisi ini diperberat oleh dinamika persaingan likuiditas antar-bank. Ketua Umum PERBANAS Dr. Hery Gunardi, dalam kesempatan terpisah menegaskan pentingnya kehati-hatian perbankan menyongsong aturan baru:
Menjaga BI-Rate di level 5,75% adalah keputusan paling terukur yang bisa diambil Bank Indonesia di bawah kepemimpinan Destry Damayanti pada September 2026 untuk meredam turbulensi pasar obligasi. Namun, strategi menyubsidi premi lindung nilai valas dan menyuntikkan ratusan triliun likuiditas di tengah kurs yang berada di level Rp17.855 per dolar AS adalah perjudian berisiko tinggi. Jika tensi geopolitik Timur Tengah kembali menyulut harga energi dunia dan memicu pelemahan kurs lebih jauh, Bank Indonesia tak lagi memiliki ruang leluasa untuk menginjak pedal rem dan gas secara bersamaan. ***