Oleh : Mas’ud Said – Penulis buku BPD Resilient, Competitive and Contributive
PELUNCURAN Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 bertujuan mewujudkan industri perbankan yang semakin sehat, tangguh, inovatif, berdaya saing, dan inklusif.
Bank dituntut untuk bekerja secara efisien. Efisiensi dalam arti luas mencakup peningkatan kualitas kredit, penurunan cadangan kerugian penurunan nilai seiring rendahnya rasio kredit bermasalah (Non-Performing Loan/NPL), efisiensi tenaga kerja melalui digitalisasi, serta pengendalian biaya operasional bulanan dan tahunan.
Kunci utama untuk pengembangan pengelolaan operasional bank ialah efisiensi, optimalisasi potensi internal termasuk market share yang merupakan privilege mereka.
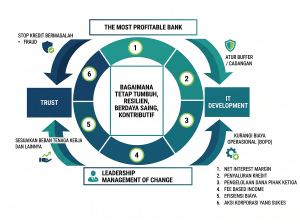
Inefisiensi adalah Musuh Bisnis Bank
Dalam setiap penentuan kebijakan bank, di hampir semua rapat penting direksi – komisaris, atau dalam penentuan langkah strategis bank, efisiensi umumnya dipahami sebagai berkurangnya biaya operasional atau pengetatan pengeluaran. Sedangkan optimalisasi captive market dimaknai sebagai Upaya mendayagunakan potensi pasar yang dimiliki bank, misalnya melalui layanan payroll pegawai atau Aparatur Sipil Negara (ASN) yang melekat di bank pelat merah.
Padahal makna captive market sesungguhnya lebih luas daripada sekadar pasar yang tersedia. Di dalamnya juga terdapat potensi pasar yang masih bisa dibidik oleh bank: peluang baru yang dapat dikembangkan menjadi penopang bisnis sekaligus memperkuat laba perusahaan..
Selama ini, bank pelat merah enjoy dan tak sadar bahwa melekatnya sistem keuangan APBN dan belanja melalui rekening bank Himbara atau RKUD dan dana provinsi atau rekening kas umum daerah yang selama ini melalui bank daerah setempat, adalah privilege atau seperti “nasi yang tinggal disantap”.
Dengan kata lain, bank Himbara dan bank daerah (BPD) relatif memiliki ceruk eksklusif. Walaupun begitu mereka dituntut menerapkan model bisnis yang terbuka, kompetitif dan menguatkan jaringan sumber dana secara bersaing terbuka.
Sebagai salah satu anggota badan penasehat (advisory body) dari sebuah bank daerah yang dinamis dan challenging, berdasarkan pengamatan bertahun tahun, saya melihat bahwa seluruh potensi internal perlu dikelola secara efisien. Prinsip “jangan lebih besar pasak daripada tiang” harus menjadi kredo dalam ekosistem internal, terutama bagi direktur keuangan dan direktur operasional.
Optimalisasi sumberdaya bank bisa berjalan dalam lompatan yang tinggi dengan optimalisasi IT yang mendukuing bisnis, menguatkan opersional, menjangkau lebih luas pasar dan promosi serta dimanfaatkan dalam risk management.
Perubahan Regulasi Perbankan yang Bertubi tubi
Tujuan RP3I Oktober 2026 antara lain untuk memperkuat kapasitas keuangan dan tata kelola keuangan negara yang lebih governed, tidak ringkih. Tujuan lain agar perbankan tetap resilien menghadapi situasi politik moneter yang dinamis dan tak tentu arah. Tujuan lainnya ialah mengurangi lemahnya keahlian di perbankan daerah. Meningkatkan ekosistem kerja dan etos kerja, bahkan cara kerja yang handal.
Salah satu syarat bank bisa hidup, tumbuh berkelanjutan dan memiliki daya tahan adalah competitiveness dan kekuatan untuk menahan serangan dan risiko yang semakin membesar. Ketidakmenentuan ekonomi dan tata kelola keuangan pemerintahan juga menjadi perhatian, terutama dinamisnya aturan baru yang menjerat sehingga jajaran direksi harus awas terhadap regulasi baru.
Proses digitalisasi menggunakan teknologi buku besar terdistribusi (seperti blockchain), yang di Indonesia diklasifikasikan sebagai peluang dan ancaman. Bank harus kokoh, memiliki daya tahan dan bisa segera bangkit kembali dalam waktu singkat dari keterpurukan apapun melalui keputusan yang tepat.
Bertahan Atas Risko yang Membesar
Tidak dapat disangkal bahwa pada periode 2026–2028, menjelang kampanye pemilihan presiden berikutnya, risiko operasional BPD yang berkaitan dengan dinamika politik berpotensi meningkat. Bank tidak lagi hanya menghadapi risiko tradisional, seperti risiko kredit dan likuiditas, tetapi juga kompleksitas risiko baru yang dipicu oleh transformasi digital, perluasan kewenangan produk, dan pengetatan kepatuhan hukum.
Selain risiko siber dan ketahanan operasional digital (cyber and operational resilience risk), terdapat sejumlah tren risiko perbankan yang perlu dimitigasi. Perubahan lingkungan eksternal yang rentan dan dinamis juga menuntut direktur kepatuhan untuk memperkuat mitigasi risiko hukum dan kepatuhan. BPD perlu semakin waspada terhadap risiko pemulihan dan resolusi bank, risiko reputasi akibat aktivitas ilegal, serta risiko kredit pada sektor UMKM dan sektor riil.
“Resilience is the ability to cope with adversity, adapt to challenges, and bounce back from difficult experiences”. Daya tahan itu adalah kekuatan untuk kebal terhadap serangan. “People can survive the most challenging ordeals—some even thrive. and yet, they may be unaware or unclear exactly how they got through the challenges they faced” (Neenan, 2018).
Bagi sebagian direksi, sejumlah perkembangan baru mungkin masih terasa asing,meski dia harus pura-pura baik menyajikan kudapan bagi tamu asingnya itu. Komoditas digital berada dalam pengawasan Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti), sementara pengaturan aset keuangan digital juga berkembang dalam kerangka regulasi yang relevan. Di tengah perkembangan tersebut, persaingan di lapangan terus berlangsung.
Dalam kondisi apa pun, kemampuan meningkatkan daya saing (competitiveness) menjadi salah satu syarat agar BPD dapat bertahan dan tumbuh secara berkelanjutan. Daya saing berarti kemampuan untuk tampil lebih unggul dan menjadi yang terbaik di antara kelompok bank sejenis (peer group) maupun para pesaing lainnya. Pasar perbankan semakin terbuka, berubah dengan cepat, dan menghadirkan persaingan bisnis yang semakin ketat..
Mengelola dan menjalankan bank modern butuh kemampuan berbagai skill yang mumpuni, pengalaman kuat, dan keahlian beberapa domain. Karena itu, tata kelola perbankan bukan semata-mata persoalan akuntansi, kredit, atau pencapaian laba jangka pendek, sebagaimana kerap dipahami oleh masyarakat awam.
Capaian Perbankan Tertinggi adalah Kontribusi Ekonomi
Capaian tertinggi sebuah bank daerah bukan hanya tercermin dari besarnya aset, laba, penyaluran kredit, atau pencapaian tata kelola perusahaan yang baik (Good Corporate Governance/GCG). Kinerja juga perlu dilihat dari pertumbuhan yang berkelanjutan, termasuk melalui perbandingan Compound Annual Growth Rate (CAGR), serta kontribusi nyata bank terhadap perekonomian.
Setiap bank dapat memiliki fokus yang berbeda. Ada bank yang memprioritaskan pembiayaan usaha kecil, sementara bank lainnya memperkuat pembiayaan sektor industri dan jasa. Perbedaan fokus tersebut merupakan bagian dari pelaksanaan fungsi intermediasi perbankan dalam mendukung kegiatan ekonomi.
Tugas pemimpin bank dis amping melaksanakan program strategis adalah memastikan perusahaan mampu bertahan sekaligus terus melaju dan bangkit di tengah ketidakpastian ekonomi. Secara kelembagaan, arah perusahaan dipandu oleh corporate plan. Namun, perencanaan tersebut tidak akan bermakna apabila tidak menghasilkan kontribusi nyata bagi perekonomian.
Direktur Utama harus mampu menggerakkan kapal sekaligus memberi navigasi keluar dari badai. Corporate Plan akan menjadi jantung yang sakit manakala jajaran direksi tidak mampu memitigasi risiko dan merespons perubahan yang cepat dan tak beraturan itu. ***