

Karakteristik bisnis dan kestrategisan bank justru membuat institusi ini berisiko tinggi. Rentetan krisis memang kian menyadarkan pelaku industri perbankan akan pentingnya manajemen risiko. Namun pendekatan model struktural, dan bukan kultural, membuat bankir cenderung memandang manajemen risiko sebagai kewajiban ketimbang kebutuhan.
Oleh: Yudi Rachman
Bisnis bank itu unik. Lihat saja dari sisi permodalan. Pemilik bank hanya diwajibkan menyetor modal sekitar 8 persen dari total aset bank, yang ditunjukkan oleh rasio kecukupan modal atau capital adequacy ratio (CAR). Artinya, meski si pemilik cuma punya Rp100 miliar tetapi ia diperbolehkan mengelola dana nasabah hingga Rp 1,25 triliun.
Tak hanya unik, bisnis bank juga strategis mengingat perannya sebagai lembaga perantara (intermediary) di perekonomian. Mengutip pernyataan Gubernur Bank Indonesia (BI) Darmin Nasution saat membuka forum ”The Alliance for Financial Inclusion (AFI)” di Jimbaran, Bali tahun lalu, sekitar 80 persen aset industri keuangan masih dikuasai industri perbankan. Artinya, tak kurang dari 80 persen transaksi bisnis maupun perputaran uang di Tanah Air masih mengandalkan bank.
Hanya saja, di balik keunikan dan kestrategisan bank ini terkandung risko yang tidak kecil. Dari sisi permodalan, misalnya, dengan modal ratusan miliar namun diberikan kebebasan mengelola dana pihak ketiga (DPK) hingga triliunan maka ada risiko yang sangat besar di sana, khususnya kepada para nasabah.
Taruh kata, bank di mana si pemilik menyetor modal Rp100 miliar kemudian menggelontorkan pembiayaan kepada suatu perusahaan sebesar Rp200 miliar. Andai kredit tersebut macet maka mustahil si pemilik dapat meng-cover pinjaman jikalau hanya mengandalkan modalnya sendiri. Artinya akan ada nasabah lain yang dananya di bank tadi terpaksa ikut menanggung risiko kredit macet tersebut.
Namun risiko terbesar yang dihadapai bank bukan hanya terkait dirinya sendiri ataupun nasabahnya melainkan efek bola salju yang sering disebut sebagai risiko sistemik. Singkat kata, keruntuhan satu bank dapat menjatuhkan bank-bank lain bank, bahkan mengakibatkan krisis ekonomi suatu negara.
Contoh paling nyata adalah kasus penutupan 16 bank di tahun 1997 yang kemudian merembet jadi ketidakpercayaan masyarakat kepada institusi keuangan. Alhasil terjadi penarikan dana besar-besaran (rush) dari bank. Akibatnya bank-bank yang sebenarnya sehat jadi limbung kekurangan likuiditas.
Tidak berhenti di sana, karena ’sakit’ maka bank tidak dapat menjalankan fungsi intermediasinya. Walhasil perekonomian nasional ikut mandeg. Karena laju perekonomian terhenti maka Indonesia jatuh dalam jurang krisis, yang berujung pada runtuhnya rezim orde baru.
Belajar dari pengalaman masa lalu, serta untuk menekan efek negatif risiko itulah mengapa Bank Indonesia (BI) lantas mewajibkan bank mempraktik manajemen risiko. Direktur Direktorat Penelitian dan Peraturan Perbankan BI Wimboh Santoso mengungkapkan, krisis 1997/1998 menyadarkan regulator bahwa risiko itu dinamis, tidak melulu berurusan dengan modal.
“Dulu orang hanya melihat risiko kredit dan risiko pasar yang diakomodir dalam amandemen Basel I. Kemudian Basel II diterapkan untuk mengakomodasi operational risk pasca krisis 1997/1998. Dan sekarang di 2008/2009 ada risiko sistemik sehingga permodalan harus bisa memperhitungkan risiko sistemik. Itulah faktanya dan manajemen risiko itu kian dinamis,” jelasnya.
Tidak mau kecolongan lagi, langkah nyata pun langsung dibuat BI dengan mengeluarkan Peraturan Bank Indonesia (PBI) No 5/8/PBI/2003 tentang Penerapan Manajemen Risiko bagi Bank Umum. PBI itu kemudian diperbaharui dengan PBI No 11/25/PBI/2009. Inti dari peraturan tersebut adalah bank nasional wajib menjalan manajemen risiko minimal untuk delapan jenis risiko, yakni risiko kredit, risiko pasar, risiko likuiditas, dan risiko operasional, risiko hukum, risiko reputasi, risiko strategis, dan risiko kepatuhan.
PROFIL RISIKO
Begitu pentingnya penerapan manajemen risiko hingga secara reguler BI sebagai regulator terus memantau perkembangan implementasi manajemen risiko. ”Kita lakukan pada masing-masing bank. BI selalu melakukan up dating saat melakukan pemeriksaan maupun berdasarkan dari beberapa laporan,” kata Wimboh.
Ia melanjutkan, jika masih terdapat komponen yang kurang, maka harus dilengkapi. Kemudian BI juga mengevaluasi peran top manajemen dalam penerapan manajemen risiko. Hasil akhirnya keluar dalam bentuk risk profile. Kalau dalam risk profile-nya terlihat risiko kreditnya kurang harus dilakukan pembenahan.
Intinya, ia menambahkan, setiap ada informasi atau produk baru akan dibuat review risk profil dari bank tersebut. ”Pada dasarnya kita percaya bank sudah menerapkan manajemen risiko, tetapi kita tetap melakukan assessment dan kuantifikasi risiko. Paling tidak tiap kuartal BI akan mengeluarkan risk profile dari masing-masing bank,” ujarnya.
Namun, Wimboh juga mengingatkan penerapan manajemen risiko itu bukan merupakan salah satu cara untuk meredam risiko. Menurut dia yang tepat adalah manajemen risiko merupakan dasar dalam menentukan seberapa besar ketahanan bank tersebut ke depan, antara lain dilihat dari kemampuannya menyiapkan modal minimum.
Sementara itu Direktur Eksekutif Bankir Asociation for Risk Management (BARa), Pardi Sudrajat, menilai manajemen risiko sebenarnya bukanlah sesuatu yang baru di kalangan perbankan. ”Bahkan dunia perbankan dapat dikatakan sebagai salah satu sektor yang terdepan dalam menerapkan manajemen risiko,” tegasnya.
Ia menambahkan, setidaknya ada tiga hal yang harus dikuasai terkait manajemen risiko. Pertama adalah pengetahuan, yakni bankir harus benar-benar tahu apa itu risiko dan bagaimana mengelola risiko. “Bankir harus tahu risiko apa yang akan terjadi jika bank membuka produk baru. Dengan mengetahui risiko, bankir bisa mengukur seberapa besar risiko dan strategi mengendalikannya,” tandas Pardi.
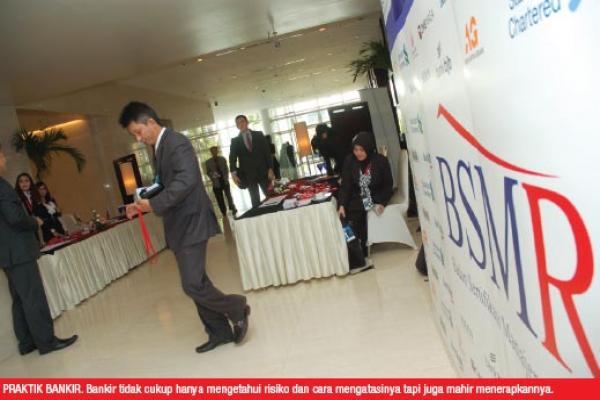
Kemudian, lanjutnya, yang tidak kalah penting adalah keterampilan dalam menerapkan manajemen risiko. Mengetahui risiko dan cara mengatasi saja tidak cukup, bankir juga harus mahir menerapkannya. Berbicara tentang mahir sangat terkait erat dengan pengalaman. “Dari pengalaman itulah skill akan terbentuk,” jelas Pardi.
Hal terakhir terkait dengan sikap, perilaku dan filosofi bahwa risiko adalah bagian terpenting dalam pencapaian tujuan sebuah usaha. “Itu adalah attitude. Dalam melaksanakan tugasnya ia mementingkan etika bisnis,” tandas Pardi lagi.
 UJI KOMPETENSI
Dengan multi risiko yang terkandung dalam bisnis perbankan dan keunikan bisnis perbankan maka tuntutan agar perbankan dikelola oleh tenaga-tenaga profesional yang unggul dalam kompetensi dan integritas semakin kuat. Khususnya kompetensi dalam bidang manajemen risiko.
Nah, salah satu alat ukur seorang bankir memahami manajemen risiko adalah telah mengikuti sertifikasi manajemen risiko. Sertifikasi ini mulai dilaksanakan di Indonesia sejak 17 Desember 2005 oleh BSMR (Badan Sertifikasi Manajemen Risiko), lembaga yang ditunjuk BI untuk menyelenggarakan uji kompetensi manajemen risiko bagi para bankir.
Program sertifikasi manajemen risiko perbankan ini terdiri atas lima tingkat, yang didasarkan pada jenjang jabatan dan struktur organisasi bank. Setiap bankir, pengurus dan pejabat bank yang bekerja pada seluruh bank umum di Indonesia, wajib mengikuti ujian sertifikasi ini. Tujuannya adalah untuk meningkatkan kualitas manajemen risiko perbankan dan corporate governance bank.
Di pihak lain, bankir sendiri tidak keberatan dan malah menyambut baik kewajiban sertifikasi ini. Menurut Direktur Utama Bank Mandiri, Zulkifli Zaini, pemberian sertifikasi profesi ini sangat strategis karena dapat mendorong perbankan nasional jadi proaktif, dan bukan malah defensif, dalam mengelola bisnis perbankan. “Sertifikasi itu akan mengarahkan komisaris dan direksi bank cara mengelola risiko secara optimal, dan bukan sebaliknya menghindari risiko,” kata Zulkifli.
Bahkan Ketua Umum Ikatan Bankir Indonesia (IBI) ini optimistis sertifikasi manajemen risiko akan membantu bankir Indonesia untuk siap berkompetisi di tingkat global. Pendapat ini diamini koleganya, Wasekjen Perbanas Anika Faisal. “Sertifikasi sangat penting untuk meningkatkan daya saing,” kata Anika yang juga Direktur Bank BTPN ini.
Meskipun demikian, tidak semua bankir atau setidaknya sebagian kecil memiliki kesadaran yang sama tentang urgensi sertifikasi. Setidaknya ini terlihat dari hasil penelitian BARa pada tahun 2008. Kesimpulannya, 72, 40 persen bankir setuju jika Sertifikasi Manajemen Risiko (SMR) dapat meningkatkan kompetensi bankir, 16, 40 persen menjawab ragu-ragu dan sisanya 11, 20 persen menjawab tidak setuju. Sementara terkait persepsi SMR diperlukan untuk menstandarisasi kemampuan bankir, 64 persen menjawab setuju, 17, 2 persen menjawab ragu-ragu, sisanya 18,8 persen menjawab tidak setuju.
Data tersebut membuktikan bahwa sertifikasi manajemen risiko masih dipersepsikan beragam oleh para bankir. Bisa jadi karena pendekatan yang digunakan selama ini lebih bersifat struktural (top-down) daripada kultural. Tak heran bila pengamat perbankan, Krisna Wijaya, mengkritik masih banyak bankir yang memandang manajemen risiko sebagai way of thinking, belum sebagai way of life. ”Sense of risk management-nya tidak melekat dalam diri bankir,” tegas mantan Direktur BRI dan Komisaris Bank Danamon ini.
Lebih jauh Krisna memaparkan pendekatan modal ’struktural-formalitas’ membuat bankir mengikuti sertifikasi baru sebatas kewajiban. Alhasil, kata dia, secara substansi masih banyak bankir yang belum memahami urgensi dari penerapan manajemen risiko. ”Hal ini makin diperparah pandangan keliru bankir yang menilai jika sudah ada unit khusus yang menangani manajemen risiko maka bank tersebut tidak akan berisiko,” pungkas bankir yang pernah dicalonkan sebagai Deputi Gubernur BI ini. SP







