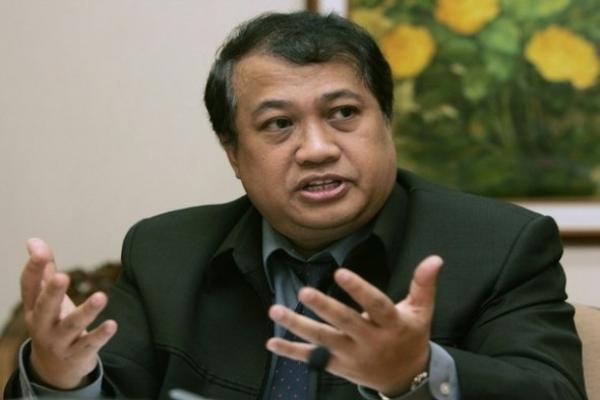
Setelah guncangan pada sektor keuangan Agustus lalu, instrumen obligasi khususnya yang diterbitkan pemerintah mulai naik daun. Bahkan menurut beberapa hedge fund, instrumen itu kini telah menjadi benchmark investasi. Wakil Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Rahmat Walujanto mengatakan bahwa hal itu merupakan sebuah perkembangan positif bagi sektor keuangan Indonesia. Rahmat yang merupakan ‘bapak’ surat berharga negara (SBN) saat masih berkarier di Kementerian Keuangan mengatakan penerbitan obligasi di dalam negeri harus diperbanyak guna memperdalam pasar keuangan dan basis investor domestik. Berikut petikan lengkap wawancara lengkapnya dengan redaksi STABILITAS di ruang kerjanya, belum lama ini.
Bagaimana kondisi pengelolaan utang negara saat ini, karena banyak kalangan menilai utang pemerintah terus meningkat?
Saya harus konsisten dan jujur mengatakan bahwa pengelolaan utang semakin baik. Bukti pertama, Indonesia tidak pernah default. Kedua, sekarang ini, pasar SBN sangat berkembang, sehingga kalau pasar modal bergejolak, maka SBN akan menjadi safe haven. Jadi, ketika terjadi penurunan terus menerus pada indeks harga saham, investor jangka panjang tidak langsung lari ke luar negeri, tetapi mereka mengalihkan dahulu dananya ke pasar SBN. Dan ini sudah terjadi dalam beberapa kesempatan yang lalu, SBN sudah jadi benckmark.
Dan ketiga, bahwa pemerintah sudah berhasil menjaga fiscal sutainibility. Fiskal tidak pernah kekurangan dana karena pemerintah tidak bisa menjual surat utang. Dari waktu ke waktu, dalam situasi apapun yang terjadi di pasar, pemerintah tetap mencapai target pembiayaan APBN.
Jadi utang kita sudah beralih dari bilateral ke portofolio?
Begini, saya kira anggapan tersebut tidak salah. Tetapi juga belum tentu benar. Kita juga masih menjaga hubungan dengan kreditor dari luar negeri. Yang kita kurangi adalah berutang dari kreditor swasta asing, yang bunganya tinggi, dan risikonya cukup besar. Kita masih menjaga hubungan misalnya dengan MDB (multilateral development bank) seperti IDB, ADB, Word Bank, karena mereka selain memberikan pinjaman juga memberikan technical assistance. Expert mereka membantu kita bagaimanan terkait membangun infrasturktur pedesaan, membangun public governance yang lebih baik, dan sebagainya.
BERITA TERKAIT
Bagaimana mengontrol investor asing di SBN ?
Soal investor asing di SBN pada umumnya investor jangka panjang, bisa mencapai 60 hingga 70 persen itu investor jangka panjang. Dan mereka itu bisa disebut sebagai real money account. Karena mereka buy and hold. Sebenarnya saat masih di Dirjen Pengelolaan utang, dalam menerbitkan SBN, kita juga menerapkan yang namanya KYI (know your investor). Jadi kita bisa lihat siapa saja investor asing yang berminat dengan SBN. Dan kita sudah pasti mengutamakan investor yang real money account tadi, yang buy and hold. Mereka itu seperti asuransi asing, dana pensiun asing, dan asuransi yang lain. Kalau yang mulai berkurang adalah hedge fund asing.
Jadi tidak menutup asing, tetapi jangan sampai mendominasi. Karena seperti hedge fund asing juga kadang-kadang mereka meng-create market. Tetapi kita waspadai supaya jangan terlalu banyak juga. Nah, sekarang kita lihat basis investor ritel sudah cukup besar. Kemarin saya dengar untuk ORI 10 itu Rp20 triliun. Ini luar biasa.
Kenapa obligasi negara terlihat begitu penting?
Pertama, karena kalau kita mempelajari tentang pasar keuangan, harga dari SBN itu menjadi patokan untuk menentukan instrument keuangan yang lain.
Kedua, SBN itu dimiliki hampir oleh semua jenis investor, bahkan boleh dikatakan semua jenis investor. Kalau saham, tidak semua investor atau lembaga membeli, BI tidak boleh beli saham, LPS juga tidak boleh, dan pemerintah negara lain juga tidak boleh beli saham. Oleh karena itu, SBN penting sekali sebagai investasi bagi institusi dan perorangan, dalam hal ini investor ritel.
Ketiga, SBN juga merupakan instrument fiskal pemerintah. Satu-satunya instrumen fiskal untuk membiayai defisit APBN dan refinancing utang.
Keempat adalah ia juga instrumen moneter. BI memerlukan SBN menjadi salah satu instrumen mengelola moneter. Misalnya BI mau mengurangi likuiditas di pasar, Bi akan menjual surat berharga yang dimiliki. Tetapi kalau BI mau menambah likuiditas pasar, dia akan membeli surat berharga.
Sebagai orang yang sudah lama bergelut dalam pengelolaan, kapan saat terberat dalam tugas Anda?
Masa-masa sulit pengelolaan utang Indonesia terjadi ketika terjadi krisis reksadana di 2005. Kala itu terjadi redemption besar-besaran, dan yang paling terpukul adalah pasar SBN (Surat Berharga Negara). Karena waktu itu, jumlah bond yang menjadi underlyng reksadana, hampir Rp100 triliun, turun sampai Rp30 triliun. Harganya juga jatuh karena waktu itu banyak investor melalukan redemption, sementara pengelola reksadana tidak mempunyai uang. Akhirnya mereka menjual dengan harga yang sangat murah. Bagaimana dengan pemerintah? Saat itu, andaikata pemerintah mau menerbitkan bond, yield-nya sudah pasti sangat tinggi, jadi sulit bagi pemerintah. Ada dua faktor yang menjadi penyebab. Pertama, waktu itu pemerintah menyesuaikan harga BBM (bahan bakar minyak) sebanyak dua kali di 2005. Ini menyebabkan tingkat suku bunga naik, yield SBN juga naik, sementara harganya turun. Maka reksadana juga terkoreksi. Kedua, saat itu bersamaan dengan ketentuan mark to market, 4 C kalau ga salah. Jadi ada kewajiban mark to market di saat harga yang sangat rendah.
Apa yang dilakukan pemerintah?
Nah, karena ada target, saya dan teman-teman di Diten Pengelolaan Utang menerbitkan SBN untuk menutup defisit APBN, maka saya harus jualan ke luar negeri dan sebagainya. Tetapi waktu itu saya mempunyai strategi, yang kalau dilihat sekarang, cukup berhasil. Pada saat itu, kendati ada redemption, investor asing yang masuk ke Indonesia masih banyak karena mereka melihat fundamental jangka panjang Indonesia bagus. Nah, dengan harga SBN yang turun, mereka tetap ambil (yang kita terbitkan). Tak heran sejak 2005 kepemilikan asing di SBN terus meningkat.
Kemudian waktu itu saya memutar otak bagaimana supaya investor asing tidak begitu menguasai SBN. Karena yang dibeli oleh asing saat itu adalah SBN dengan tenor 5 tahun ke bawah, padahal sebenarnya mereka menginginkan SBN yang tenornya 10 tahun ke atas. Jadi saya katakan ke mereka, saya tukar saja deh, saya ambil yang 5 tahun ke bawah, nanti saya issued yang 10 tahun ke atas. Mau dia.
Bagaimana dengan kondisi krisis 2008?
Krisis 2008 juga menjadi saat terberat buat pengelolaan utang kita. Saat itu indeks jatuh mendekati 1000, nilai tukar hingga Rp14.000, SBI kalau di angka 9 persen. Ini membuat kita susah tidur. Karena waktu itu likuiditas di dalam negeri kering. Jadi kalau salah terbitkan bond saat itu, akan terjadi crowding out. Dan swasta saat itu kalau mencari pembiayaan dari pasar pun sulit, akan terjadi crowding out karena pemerintah akan masuk dalam jumlah besar. Nah, kalau pemerintah masuk saat itu maka yield akan semakin tinggi, harga turun, biaya bunga utang membengkak dan membebani APBN.
Solusi untuk itu?
Saya meminta izin menteri keuangan untuk menerbitkan bond di pasar internasional. Tetapi orang pada menertawakan, karena dalam situasi krisis seperti ini berani-beraninya menjual bond di pasar internasional. Nah, yang paling penting bagi saya, pemerintah saat itu adalah bahwa APBN aman, berapa pun cost yang harus ditanggung. Jika APBN aman, agenda pembangunan ekonomi akan jalan, dan tidak ada gejolak. Andai saja APBN tidak aman, Indonesia pasti jatuh, reputasi pemerintah akan hancur. Jadi kita menerbitkan bond di luar negeri untuk menjaga kredibilitas fiskal, karena kalau di dalam negeri akan terjadi crowding out, beban utang tinggi.