Credit Bureau Indonesia (CBI) meluncurkan empat solusi credit intelligence berbasis data dan AI untuk memperluas akses kredit bagi 137 juta calon debitur.
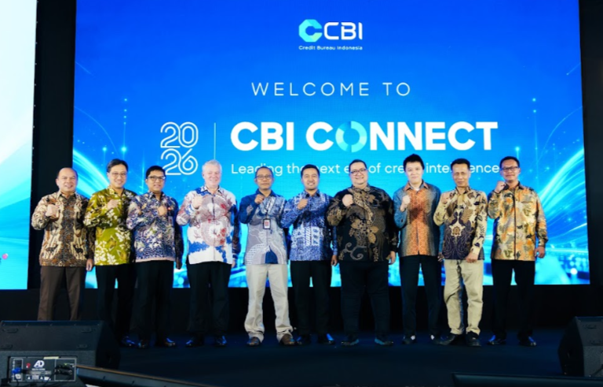
Stabilitas.id – Lembaga Pengelola Informasi Perkreditan (LPIP) PT Credit Bureau Indonesia (CBI) resmi meluncurkan empat solusi credit intelligence terbaru dalam forum CBI Connect 2026 bertema “Leading the Next Era of Credit Intelligence” di The St. Regis Jakarta, Senin (26/10/2026). Inovasi ini dirancang untuk membantu lembaga jasa keuangan mengatasi keterbatasan data pendapatan formal dalam menilai kelayakan kredit calon peminjam.
Melalui pemanfaatan data yang lebih komprehensif, keempat solusi tersebut ditargetkan mampu memperluas peluang akses pembiayaan bagi 137 juta calon debitur, sekaligus mendukung lebih dari 2.000 lembaga jasa keuangan dalam meningkatkan kualitas penilaian kredit dan manajemen risiko.
Kebutuhan akan instrumen penilaian kredit yang akurat kian mendesak mengingat data Badan Pusat Statistik (BPS) 2026 mencatat sebanyak 59,42 persen pekerja di Indonesia berada di sektor informal yang kerap terkendala dokumentasi pendapatan formal.
BERITA TERKAIT
Di sisi lain, Survei Konsumen Bank Indonesia mencatat proporsi pendapatan konsumen yang digunakan untuk membayar cicilan utang mencapai 10,0 persen pada Agustus 2026. Kondisi ini, ditambah ketentuan penilaian kemampuan bayar dalam Surat Edaran Otoritas Jasa Keuangan (SEOJK) Nomor 19/2025 bagi industri pinjaman daring, menuntut tersedianya profil finansial calon peminjam yang lebih utuh.
Direktur Analisis Informasi dan Manajemen Krisis Perbankan, Departemen Perizinan dan Manajemen Krisis Perbankan OJK Bayu Husodo mengapresiasi langkah CBI dalam memperkuat ekosistem informasi perkreditan nasional, termasuk inisiatif platform SME Bureau untuk menstandardisasi profil UMKM.
“Otoritas Jasa Keuangan (OJK) mengapresiasi penyelenggaraan CBI Connect 2026 sebagai forum strategis untuk memperkuat kolaborasi antar pemangku kepentingan dalam mengembangkan ekosistem informasi perkreditan di Indonesia. Forum ini diharapkan dapat memperkuat peran Lembaga Pengelola Informasi Perkreditan (LPIP) melalui pengembangan credit intelligence dan pemanfaatan data berkualitas untuk mendukung strategi pengelolaan risiko kredit yang lebih komprehensif,” ujar Bayu.
Adapun empat solusi baru yang diperkenalkan CBI untuk mendukung keputusan kredit meliputi:
- Income Predictor: Memanfaatkan data dari berbagai sumber untuk memperkirakan pendapatan bulanan calon peminjam yang tidak memiliki dokumentasi pendapatan konvensional.
- Enhanced Bureau Alternative Score (EBAS): Menggabungkan informasi biro kredit dengan wawasan perilaku dari aplikasi guna menilai calon peminjam dengan riwayat kredit terbatas (thin-file borrowers).
- Skip Tracing: Menyediakan informasi kontak dan keterjangkauan debitur yang lebih lengkap serta terkini untuk meningkatkan efisiensi proses penagihan.
- Agent Polar: Solusi berbasis kecerdasan buatan (artificial intelligence/AI) yang membantu lembaga keuangan menganalisis dan membandingkan kinerja portofolio kredit dengan tren industri secara proaktif.
Presiden Direktur CBI Anton K. Adiwibowo menegaskan bahwa penggunaan data yang presisi dan patuh regulasi sangat krusial dalam memperluas inklusi keuangan tanpa mengabaikan kualitas portofolio.
“Berbagai tantangan yang dihadapi lembaga keuangan dalam memperluas inklusi keuangan menunjukkan pentingnya penggunaan data yang tepat dan sesuai ketentuan untuk menilai kelayakan kredit di tengah kompleksitas kebutuhan pembiayaan masyarakat Indonesia. Melalui inovasi credit intelligence, CBI menyediakan informasi yang lebih komprehensif mengenai profil calon peminjam berdasarkan data yang akurat, sehingga membantu lembaga keuangan meningkatkan akurasi penilaian kredit, menjaga kualitas portofolio, dan memenuhi ketentuan yang berlaku,” ujar Anton.
“CBI Connect menjadi wadah bagi berbagai pemangku kepentingan dalam ekosistem kredit Indonesia untuk memperkuat kolaborasi dan mengoptimalkan pemanfaatan data serta informasi kredit. Upaya ini diharapkan dapat memperluas akses pembiayaan bagi masyarakat yang belum terlayani secara optimal, sekaligus memastikan risiko dikelola secara bertanggung jawab,” tambahnya.
Dalam forum yang sama, ekonom senior Aviliani menyoroti pentingnya pemberdayaan sektor informal dan usaha mikro, kecil, dan menengah (UMKM) guna mendorong pemerataan pendapatan rumah tangga di tengah ketidakpastian ekonomi.
“Cerita perekonomian Indonesia ke depan tidak hanya perlu menjaga aspek stabilitas di era higher, tighter, and longer atau aspek pertumbuhan tinggi saja. Namun, aspek pemerataan untuk meningkatkan pendapatan rumah tangga melalui pemberdayaan sektor informal dan UMKM menjadi relevan. Bagi lembaga keuangan, hal ini membuat kita perlu melihat lebih jauh dari skor biro kredit dan memahami realitas ekonomi debitur secara utuh,” tutur Aviliani. ***