M-PESA Kenya
Cerita awalnya ketika Susie Lonie dari Vodafone, perusahaan telekomunikasi asal Inggris ditantang oleh seorang pejabat pemerintah Inggris ketika bertemu di World Summit for Sustainable Development di Johannesburg, Afrika Selatan, 2003 silam. Sebagai perusahaan swasta multinasional, Vodafone ditantang bagaimana cara agar bisa membantu masyarakat yang belum tersentuh layanan keuangan perbankan. Ketika mendengar tantangan tersebut, sebagai pekerja di perusahaan telekomunikasi, Susie tentu langsung berhadapan dengan masalah karena tidak paham perbankan. Namun, apapun penyebabnya, fakta unbanked people dengan jumlah sekira dua miliar orang dewasa di dunia dengan mayoritas ada di negara berkembang dan dunia ketiga, adalah dasar dari ide financial inclusion yang ditawarkan pada Susie Lonie.
Maka, Vodafone ditantang pemerintah Inggris mengatasi hambatan lembaga keuangan untuk memperluas jangkauan layanan ke seluruh lapisan masyarakat. Sejatinya pemerintah Inggris melalui Department for International Development (DFID) meluncurkan 28 proyek peningkatan akses layanan keuangan di negara-negara Afrika, mulai era 2000-an.
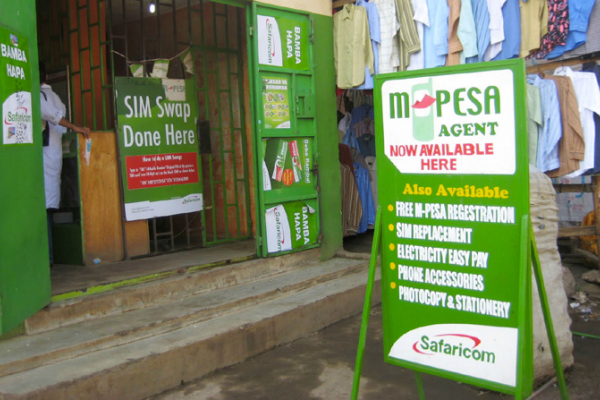
Nah, dengan 1 juta poundsterling dana DFID, Susie menerima tantangan yang disodorkan padanya. Kenya dipilih sebagai lokasi pertama untuk “uji coba” tantangan tersebut. Jumlah unbanked di negara ini mencapai 70 persen warga dewasanya. Menumpang tingginya penetrasi telepon selular, Vodafone pada Maret 2005 meluncurkan layanan transfer antarpelanggan telepon selular melalui anak perusahaannya, Safaricom. Layanan ini diberi nama M-PESA.
Tak hanya transfer melalui layanan pesan (SMS), pelanggan M-PESA juga bisa membayar tagihan, membeli barang di toko, maupun membayar angkutan umum. Dana yang ditransfer lewat SMS pun bisa diuangkan di ribuan gerai penjual pulsa Safaricom. Menggandeng Equity Bank, Safaricom mengembangkan M-PESA ke tabungan dan penyaluran kredit mikro.
Jumlah rekening M-PESA telah dengan mudah melampaui penggunaan rekening bank formal, dan sekarang lebih dari 70 persen dari orang dewasa Kenya terdaftar untuk rekening M-PESA, dibandingkan dengan hanya 42 persen dengan rekening bank.
Agen Bank – China
Kisah sukses branchless banking M-PESA Kenya telah menunjukkan bahwa mobile money dan e-wallet dapat membuat jalur penting bagi perluasan inklusi keuangan. Di China, inisiatif branchless banking mulai mencapai skala, tapi memiliki dasar yang berbeda dari Kenya.
Tidak seperti Kenya, China sudah memiliki sektor perbankan yang luas yang sekarang mencapai lebih dari 60 persen populasi. Jangkauan sistem ini bisa lebih besar mengingat tingginya pertumbuhan agen perbankan. Ada lebih dari 3 miliar kartu debit di China dan lebih dari 40 persen orang dewasa memiliki kartu bank. Kebijakan dan program pemerintah untuk memperluas sektor perbankan, upaya bersama untuk menyederhanakan proses pembukaan rekening bank, serta pembayaran transfer pemerintah yang luas ke rekening bank, mendorong penetrasi ekspansi jasa keuangan formal.
Namun tetap saja, hampir 40 persen orang dewasa China, terutama di daerah pedesaan, tak memiliki rekening bank. Kesenjangan ini telah memotivasi Bank Rakyat China (PBOC) untuk mengejar berbagai program branchless banking yang kini mulai matang.
Untuk lebih memahami cara Negeri Tirai Bambu itu untuk branchless banking, CGAP (Consultative Group to Assist the Poor), kemitraan global dari 34 organisasi terkemuka yang berusaha untuk memajukan inklusi keuangan, melakukan penelitian lapangan pada program utama yang memungkinkan bank untuk menggunakan agen untuk pembayaran dan kas keluar di daerah pedesaan. Program itu termasuk sekitar 500.000 agen untuk bank dan Koperasi Kredit Pedesaan. CGAP menghabiskan waktu di provinsi Yunnan dan Chongqing untuk mendidik para agen, baik interoperable dan eksklusif, bersama-sama dengan IFC, PBOC dan China Union Pay.
Dalam catatan CGAP, berdasarkan wawancara mendalam dengan dua belas agen dan dua belas klien, CGAP menemukan bahwa volume transaksi agen yang rendah menurut standar internasional –rata-rata hanya lima transaksi per hari dibandingkan dengan lebih dari 40 di Kenya. Namun, klien percaya agen, dan bahkan akan menggunakannya lebih banyak jika deposito dan jasa pembukaan rekening baru diizinkan.
Sehingga, saat ini model bisnis agen perbankan China tampaknya belum menarik bagi bank, terutama karena skala ekonomi rendah dan biaya tinggi untuk penyebaran mesin POS. Bank-bank China dan China Union juga masih bereksperimen dengan inter-operabilitas, teknologi baru dan struktur biaya agen. Penggunaan ponsel pintar untuk menggantikan struktur POS saat ini bisa mempromosikan kelangsungan hidup sistem, karena setiap klien dan agen yang diwawancarai memiliki ponsel pintar.
Jika dibanding dengan Kenya, paradigma branchless banking di China memiliki infrastruktur pembayaran yang kuat dan didukung ratusan perusahaan pembayaran bertaraf internasinal, dengan tingkat inovasi tinggi. Sebaliknya, branchless banking di Kenya terutama didorong oleh satu perusahaan, Safaricom.
Perusahaan-perusahaan pembayaran di China bekerjasama dengan industri e-commerce mendorong model baru dari inklusi keuangan. Alifinance, misalnya, adalah bagian dari Alibaba e-commerce, dan menawarkan kredit mikro untuk lebih dari 400.000 dari yang 16 juta pedagang yang menggunakan data transaksi untuk mengukur kelayakan kredit mereka. Pada akhirnya, CGAP mendapati bahwa banyak orang berpenghasilan rendah di daerah pedesaan secara aktif mencari akses ke saluran pembayaran digital untuk berpartisipasi di pasar virtual yang besar dan berkembang di China.
Peran regulator di branchless banking adalah perbedaan lain antara China dan Kenya. Tidak seperti di Kenya, di mana M-PESA itu tidak diatur selama bertahun-tahun, Cina adalah negara di mana regulator telah mencoba mengikuti perkembangan inovasi. Bahkan, sudah ada beberapa peraturan pemerintah dan pedoman mobile money, anti pencucian uang, memerangi terorisme, agen, dan perlindungan konsumen yang bisa mendorong model fransformasi branchless banking. Pada saat yang sama, kecepatan inovasi kadang-kadang begitu cepat di China yang membuat regulator mungkin merasa sulit untuk mengukur risiko layanan baru yang ditawarkan di pasar.
Pakistan
Cerita branchless banking Pakistan dimulai pada bulan April 2008, ketika Bank Sentral mengeluarkan peraturan khusus tentang branchless banking yang ditata aturan jelas: rekening bernilai rendah dengan mengurangi persyaratan KYC, tetapi hanya bank diatur akan diizinkan untuk memegang rekening dan tanda perjanjian dengan jaringan agen untuk melayani pelanggan tersebut. Setelah 18 bulan peraturan tersebut disahkan, layanan pertama branchless banking diluncurkan.
Adalah operator seluler Telenor, membeli saham mayoritas di Tameer Microfinance Bank di mana mereka meluncurkan http://easypaisa.com.pk/EasyPaisa -layanan branchless banking pertama Pakistan pada Oktober 2009. Layanan kini telah diproses lebih dari 10 juta transaksi, sebagian besar tagihan pembayaran dan pengiriman uang domestik, melalui lebih dari 10.000 jaringan agen.
Sebuah bank komersial terbesar Pakistan: UBL juga telah membangun jaringan agen mereka sendiri di bawah merek Omni dan dapat melayani pelanggan dari setiap operator seluler, atau dengan account yang dapat diakses melalui telepon. Mereka telah memenangkan beberapa kontrak dari Pemerintah dan LSM untuk mendistribusikan pembayaran termasuk kepada para korban bencana alam.
Operator jaringan terbesar di Pakistan, Mobilink, juga berpartisipasi dan mengajukan proposal ke State Bank of Pakistan guna mendirikan bank mereka sendiri. Mereka telah mempekerjakan CEO baru yang direkrut dari Tameer Bank untuk menjalankan bank tersebut.
Tidak mau kalah, perusahaan kurir TCS memiliki model bisnis yang unik untuk membawa perbankan ke depan pintu rumah pelanggan mereka dengan memanfaatkan jaringan kurir sepeda motor yang luas. Mereka bermitra dengan bank untuk dapat menawarkan layanan ini, dengan proposisi nilai yang unik.
Di sisi lain, Bank Alfalah dan perusahaan telko Warid, juga bekerja sama meluncurkan layanan bersama-sama. Askari Bank, merupakan bagian yang dimiliki oleh Tentara Kesejahteraan dengan basis pelanggan setia di angkatan bersenjata, juga bermitra dengan operator seluler seperti Zong (dimiliki oleh China Mobile), untuk meluncurkan sebuah layanan yang akan memungkinkan mereka untuk membayar tentara dimanapun mereka ditempatkan di negara itu.
Tapi itu tidak semua akan berjalan mulus. Masih ada beberapa perbaikan regulasi yang bisa dibuat, seperti menghapus persyaratan untuk menangkap informasi biometrik pada saat pendaftaran dan meningkatkan batas account yang telah terkikis oleh inflasi. Dan tantangan operasional seperti mengelola jaringan agen masih belum optimal.
BERITA TERKAIT
Bangladesh
Bangladesh adalah peserta terbaru branchless banking. Penyebarannya baru dimulai dengan sungguh-sungguh di tengah 2011. Sejak diluncurkan, Bangladesh Bank mencatat sampai Maret 2013, Bangladesh telah membuat lompatan 8 kali lipat dalam rekening dan agen yakni 4,6 juta rekening dengan pertumbuhan nilai transaksi mencapai 57 persen.
Pertumbuhan branchless banking terutama didorong oleh bKash, anak perusahaan dari BRAC Bank, yang menyumbang 80 persen dari pangsa pasar branchless banking di Bangladesh . Bank swasta terbesar di Bangladesh – Islami Bank – juga meluncurkan MCash. Belanda Bangla Bank, salah satu bank terbesar di sana juga meluncurkan rekening ponsel.
Contoh di negara lain juga menerapkan Bank Led Model seperti Hello Paisa Nepal, platform MFS terbesar untuk branchless banding di Nepal, yang bermitra dengan 6 Bank besar (Bank of Kathmundu, Bank Sipil) dan 4 perusahaan telco (Nepal Telecom, Ncell).
Dalam model branchless banking yang dikembangkan perbankan, layanan juga dijalankan dengan menggandeng toko ritel dan kantor pos, seperti yang dilakukan di Brasil. Saat ini lebih dari 100 negara telah mengadopsi branchless banking untuk memperluas jangkauan layanan keuangan.. Apa pun cara yang dipilih, tujuan yang ingin dicapai adalah memperluas akses layanan keuangan di masyarakat.