

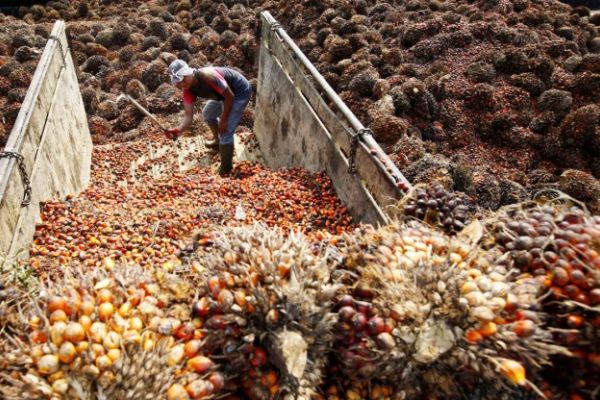
Sebagai lembaga perantara antara pemilik dana dan pihak yang butuh dana, bank tentu mengandalkan penyaluran kredit untuk menjaga performa bisnis sekaligus proftnya. Namun beberapa tahun belakangan, dan juga diprediksi berlanjut tahun depan, pelemahan ekonomi baik global maupun domestik telah menjadi momok menakutkan bagi bank. Momok itu disebabkan oleh ambruknya sektor komoditas.
Deputi Gubernur Senior Bank Indonesia (BI), Mirza Adityaswara menyatakan bahwa lemahnya harga komoditas menjadi salah satu penyebab terpuruknya kinerja kredit nasional dalam tiga tahun terakhir. Mirza mengisahkan, pada tahun 2010 hingga 2012 harga komoditas dunia melambung sehingga membuat perusahaanperusahaan di Indonesia tertantang untuk terus melakukan ekspansi. Pendanaan dari perbankan pun menjadi salah satu opsi yang dipilih guna membiayai aksi ekspansi tersebut. “Ini yang membuat kinerja kredit di saat-saat itu cukup besar,” ujar Mirza.
Namun pada perjalanannya, tren harga komoditas dalam beberapa tahun terakhir menukik tajam sehingga memaksa perusahaan untuk menahan laju ekspansinya. Hal ini mau tidak mau juga turut mengerem laju kredit perbankan nasional.
Di lain pihak, buruknya posisi harga komoditas pun menyisakan catatan merah berupa tingginya porsi kredit bermasalah (Non Performing Loan/NPL) yang harus diderita oleh perbankan. Karena itu, kebijakan yang jamak diambil oleh manajemen perbankan adalah dengan sengaja menahan laju kinerja kreditnya guna memperbaiki portofolio bisnisnya, terutama dalam hal catatan NPL perusahaan.
Tak hanya itu, di level internasional turunnya harga komoditas juga berimbas pada tren pelemahan pertumbuhan ekonomi dunia. “Dampak dari (pelemahan ekonomi dunia) ini juga sama. Perusahaan-perusahaan memilih untuk hold dulu ekspansinya, sehingga permintaan kredit jadi berkurang,” ungkap Mirza.
Berdasarkan catatan Statistik Perbankan Indonesia hingga Juni, memang terlihat adanya pelemahan pertumbuhan kredit. Bahkan sektor pertambangan dan penggalian yang banyak berisi produk-produk komoditas mengalami pertumbuhan minus hingga nyaris 15 persen dalam periode setahun.
Seiring dengan pelemahan pertumbuhan kredit, angka rasio kredit bermasalahnya pun paling besar di antara sektor-sektor lain dan berhasil menembus level maksimal yang digariskan otoritas, yaitu mencapai 6,28 persen.
Sektor lain yang kredit macetnya menembus 5 persen juga adalah sektor transportasi, pergudangan dan komunikasi. Pertumbuhan kredit tersebut dalam setahun hingga Juni adalah 2,7 persen.
Tahun ini pengawas tunggal sektor keuangan sudah memperkirakan bahwa pertumbuhan kredit akan melenceng dari target dan hanya akan menyentuh level 6-8 persen saja. Akan tetapi, tahun depan, optimisme dinyalakan oleh beberapa pihak terkait situasi kredit terutama disebabkan oleh membaiknya sektor komoditas.
Otoritas Jasa Keuangan (OJK) adalah salah satu institusi yang menebarkan optimisme itu. Harga komoditas dunia menurut OJK yang sudah mulai menggeliat dalam beberapa waktu terakhir akan meneruskan trennya tahun depan. Hal itu bakal menjadi salah satu backbone bagi kinerja penyaluran kredit perbankan di sepanjang tahun 2017.
“Pulihnya harga komoditas membuat makro ekonomi kita akan terdorong naik. Sudah ada beberapa komoditas yang membaik, seperti harga sawit dan batubara. Ini tentu akan membuat pengusaha optimistis dan pada akhirnya butuh dana segar untuk pengembangan usaha,” ujar Kepala Eksekutif Pengawas Perbankan OJK, Nelson Tampubolon, saat ditemui di kantornya, pertengahan Desember.
Dengan asumsi demikian, maka Nelson meyakini bahwa kinerja penyaluran kredit perbankan pada tahun 2017 berpotensi lebih baik dibanding tahun ini. Jika pertumbuhan kredit tahun ini diperkirakan bakal mentok di level sembilan persen, maka pada tahun depan dapat diharapkan menembus level psikologis dua digit, yaitu di kisaran 11 persen.
Tak hanya semata-mata berharap dari perbaikan harga komoditas, kinerja kredit nasional dikatakan Nelson juga bakal ditopang oleh dampak dari 14 paket kebijakan ekonomi yang sebelumnya telah dikeluarkan oleh pemerintah.
Kumpulan paket deregulasi dan relaksasi yang telah diterbitkan secara bertahap dalam setahun terakhir tersebut dinilai membutuhkan waktu untuk benar-benar memberikan pengaruh di pasar dan masyarakat secara umum.
“Nah setelah sekian waktu diterapkan, saya pikir dampaknya sedikit banyak akan mulai terasa di tahun depan. Lalu juga ada program tax amnesty. Ini semua akan mendorong perekonomian bakal menggeliat dan kredit dibutuhkan sebagai bahan bakarnya,” kata Nelson.
Dengan kini harga komoditas menunjukkan kecenderungan membaik, Mirza pun ikut optimistis bahwa kinerja kredit ke depan bakal turut membaik. Hal ini juga didukung dengan program pembenahan kredit bermasalah dari perbankan yang harusnya sudah rampung, sehingga tahun depan dapat diharapkan pihak bank juga tidak ragu lagi untuk memulai ekspansi kreditnya kembali. Tak ketinggalan, pertumbuhan ekonomi dunia juga menunjukkan tren yang semakin membaik. “Dengan itu semua, dengan adanya perbaikanperbaikan tersebut, kami memperkirakan pertumbuhan kredit tahun depan bisa berada di atas 10 persen,” papar Mirza.
Sementara itu, Lembaga Penjamin Simpanan (LPS) secara spesifk memproyeksikan bahwa pertumbuhan kredit perbankan nasional di sepanjang tahun 2017 mendatang akan lebih banyak disuplai dari sektor manufaktur meliputi bidang pangan dan perakitan serta sektor infrastruktur. Jenis kredit dari sektor korporasi diperkirakan bakal cukup unjuk gigi seiring dengan mulai terasanya dampak dari 14 paket kebijakan pemerintah di bidang ekonomi dan keuangan nasional. “Dalam pandangan kami sektor korporasi tahun depan berpeluang tumbuh sekitar 12 persen sampai 14 persen hingga akhir tahun,” ujar Kepala Group Risiko
Perekonomian dan Sistem Keuangan LPS, Dody Arifanto.
Optimistis
Segendang sepenarian, nada optimisme juga disuarakan oleh kalangan pelaku industri. Perbankan nasional secara umum meyakini bahwa kinerja kredit di tahun depan secara umum bakal berpotensi tumbuh di atas dua digit. Bank Negara Indonesia Tbk (BNI) adalah salah satu yang memendam keyakinan tersebut.
Dalam pandangan BNI, peningkatan kredit nantinya akan lebih banyak didorong oleh serapan kredit pada sektor infrastruktur pemerintah yang di lain pihak juga menimbulkan efek berganda pada permintaan kredit di subsektor lain, seperti bangunan, konstruksi, bahan material dan semacamnya.
Sedangkan terkait booster dari perbaikan harga komoditas, BNI juga menyatakan pendapat senada. “Kenaikan harga minyak, misalnya, nantinya akan memperbaiki sektor pertambangan dan penggalian serta komoditas primer lainnya. Lalu harga minyak kelapa sawit yang naik juga akan mengatrol kredit di sektor agrikultur,” ujar Corporate Secretary BNI, Ryan Kiryanto.
Sementara yang menarik untuk juga dicermati, menurut Ryan, adalah langkah pemerintah membangun sejumlah venue olahraga dalam rangka persiapan sebagai tuan rumah Asian Games 2018 mendatang. Hal ini diyakini bakal membuat aktivitas ekonomi terutama di sektor eceran bakal menggeliat. Artinya, kombinasi antara permintaan kredit produktif dari segmen wholesale, menengah dan kecil akan membaik disertai perbaikan serapan kredit
konsumtif di sektor ritel.
Tak cukup di situ, kredit di sektor kendaraan bermotor dan kepemilikan rumah disebut Ryan juga bakal melonjak seiring dengan meningkatnya permintaan masyarakat. “Dan jangan lupakan juga kontribusi dari sektor pariwisata. Apalagi setelah ditetapkannya 10 daerah destinasi wisata unggulan. Jadi sektor transportasi, perdagangan dan perhotelan juga akan ikut membaik,” papar Ryan.
Angka pertumbuhan kredit di level 12 persen juga disuarakan oleh PT Bank Rakyat Indonesia Tbk (BBRI). Sesuai dengan keunggulannya selama ini, pihak BBRI mencoba menggapai target tersebut dengan mengandalkan kinerja kredit di sektor mikro. “Kami akan coba genjot dari sektor perdagangan dan agribisnis untuk bisa mengejar target pertumbuhan (kredit) sekitar 12 persen sampai 14 persen di tahun depan,” ujar Direktur Keuangan BBRI Haru Koesmahargyo.
Sementara itu, PT Bank Mandiri Tbk (BMRI) dengan target yang relatif sama mencoba mengejar di antaranya melalui kinerja kredit di sektor consumer banking yang dianggap memiliki potensi pertumbuhan lebih bagus dibanding sektor kredit lainnya. Anggapan tersebut didasarkan pada catatan kinerja BMRI di segmen yang terdiri dari Kredit Pemilikan Rumah (KPR), otomotif (Kredit Kendaraan Bermotor/KKB) dan Kredit Tanpa Agunan (KTA) itu, di mana selama ini memiliki rekam jejak risiko kredit yang relatif rendah.
“Untuk (kredit) konsumer tahun depan kami cukup optimistis. Kami mau tumbuh di atas pasar. Kalau di pasaran kan proyeksi (pertumbuhan)nya 12 persen. Kami mau kejar antara 12 persen sampai 15 persen. Tiga segmen itu yang memang mau kami dorong,” tegas Direktur Retail Banking BMRI, Tardi.






