Bank Indonesia perbarui aturan KLM mulai 1 September 2026. Skema KLM PPU gantikan interest channel, potensi insentif GWM naik jadi 6% DPK jika porsi SBN & SRBI non-repo di bawah 19%.
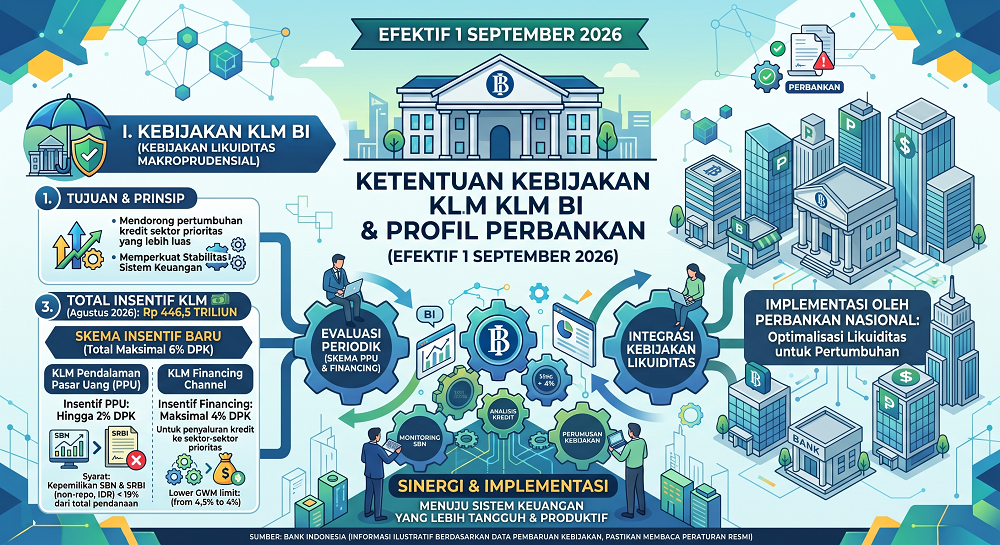
Stabilitas.id – Bank Indonesia (BI) resmi meluncurkan pembaruan skema Kebijakan Likuiditas Makroprudensial (KLM) yang dijadwalkan mulai berlaku efektif per 1 September 2026. Pembaruan ini dirancang untuk memberikan kelonggaran likuiditas yang lebih besar bagi industri perbankan nasional melalui potensi pemotongan Giro Wajib Minimum (GWM) hingga maksimal 6% dari Dana Pihak Ketiga (DPK), meningkat dari batas sebelumnya yang sebesar 5,5%.
Dalam struktur kebijakan yang baru, otoritas moneter meredesain skema pemberian insentif. Pertama, skema KLM Pendalaman Pasar Uang (PPU) kini hadir menggantikan skema KLM interest channel sebesar 1%.
Melalui skema PPU ini, perbankan berpeluang mengantongi insentif kelonggaran GWM hingga 2% DPK, dengan syarat utama mampu menjaga porsi kepemilikan Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) non-repo dalam mata uang rupiah di bawah 19% dari total pendanaan.
BERITA TERKAIT
Sementara itu, untuk KLM Financing Channel, batas insentif atas penyaluran kredit ke sektor-sektor prioritas disesuaikan menjadi maksimal 4% DPK dari yang sebelumnya 4,5%. Sebagai gambaran, hingga pekan pertama Agustus 2026, akumulasi insentif likuiditas KLM yang telah disalurkan BI ke industri perbankan telah mencapai Rp 446,5 triliun.
Menanggapi pembaruan aturan dari Bank Indonesia ini, sejumlah perbankan nasional memberikan respons serta langkah antisipasi yang berbeda-beda, tergantung pada kondisi likuiditas dan neraca masing-masing.
PT Bank Tabungan Negara (Persero) Tbk (BTN) berada di posisi yang sangat strategis dan siap memanfaatkan aturan ini. Per Juli 2026, total kepemilikan surat berharga BTN tercatat sebesar Rp 52,06 triliun, atau hanya 11,43% dari total DPK perseroan yang sebesar Rp 455,27 triliun, dengan rasio Loan to Deposit Ratio (LDR) berada di level 92,61%.
Direktur Utama BTN, Nixon L.P. Napitupulu menyambut positif kehadiran skema KLM PPU. Karena porsi SBN dan SRBI non-repo BTN sudah jauh berada di bawah ambang batas 19%, BTN berpotensi langsung menyerap tambahan insentif GWM secara optimal untuk memperkuat kapasitas ekspansi kredit perumahan dan inklusi keuangan.
Berbeda dengan BTN, PT Bank Central Asia Tbk (BCA) memegang portofolio surat berharga yang terbilang besar. Per Juli 2026, surat berharga yang dimiliki BCA mencapai Rp 419,24 triliun dengan total penghimpunan DPK jumbo sebesar Rp 1.256,72 triliun, sehingga rasio kepemilikannya berada di kisaran 33,35% terhadap DPK. Sementara itu, rasio LDR BCA tercatat sangat longgar di posisi 79,64% dengan realisasi kredit sebesar Rp 1.000,88 triliun atau tumbuh 8,38% secara tahunan.
EVP Corporate Communication and Social Responsibility BCA, Hera F. Haryn menyampaikan apresiasi atas kebijakan BI yang dinilai mengoptimalkan pengelolaan likuiditas pasar. Kendati demikian, BCA tidak tergesa-gesa memangkas portofolionya hanya demi memburu kelonggaran GWM 2%, mengingat likuiditas internal bank masih sangat solid dan ekspansi kredit tetap berjalan terukur berbasis manajemen risiko yang disiplin.
Sementara itu, PT Bank KB Bukopin Tbk (KB Bank) mencatatkan porsi kepemilikan surat berharga yang cukup dominan di dalam neracanya. Hingga Juni 2026, kepemilikan surat berharga KB Bank mencapai Rp 19,97 triliun dengan total DPK sebesar Rp 45,57 triliun, yang mencerminkan rasio porsi sebesar 43,82% terhadap DPK, di tengah rasio LDR yang berada di posisi 98,67%.
Direktur Utama KB Bank, Kunardy Darma Lie menegaskan pihaknya akan berfokus pada penguatan struktur neraca dan optimalisasi penataan aset-liabilitas (Asset Liability Management/ALM). Guna beradaptasi dengan ketentuan KLM PPU, KB Bank akan memanfaatkan fleksibilitas transaksi pasar uang dan transaksi repo untuk mengelola efisiensi biaya dana (cost of fund) serta menjaga kecukupan likuiditas pendukung pertumbuhan bisnis yang sehat. ***
Ketentuan Kebijakan KLM BI & Profil Perbankan (Efektif 1 September 2026)
| Parameter Regulasi & Perbankan | Ketentuan Lama (s.d. Agst 2026) | Ketentuan Baru (Efektif 1 Sept 2026) | Porsi SBN & SRBI terhadap DPK | Kesiapan & Strategi Bank |
| Batas Maksimal Insentif GWM | 5,5% dari DPK | 6,0% dari DPK | – | Relaksasi likuiditas untuk penyaluran kredit. |
| Skema Pasar Uang (KLM PPU) | Interest Channel (1,0%) | KLM PPU (2,0% DPK) | < 19% DPK (Non-Repo) | Mendorong keaktifan pasar uang antarbank/repo. |
| Skema Sektor Prioritas | Financing Channel (4,5%) | KLM Financing (4,0%) | Sesuai target penyaluran | Menjaga pasokan pembiayaan ke sektor riil. |