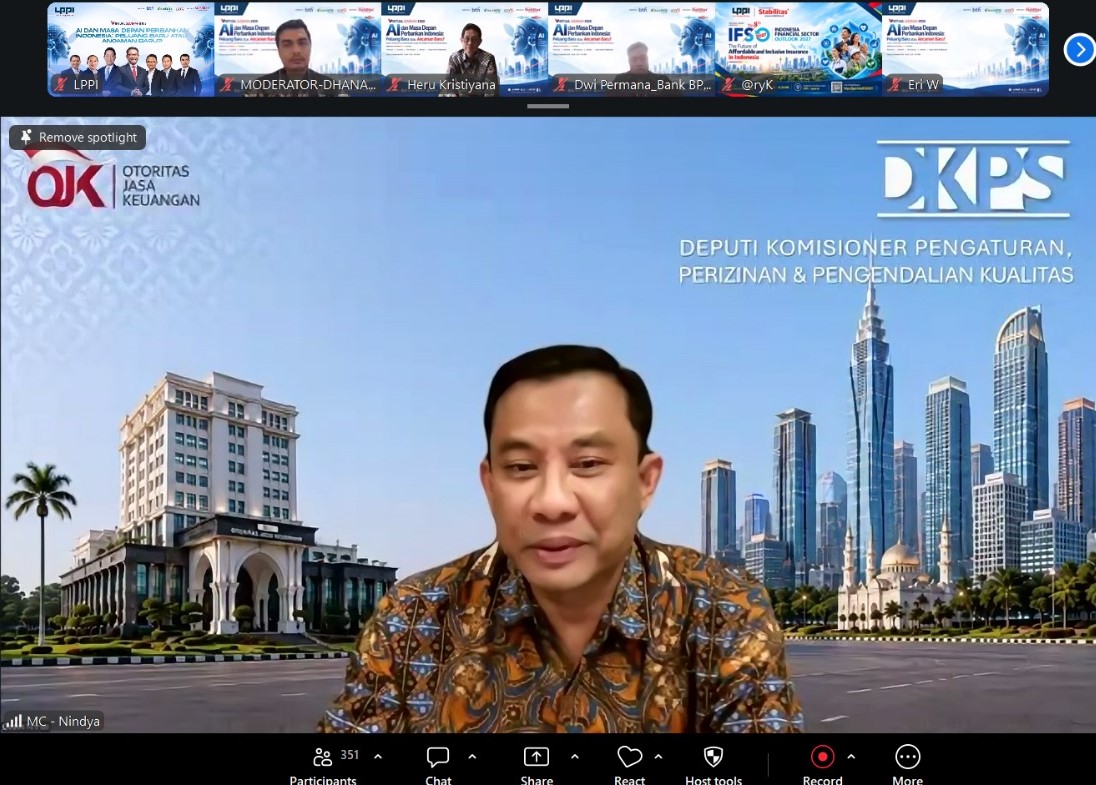
Deputi Komisioner OJK Deden Firman Hendarsyah menegaskan prinsip human-in-the-loop dan tata kelola AI perbankan berbasis risiko pada Seminar LPPI #109.
Stabilitas.id — Deputi Komisioner Pengaturan, Perizinan, dan Pengendalian Kualitas Otoritas Jasa Keuangan (OJK), Deden Firman Hendarsyah, menegaskan bahwa secanggih apa pun kecerdasan buatan (Artificial Intelligence/AI) bertindak secara otonom di industri perbankan, peran manusia tetap mutlak sebagai penentu arah, pengawas kualitas, dan pengambil keputusan akhir (human-in-the-loop).
Penegasan regulasi tersebut disampaikannya sebagai pembicara kunci (keynote speaker) dalam Virtual Seminar LPPI #109 bertajuk “Transformasi Industri Keuangan di Era AI: Human-AI Workforce sebagai Fondasi Baru Daya Saing Industri Keuangan Indonesia”, Jumat (25/9).
Deden memperingatkan bahwa evolusi teknologi cerdas dari sekadar otomatisasi tugas klerikal menuju agen otonom (Agentic AI) menuntut kerangka tata kelola berbasis prinsip (principle-based approach) guna mencegah disrupsi terhadap stabilitas sistem keuangan nasional.
BERITA TERKAIT
Deden memaparkan bahwa penetrasi teknologi digital dan mesin cerdas di sektor jasa keuangan bukan lagi wacana masa depan, melainkan realitas operasional yang sedang berlangsung setiap detik. Mengutip data industri, pasar AI global diproyeksikan menembus USD 184 miliar pada 2024 dan tumbuh rata-rata 28,46 persen per tahun hingga 2030 (Statista, 2024), di mana implementasi AI generatif diestimasikan mampu mendongkrak pendapatan industri perbankan sebesar 2,8 persen hingga 4,7 persen (McKinsey, 2023).
“Ketika kita berbicara mengenai teknologi digital dan AI, kita tidak sedang membicarakan masa depan, melainkan kenyataan saat ini. Dunia sudah dan sedang dibentuk oleh algoritma, big data, dan kecerdasan buatan yang terus berkembang secara dinamis setiap detiknya,” ujar Deden dalam sambutannya.
Evolusi otomatisasi perbankan kini telah merentang dari Robotic Process Automation (RPA), Traditional AI, Generative AI, hingga Agentic AI yang memiliki kapabilitas belajar dan mengambil tindakan mandiri lintas sistem. Di sektor keuangan, AI dimanfaatkan secara luas mulai dari layanan nasabah, underwriting kredit, pencegahan penipuan (fraud), kepatuhan, hingga analisis pasar.
Kendati demikian, Deden menyoroti sederet risiko struktural yang melekat pada sistem AI. Pada tingkat model, bank dihadapkan pada ancaman manipulasi rekayasa digital (deepfakes) yang memicu penipuan dan social engineering, fenomena kotak hitam (black box) yang menyulitkan keterjelaskan (explainability) keputusan algoritma, risiko bias diskriminatif data nasabah, serta kerentanan siber seperti peracunan data (data poisoning) dan pencurian model AI.
Secara makro, OJK mewaspadai risiko sistemik akibat ketergantungan berlebih terhadap vendor teknologi pihak ketiga (third-party concentration), risiko konsentrasi penyedia AI berskala Too Big To Fail (TBTF), serta potensi perilaku pasar yang seragam (herding behavior) antarinstitusi perbankan yang dapat mengguncang stabilitas moneter.
Menjawab kompleksitas tersebut, OJK mengadopsi pendekatan principle-based yang memberikan ruang fleksibilitas bagi bank untuk berinovasi sesuai skala usaha, kompleksitas, dan profil risikonya masing-masing. Kerangka ini bertumpu pada tiga prinsip nilai utama: Akuntabilitas (Accountability) yang mewajibkan transparansi proses dan kepatuhan privasi data nasabah; Pengawasan Manusia (Human Oversight) yang menjamin inklusivitas, etika, dan keadilan di seluruh siklus hidup AI; serta Keandalan (Reliability) yang memastikan sistem aman, tahan uji, dan dapat dijelaskan secara rasional.
Untuk membumikan prinsip tersebut, Deden menekankan integrasi terpadu pada tiga pilar operasional bank:
- People (SDM): Mewajibkan pelatihan kompetensi bagi pegawai bank agar memahami mitigasi bias risiko, batasan etika, dan peran tanggung jawab yang jelas.
- Process: Menerapkan kebijakan tata kelola menyeluruh, manajemen risiko berbasis siklus hidup (AI lifecycle dari inisiasi, perancangan, pengujian, evaluasi berkala), hingga pembentukan Komite AI dan audit model independen.
- Technology: Menerapkan arsitektur teknologi yang transparan, andal, adaptif terhadap risiko, serta berlandaskan prinsip security by design dan zero trust.
Menutup pemaparannya, Deden menggarisbawahi bahwa tata kelola teknologi cerdas tidak dapat diemban oleh satu pihak secara parsial.
“Tingkat kompleksitas yang tinggi menyebabkan AI tidak dapat dihadapi secara optimal oleh satu pihak saja, sehingga diperlukan kolaborasi yang saling melengkapi antara regulator, industri, akademisi, dan masyarakat,” pungkas Deden, seraya mengajak seluruh pemangku kepentingan membangun ekosistem perbankan Indonesia yang tangguh, inklusif, dan berdaya saing global. ***