BERITA TERKAIT
Sejatinya kartu kredit berfungsi sebagai alat pembayaran pengganti uang tunai. Namun sejak sepuluh tahun lalu, fungsi ini bertambah luas, karena dengan kartu kredit, nasabah juga bisa menarik uang tunai di mesin ATM. Belakangan fasilitas tarik tunai ini pun makin meluas dengan kemudahan untuk tarik tunai di merchant yang biasa disebut gesek tunai atau gestun.
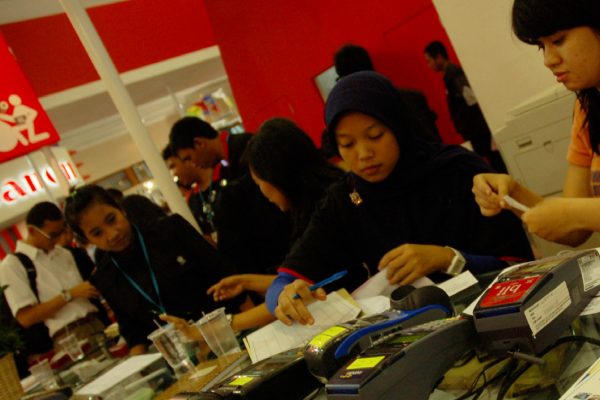
Gesek tunai adalah penarikan dana tunai dengan menggunakan kartu kredit di toko yang menyediakan alat Electronic Data Capture atau disebut merchant. Transaksi ini dilakukan ketika pemegang kartu butuh uang tunai lalu datang ke merchant. Maka pemegang kartu bisa mendapatkan dana segar hingga batas kartu kreditnya.
Nah, fasilitas yang disebut belakangan, akhir-akhir ini dinilai memberikan ancaman serius untuk industri pembayaran. Kemudahan nasabah untuk menarik uang tunai alih-alih belanja di sebuah merchant membuat fasilitas ini digandrungi tidak hanya bagi nasabah tetapi juga pemilik merchant.
Bagi pemilik kartu fasilitas ini jelas menguntungkan karena dia bisa menarik uang meski tidak memiliki dana di tabungan, bagi pemilik merchant keuntungannya berasal dari selisih bunga. Bank umumnya menerapkan suku bunga tinggi, 4-5 persen per bulan, bagi pemegang kartu yang menarik tunai. Sementara, bila digunakan sebagai alat pembayaran belanja, suku bunga pinjaman ini sekitar 3 persen.
Akan tetapi, praktik tersebut memberikan masalah tersendiri bagi bank terutama lagi otoritas. “Kami engga bisa kenali apakah dia ambil cash atau belanja,” kata Direktur Eksekutif Departemen Kebijakan dan Pengawasan Sistem Pembayaran Bank Indonesia, Enny Panggabean.
BI sudah memberikan larangan tegas soal praktik gestun ini sebagaimana Peraturan Bank Indonesia (PBI) No.11/11/PBI/2009 sebagaimana diubah dengan PBI No. 14/2/2012 tentang penyelenggaraan kegiatan alat pembayaran menggunakan kartu (APMK).
“Sesuai dengan PBI tersebut, pihak acquirer wajib menghentikan kerja sama dengan merchant yang melakukan tindak yang dapat merugikan bank penerbit kartu kredit,” ujar Enny.
Bahkan BI sudah menyatakan bahwa gestun melalui merchant atau toko-toko sebagai bentuk layanan jasa ilegal ketika mengeluarkan Surat Edaran BI bernomor 15/13/DASP dua tahun lalu. Kerasnya BI melarang gestun mengingat praktik tersebut bisa membuat bank terjerembab dalam kredit macet, karena nasabah cenderung mendapatkan utang dari kartu plastik itu dengan mudah. Lebuh dari itu, praktik itu juga disebut-sebut bisa meningkatkan risiko tindak pidana pencucian uang. “Data yang dilaporkan tidak sesuai karena biasanya untuk belanja tapi ternyata untuk menarik uang tunai. Ada beberapa yayasan yang menggunakan gesek tunai dan jumlahnya naik,” kata Eny.
Singkatnya, lanjut Enny, praktik gestun juga berpotensi mengakibatkan kesalahan persepsi terhadap tujuan dari kartu kredit, yakni sebagai alat pembayaran, bukan fasilitas kredit dalam bentuk uang tunai.
Sementara itu Ketua Umum Asosiasi Sistem Pembayaran Indonesia (ASPI) Darmadi Sutanto menuturkan praktik gestun akan diberantas karena selain berpotensi merugikan pemegang kartu kredit, juga merugikan bank karena merchant yang melayani transaksi gestun menikmati selisih suku bunga, sedangkan bank menanggung biaya dana (cost of fund).
Darmadi menyebut dari nilai transaksi kartu kredit dalam satu bulan, diperkirakan terdapat sekitar 15 persen dari nilai tersebut yang merupakan transaksi gestun. “Size-nya cukup besar, saat ini bervariasi setiap banknya, ada yang 30 persen dari nilai transaksi kartu kredit berupa gestun. Kalau 15 persen saja, sudah sekitar Rp3,1 triliun uang diputar dan bank bayar cost of fund,” katanya.
Berdasarkan data transaksi kartu kredit yang diterbitkan oleh BI, hingga Maret 2015 tercatat transaksi kartu kredit senilai Rp24,02 triliun dengan volume sebanyak 23,29 juta transaksi.
Tutup Merchant
Mencermati fenomena transaksi gestus yang tidak sehat,Bank Indonesia mefasilitasi 24 bank penerbit kartu kredit, 13 aquirer, Asosiasi Sistem Pembayaran Indonesia (ASPI) dan Asosiasi Kartu Kredit Indonesia (AKKI) bersinergi untuk memberantas praktik gesek tunai (gestun).
Melalui kesepakatan tersebut, Darmadi melanjutkan, bank-bank sepakat untuk menutup merchant apabila terindikasi oleh salah satu bank melakukan transaksi gestun. Apabila ada bank yang tidak melakukan penutupan terhadap merchant yang terindikasi melakukan gestun, BI akan memberikan sanksi adminsitratif berupa surat teguran.Ini merupakan sanksi berupa sanksi sosial yang membuat bank tersebut tidak akan dianggap sebagai mitra.
Darmadi menambahkan, pihaknya sudah berupaya untuk mengatasi persoalan gestun tersebut. Sebab, transaksi gestun dianggap merugikan para bank di Indonesia. “Benar bahwa bank harus memberi solusi juga pada nasabah. Kami sudah mulai upayakan dan beberapa bank sudah mendahului, yakni menurunkan fee untuk ambil cash. Bahkan sudah ada yang bebas adminitrasi, bunganya diturunkan lebih rendah dari gestun,” kata mantan direktur BNI itu.
Nantinya, hal tersebut diyakini Darmadi akan diikuti oleh bank lain. Sehingga, praktik gestun dapat diberantas.”Ini kesepakatan bank, kompak, tutup EDC di merchant yang terindikasi ini. Satu bank tutup maka yang lain juga harus ikut tutup,” harap dia. “Lalu kalau ada bank yang muncul ngasih lagi, maka kita enggak anggap teman. Dan bank tersebut ambil mesinnya, maka bank yang lain juga harus ambil di merchant itu. Biar hilang semua,” imbuh dia.
Kampanye pemberantasan gestun juga menapat tanggapan positif dari para bankir. Bahkan PT Bank CIMB Niaga Tbk yang juga mendukung kesepakatan untuk memberantas praktik gestun ini mengaku telah memulainya sejak tahun lalu.
Head of Card & Merchant Business Consumer Bank CIMB Niaga Bambang Adi Karsono mengatakan pihaknya sejak tahun lalu telah mengambil langkah tegas terhadap merchant yang melanggar peruntukkan electronic data capture (EDC). “Kami melakukan monitoring harian sekaligus melakukan site visit ke merchant kami untuk memastikan mereka tidak melakukan pelanggaran,” ucap dia. Kalau terbukti melanggar, lanjut Bambang, pihaknya akan segera menarik EDC sekaligus menghentikan kerjasama dengan merchant tersebut
Adapun berdasarkan laporan keuangan perseroan, per Maret 2015 nilai transaksi kartu kredit di CIMB Niaga tercatat Rp5,44 triliun atau naik 32,03 persen secara tahunan dibandingkan Maret 2014 yang senilai Rp4,12 triliun.