JAKARTA, Stabilitas.id – Implementasi Solusi Dua Pilar perpajakan internasional dinilai mampu menjadi solusi dalam sistem pajak internasional yang selama ini dianggap sudah tidak relevan sehingga memicu peningkatan risiko praktik penghindaran pajak.
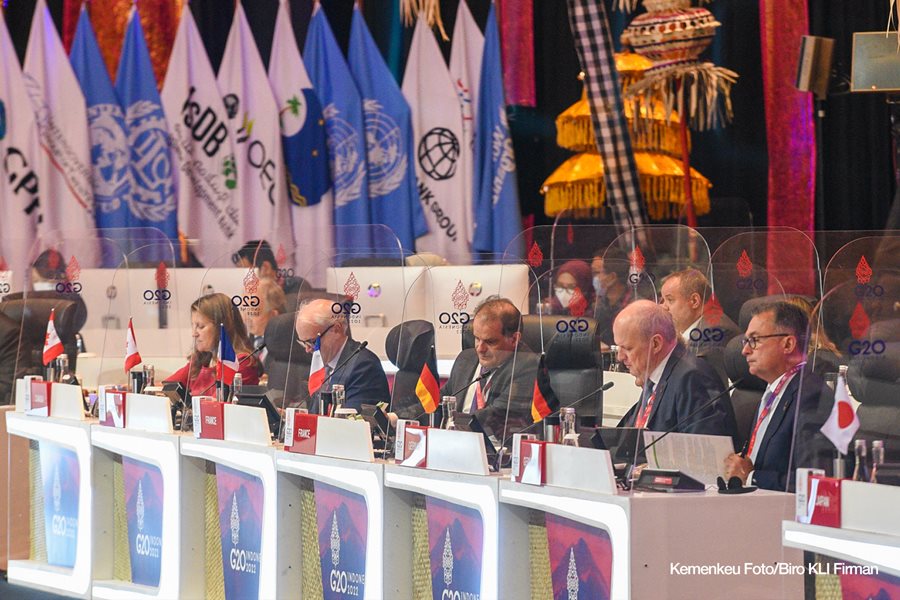
Hal ini disepakati dalam pertemuan Menteri Keuangan dan Gubernur Bank Sentral/Finance Minister and Central Bank Governor (FMCBG) ke-3 G20 Presidensi Indonesia yang dilaksanakan di Nusa Dua, Bali, pada 15-16 Juli 2022
Partner, DDTC Fiscal Research & Advisory Bawono Kristiaji memaparkan beberapa contoh sistem pajak internasional yang sudah tidak relevan, seperti sistem pajak internasional yang merujuk pada separate entity approach atau separate accounting approach, hak pemajakan yang masih berbasis kehadiran fisik, serta penggerusan basis pajak dan pengalihan laba atau Base Erosion and Profit Shifting (BEPS).
BERITA TERKAIT
Ia juga mengatakan, rata-rata 80 persen pendapatan di negara berkembang berasal dari penerimaan pajak, tentunya BEPS atau praktik penghindaran pajak akan sangat merugikan karena berdampak pada terhambatnya pembangunan di negara tersebut.
Oleh karena itu, diperlukan solusi dan penanganan secara global untuk mengatasi masalah perpajakan internasional tersebut.
“Karena ini persoalan global lebih baik memang solusinya bersifat multilateral dibanding unilateral atau domestic action, karena bisa menciptakan pajak berganda, ketidakpastian, sekaligus mendistorsi ekonomi global,” ungkap Aji.
Menanggapi hal itu, Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak Yon Arsal mengungkapkan Solusi Dua Pilar yang diinisiasi OECD/G-20 Inclusive Framework (IF) memainkan peran penting untuk memastikan keadilan dan kesetaraan dalam sistem perpajakan, serta diharapkan mampu memperkuat kerangka perpajakan internasional.
Adapun Pilar 1 bersifat wajib atau harus diterapkan (minimum standar) oleh anggota OECD/G20 IF yang sudah menyepakati Solusi Dua Pilar. Sedangkan Pilar 2 bersifat common approach (tidak wajib).
Sementara itu, Pilar 2 merupakan solusi yang berupaya mengurangi kompetisi pajak sekaligus melindungi basis pajak.
Pilar 2 terdiri atas dua rencana kebijakan, yaitu Global Anti-Base Erosion Rules (GloBE) terkait penetapan tarif pajak efektif PPh badan minimum, dan Subject to Tax Rule (STTR) terkait pemberlakuan tarif withholding tax.
Yon berharap, konsep tersebut mampu memberikan dampak positif terhadap upaya pencegahan praktik penghindaran pajak.
“Pengawasan terhadap kepatuhan wajib pajak akan dilakukan melalui mekanisme pertukaran informasi (exchange of information) sehingga otoritas pajak di Indonesia akan memperoleh informasi yang dibutuhkan untuk melakukan analisa terhadap laporan Wajib Pajak,” tutup Yon.***