Riset Sun Life Asia mengungkap 70 persen keluarga cemas aset tergerus akibat minimnya kesiapan ahli waris mengelola kekayaan lintas generasi.
Stabilitas.id — Riset terbaru Sun Life Asia bertajuk Passing the Torch: When Legacy Means More Than Money mengungkap bahwa ancaman terbesar dalam menjaga keberlanjutan kekayaan keluarga lintas generasi bukan semata perubahan kondisi pasar, melainkan ketidaksiapan generasi penerus dalam mengelola aset yang mereka terima, Senin (28/9). Survei tersebut mencatat sebanyak 70 persen responden di kawasan Asia khawatir kekayaan mereka tidak mampu bertahan hingga generasi berikutnya, sementara hanya satu dari lima responden (20 persen) yang merasa benar-benar siap untuk mewariskan peninggalan mereka saat ini.
Laporan yang membedah dinamika wealth management di Asia tersebut menemukan adanya pergeseran paradigma yang mendasar. Sebanyak 74 persen responden kini memandang warisan tidak terbatas pada aset finansial semata, melainkan mencakup nilai-nilai moral, keterampilan, dan pelajaran hidup. Di sisi lain, kendati kesadaran menyusun rencana warisan tertulis dan mengomunikasikannya kepada keluarga melonjak lebih dari dua kali lipat—dari 10 persen pada 2025 menjadi 22 persen pada 2026—tingkat kesiapan eksekusi keluarga terbilang stagnan di level 20 persen.
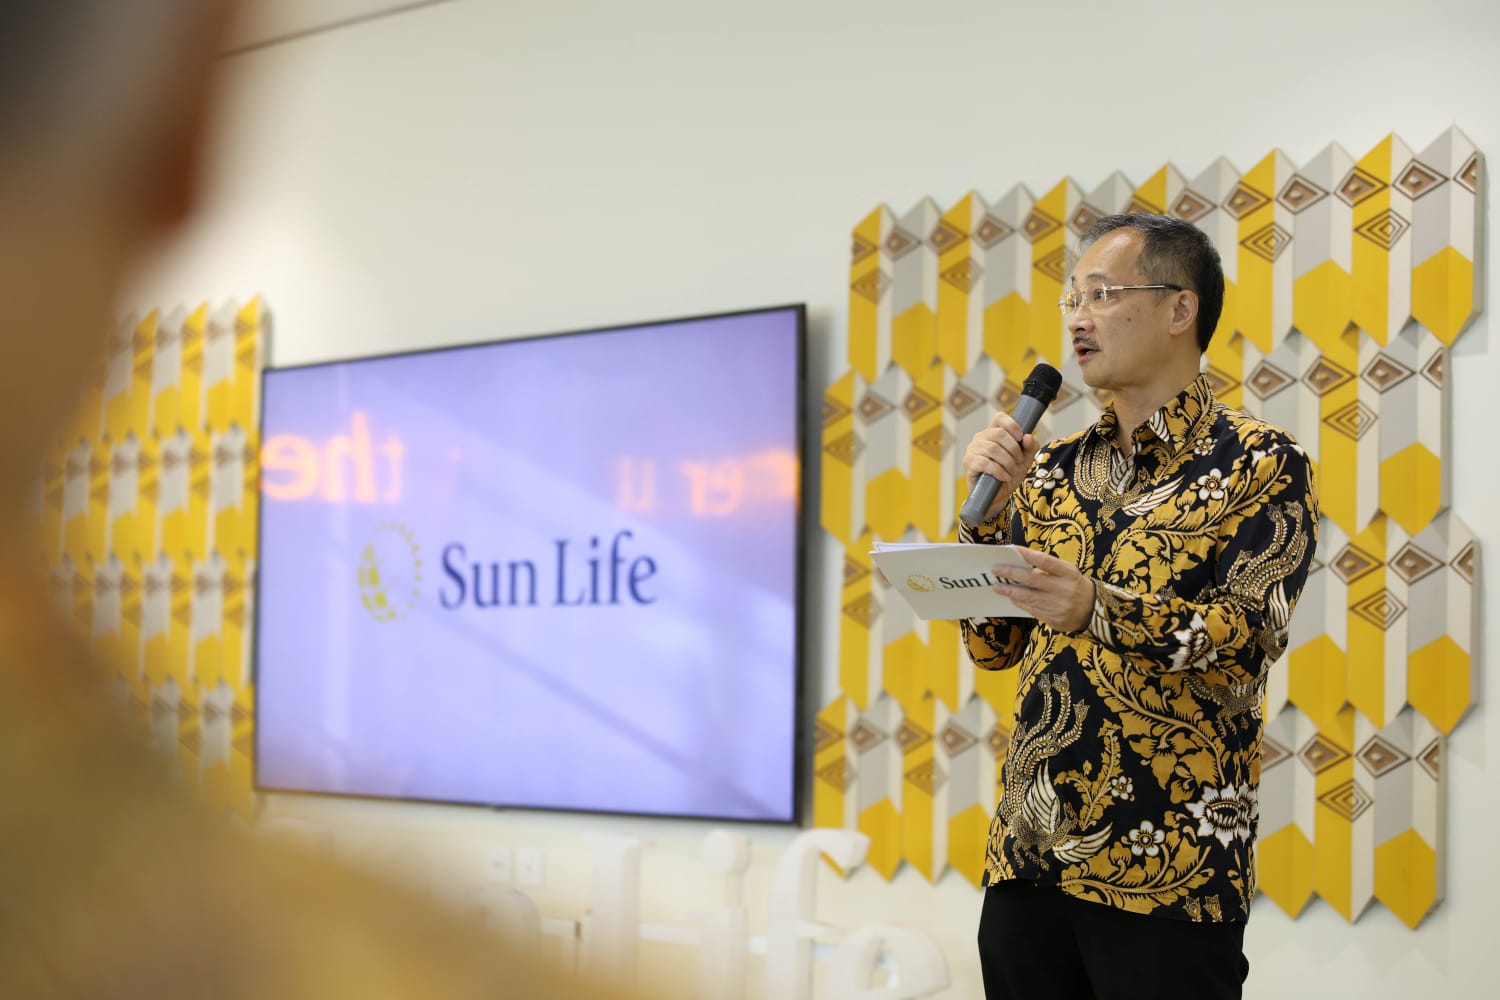
Presiden Direktur Sun Life Indonesia Albertus Wiroyo menegaskan bahwa perencanaan kekayaan menuntut keselarasan pemahaman antaranggota keluarga, bukan sekadar perjanjian di atas kertas.
BERITA TERKAIT
“Perencanaan warisan tidak cukup hanya dengan dituangkan secara tertulis. Keluarga perlu memiliki pemahaman yang sama mengenai tujuan dari kekayaan yang diwariskan, prinsip yang menjadi panduan dalam mengelolanya, serta bagaimana generasi berikutnya dapat meneruskan tanggung jawab tersebut. Dengan begitu, rencana yang tertulis dapat benar-benar diterapkan dan bertahan dari generasi ke generasi,” kata Albertus dalam siaran media resminya.
Di Indonesia, kesadaran perencanaan tergolong matang di mana responden yang belum memiliki rencana warisan menyusut signifikan menjadi 9 persen, dibandingkan 20 persen pada 2025. Sebanyak 30 persen responden domestik telah mengantongi rencana warisan tertulis kendati belum mengomunikasikannya secara terbuka kepada ahli waris.
Menariknya, profil risiko di Tanah Air menunjukkan keunikan tersendiri. Di antara responden Indonesia yang cemas kekayaannya tergerus, konflik internal keluarga menjadi kekhawatiran paling dominan (58 persen), disusul kesiapan ahli waris dalam mengelola aset (53 persen), ketidakpastian regulasi dan perpajakan (46 persen), serta fluktuasi pasar (43 persen). Selain itu, 65 persen responden Indonesia menempatkan kesempatan pendidikan sebagai prioritas utama warisan, dengan 61 persen aset finansial dialokasikan khusus untuk membiayai studi lanjutan anak-cucu.
Kekhawatiran terhadap ketahanan aset justru tereskalasi paling tinggi di kalangan generasi muda. Sebanyak 76 persen Gen Z dan Milenial cemas kekayaan keluarga tidak bertahan lama, melampaui generasi pendahulunya yakni Gen X (66 persen) dan Baby Boomers (59 persen). Kendati demikian, kelompok muda ini lebih optimistis terhadap dampak jangka panjang aset, di mana 65 persen Gen Z dan 67 persen Milenial meyakini kekayaan keluarga mampu memberi manfaat hingga beberapa generasi ke depan.
Bagi segmen nasabah kaya (high-net-worth individuals/HNWI), peta kekhawatiran bergeser ke ranah teknis profesional. Hanya 20 persen kelompok HNWI yang mengkhawatirkan konflik keluarga. Fokus utama konglomerasi keluarga lebih tertuju pada risiko kekeliruan keputusan investasi (37 persen), kerumitan regulasi hukum dan pajak lintas yurisdiksi (29 persen), serta kredibilitas institusi pengelola dana (40 persen). Tak heran, sebanyak 83 persen kelompok HNWI memandang pendampingan penasihat keuangan profesional mutlak diperlukan dalam merancang transmisi kekayaan.
Albertus menambahkan, pelibatan generasi penerus sejak dini menjadi instrumen mitigasi paling efektif untuk mereduksi potensi sengketa dan erosi aset di masa depan.
“Mewariskan kekayaan mungkin merupakan keputusan yang relatif mudah, tetapi mempersiapkan seseorang untuk mengelolanya membutuhkan proses yang jauh lebih panjang. Dengan melibatkan generasi berikutnya sejak awal, keluarga dapat memanfaatkan percakapan tersebut untuk membangun kemampuan dalam mengambil keputusan finansial, menyamakan ekspektasi, dan mengurangi ketidakpastian,” pungkas Albertus. ***