

BERITA TERKAIT
Di tengah menghangatnya pembicaraan mengenai peraturan baru Bank Indonesia terkait Kredit Pemilikan Rumah (KPR) inden, muncul pembahasan yang tidak kurang hangatnya soal penggunaan model transaksi Musyarakah Mutanaqisah (MMQ) pada pembiayaan pemilikan properti inden oleh bank syariah.
Musyarakah Mutanaqisah merupakan modifikasi dari akad musyarakah, dengan menambah fitur exit strategy bagi salah satu mitra yang hanya ingin berkongsi hingga suatu batas waktu tertentu saja. Usulan ini merupakan alternatif selain akad istishna’ dan murabahah yang sudah lazim digunakan.
Sebelum membahas penerapan MMQ pada KPR inden, ada beberapa hal yang perlu diperjelas terlebih dahulu. Pertama, salah satu peserta kongsi adalah institusi bank, yang berdasarkan peraturan perundangan didefinisikan sebagai lembaga penyedia dana dalam format pemberian kredit atau pembiayaan. Bank berkontrak dengan nasabah penerima pembiayaan untuk jangka waktu yang terbatas (tidak terus menerus – going concern). Dengan kalimat lain, bank harus sudah mencairkan kembali seluruh dana-dana pembiayaan yang disalurkannya berikut hasil investasinya pada saat tanggal jatuh tempo. Selain itu, bank akan lebih fokus kepada cashflow dibanding penguasaan fisik dari aset yang dibiayai.
Kedua, nasabah penerima pembiayaan, dalam hal ini pemilikan properti inden, adalah pihak yang ingin memiliki rumah namun situasi tidak memungkinkan untuk membeli secara tunai. Ia memiliki kapasitas untuk menghasilkan uang secara bertahap guna membayar harga rumah tersebut disepanjang kurun waktu tertentu.
Ketiga, bahwa dalam syariat Islam, halal-haram dalam aktivitas ekonomi tidak hanya terkait dengan atribut-atribut legal formal saja, namun juga menyangkut substansi behavioral. Suatu aktivitas ekonomi ketika teridentifikasi sebagai sesuatu yang diharamkan, maka diyakini hal tersebut mengandung efek merusak, sehingga harus ditinggalkan.
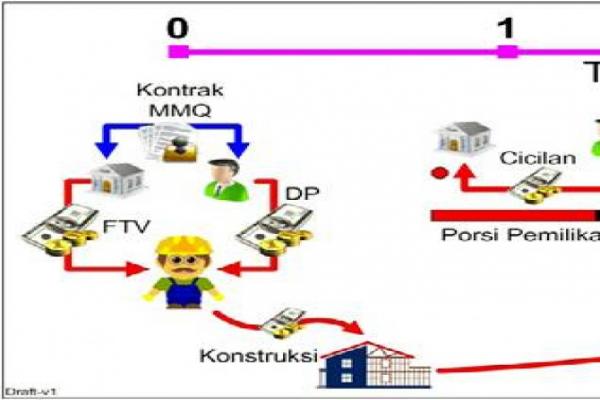
Musyarakah Mutanaqisah dalam pembiayaan pemilikan rumah secara sederhana dapat digambarkan sebagaimana alur berikut. (lihat grafik)
Ketika bank dengan nasabah berkontrak MMQ, maka ini berarti bank dan nasabah berkongsi membeli rumah secara tunai kepada pengembang (developer), dengan kontribusi masing-masing sebesar FTV (bagi bank) dan DP (bagi nasabah) persen dari harga tunai rumah tersebut. Dalam kasus KPR inden, pengembang baru punya lahan tanpa bangunan. Jika FTV (financing to value) adalah 70 persen dari total nilai properti yang dimaksud, maka dengan demikian, lahan tersebut dimiliki 70 persennya oleh bank dan 30 persen oleh nasabah, di mana kewenangan pengelolaan harta tersebut diserahkan kepada nasabah. Dengan uang FTV dan DP itulah pengembang bisa melakukan pembangunan rumah.
Setelah pembelian, maka yang terjadi berikutnya adalah serangkaian pembayaran sejumlah uang secara periodik dari nasabah kepada bank hingga waktu jatuh tempo. Cashflow tersebut bisa terdiri dari dua komponen, yakni:
Pembelian sebagian porsi bank di lahan tersebut oleh nasabah, sehingga diharapkan diakhir kontrak seluruh porsi kepemilikan bank atas lahan/rumah sudah berpindah kepada nasabah. Kemudian, pembayaran sewa (lahan/rumah) atas porsi bank yang belum dibeli oleh nasabah pada periode pembayaran.
Dari konstruksi tersebut, dapat dilakukan analisis terhadap beberapa hal. Pertama, ada masa pada periode-periode awal pembayaran oleh nasabah di mana rumah yang dimaksud di dalam kontrak belum ada/jadi, kemudian ada masa di mana rumah sudah jadi. Pada periode-periode rumah sedang dibangun, berarti cashflow yang diberikan nasabah terdiri sewa lahan porsi bank ditambah dengan pembelian sebagian porsi bank di periode tersebut.
Dengan demikian, di periode berikutnya sudah terjadi penyusutan porsi bank atas lahan dan seharusnya diikuti juga dengan penyesuaian nilai sewa. Kemudian ketika rumah sudah jadi, maka sewa yang harus dibayar nasabah adalah sewa rumah yang masih menjadi porsi milik bank. Yang akan menjadi pertanyaan pada level implementasi apakah bank akan menyikapi perubahan situasi ini secara berbeda atau akan menyamakan saja dengan hitung-hitungan sewa sebelumnya.
Kedua, bagaimana bank menyikapi porsi kepemilikannya pada harta syirkah tersebut? Apakah akan disikapi sebagai nilai moneter sebesar nilai rupiah dari FTV yang dikeluarkannya dan kemudian diamortisasi disepanjang masa kontrak, dan bank juga bisa melakukan penyesuaian terhadap harga sewa? Jika ini yang terjadi, maka kemungkinan situasinya tidak akan terlalu jauh dengan KPR bunga mengambang dari bank konvensional.
Namun ketika bank menyikapi porsinya sebagai aset fisik non-moneter, yang nilai moneternya bisa berubah seiring waktu, maka bank harus melakukan valuasi nilai aset tersebut di setiap periode pembayaran oleh nasabah untuk menentukan berapa harga pengalihan sebagian porsi bank kepada nasabah diperiode tersebut. Dan bank juga dapat melakukan penyesuaian terhadap tarif sewa sesuai harga pasar disaat itu.
Dengan masa pembiayaan perumahan yang bisa mencapai di atas sepuluh tahun, kondisi yang kedua ini akan membuat transaksi bank tersebut menjadi transaksi sektor riil dibanding menjadi transaksi keuangan. Bank mungkin akan diuntungkan dengan terjadinya kenaikan harga lahan seiring berjalannya waktu, namun boleh jadi dipersepsikan oleh nasabah sebagai sesuatu yang memberatkan. Perhitungannya juga akan lebih rumit, tetapi dalam kaitnya dengan kepatuhan terhadap syariat sikap ini relatif lebih jauh dari transaksi ribawi. Selain itu juga mesti ada kajian lebih lanjut mengenai ada atau tidak kemungkinan pelanggaran-pelanggaran aturan terkait transaksi aset-aset riil oleh bank.
Ketiga, isu pengetatan KPR inden menjadi isu hangat belakangan ini menyusul terbitnya Surat Edaran Bank Indonesia (BI) nomor 15/40/DKMP tertanggal 24 September 2013 yang melarang pemberian kredit atau pembiayaan pemilikan rumah untuk rumah yang masih dalam pesanan atau belum jadi, untuk pemilikan rumah kedua, ketiga dan seterusnya.
Pro-kontra terjadi, sebagian pihak mengklaim bahwa pengetatan pemberian KPR inden akan mematikan pengembang-pengembang kecil dan menengah. Pengembang kelas ini mayoritas mengandalkan pembayaran di muka dari nasabah KPR inden sebagai sumber pendanaan di tengah sulitnya mendapatkan kredit konstruksi. Kondisi ini dikhawatirkan akan menurunkan produksi rumah dan pekerjanya akan kehilangan pekerjaan.
Sementara sebagian pihak lain mendukung peraturan ini karena menganggap peraturan ini akan lebih menstabilkan pasar perumahan, menekan penggelembungan harga rumah dan juga meminimalkan peluang terjadinya penyalahgunaan dana kredit oleh pengembang yang berikutnya bisa memicu terjadinya kredit macet.
Dalam Surat Edaran tersebut, BI menegaskan bahwa properti yang dijadikan agunan dalam kredit pemilikan properti harus sudah tersedia secara utuh, artinya sudah selesai dibuat dan siap diserahterimakan. Berarti, bank dilarang memberikan fasilitas KPR atas rumah yang belum ada atau belum selesai dikerjakan. Persyaratan ini tidak dikenakan apabila fasilitas KPR dimaksud merupakan KPR yang pertama bagi debitur yang bersangkutan dari seluruh fasilitas yang diterima baik di bank yang sama ataupun dari bank yang lain.
Dalam siaran persnya (25/9/2013), pihak BI menjelaskan bahwa penyempurnaan aturan LTV/FTV tersebut dilatarbelakangi oleh tingginya pertumbuhan alokasi kredit ke sektor properti. Hal ini di antaranya diindikasikan dengan mulai maraknya jenis kredit konsumsi lain yang juga digunakan untuk pembelian properti atau sebagai tambahan uang muka pembelian properti. Peningkatan alokasi kredit ke sektor properti tersebut dengan sendirinya juga akan meningkatkan konsentrasi risiko kredit pada sektor properti.
Dengan kondisi ini, jika dalam desain implementasi akan terlihat bahwa substansi perilakunya tidak terlalu jauh berbeda dengan KPR konvensional, maka bukan tidak mungkin usulan penggunaan MMQ untuk KPR inden juga akan ditolak regulator, karena hanya akan dipandang sebagai upaya untuk melonggarkan apa yang sudah diketatkan untuk menghindari suatu bahaya.












