

Oleh Romualdus San Udika
Harus diakui, perbankan yang tidak melengkapi diri dengan teknologi terkini akan tertinggal dalam layanan dan persaingan. Bank Pembangunan Daerah (BPD) sudah sejak lama menyadari hal itu, tetapi karena keterbatasan modal maka baru tahun ini bank yang dikuasai pemerintah daera itu mulai merealisasikannya.
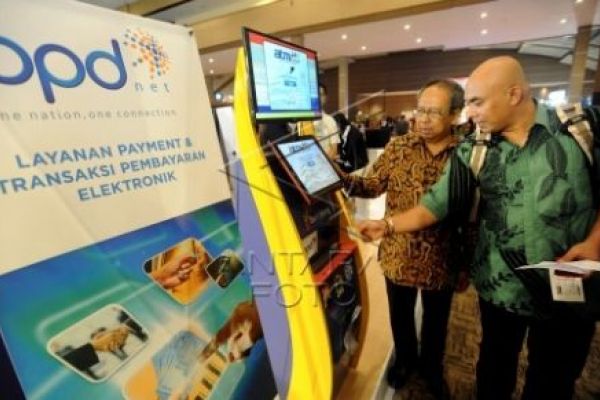
Adalah BPD Net Online yang diinisiasi Asosiasi BPD se-Indonesia atau Asbanda, yang akan menjadi langkah besar bank daerah dalam memasuki layanan digital. BPD Net Online merupakan platform jaringan yang menghubungkan bank-bank kelompok BPD. Platform ini memungkinkan BPD menerapkan program mobile banking, internet banking, cash management dan Laku Pandai.
BERITA TERKAIT
Nama terakhir atau bisa juga disebut branchless banking adalah program otoritas yang memungkinkan bank memberikan layanan tana mendirikan kantor namun dengan menggandeng pihak ketiga. Beberapa tahun lalu, ketika otoritas perbankan mendorong lembaga keuangan untuk melebarkan sayap layanannya ke pelosok-pelosok negeri dengan program branchless banking, BPD seharusnya berada di garda paling depan.
Namun baru tahun lalu, otoritas memasukkan nama BPD sebagai bank yang berpotensi menjalankan branchless banking dengang beberapa kondisi. BPD yang ingin membuka layanan bank tanpa kantor tersebut maka harus memiliki cabang terlebih dahulu di Indonesia Timur seperti Papua, mengingat di daerah tersebut masih sangat minim akan pengertian masyarakat terhadap perbankan. Selain itu juga harus melengkapi dirinya dengan jaringan network yang bisa diandalkan.
Kini, menurut Erzon, Direktur Utama PT Solusi Nusantara Terpadu, yang juga pengurus Asbanda, BPD akan mulai merealisasikan mimpi untuk menggarap branchless banking dengan meluncurkan sistem BPD Net Online yang mulai diaplikasikan oleh lima BPD.
Kelima BPD tersebut adalah Bank Sulawesi Tengah, Bank Kalimantan Tengah, Bank Nusa Tenggara Timur, Bank Kalimantan Timur dan Bank Daerah Istimewa Yogyakarta. Bergabungnya BPD dalam sistem yang terintegrasi, lanjut Erzon, juga dapat menekan investasi teknologi informasi (TI) menjadi di bawah Rp 1 miliar. “Jika nanti BPD sudah menerapkan program laku pandai ini, bisa mendatangkan pendapatan jasa sebesar Rp 5 miliar lebih per bulan,” kata Erzon.
Otoritas Jasa Keuangan (OJK) tentu menyambut perkembangan tersebut karena semakin banyak bank yang siap akan semakin baik buat program Laku Pandai. Menurut Ketua Komisioner OJK Muliaman D Hadad, dengan kelebihan yang dimiliki masing-masing bank, tentu akan lebih memperkaya khasanah Laku Pandai dan Indonesia juga bisa menjadi contoh bagi negara-negara lain. “Apalagi, Indonesia memiliki banyak ciri khusus, seperti nelayan, petani, pedagang dan lain-lain sebagai nasabah,” tambah dia.
OJK berharap dalam dua hingga tiga tahun kedepan, layanan Laku Pandai bisa lebih menjangkau lagi masyarakat yang mau menabung hingga ke pelosok. “Target kami, dua hingga tiga tahun nanti, ada tambahan 10 juta hingga 20 juta masyarakat yang terakses dengan layanan Laku Pandai,” ujar Muliaman.
Sejak meluncur, sudah ada sekitar 40.000 agen Laku Pandai. Proyeksi OJK, di tahun 2017 paling tidak ada 90 persen masyarakat masuk jadi nasabah bank lewat program Laku Pandai. Adapun produk yang disediakan Laku Pandai adalah tabungan dengan karakteristik Basic Saving Account (BSA), kredit/pembiayaan kepada nasabah mikro, serta produk keuangan lainnya seperti asuransi mikro.
Otoritas juga mengharapkan bahwa tahun depan semua BPD telah menjadi pemain Laku Pandai. Jika program integrasi teknologi informasi BPD selesai, akses masyarakat kepada perbankan bisa meluas di berbagai pelosok daerah. BPD juga bisa lebih memaksimalkan program pelayanan kepada masyarakat daerah.
Kepala OJK Sulut Gorontalo dan Maluku Utara, Purnama Jaya, menambahkan, ketika BPD dilibatkan dalam program Laku Pandai, tujuannya agar bank daerah harus jadi tuan rumah di daerahnya sendiri. Memang sejauh ini tidak semua BPD mampu ikut serta dalam gerakan tersebut, tapi hanya yang sudah siap dengan sistem teknologi informasi (TI). “BPD yang belum siap dengan TI-nya pun harus terus memperbaiki diri agar memiliki keamanan TI bertaraf internasional,” kata Purnama.
Dia tidak menampik bahwa pengembangan teknologi membutuhkan biaya besar, tetapi di sinilah peran pemilik BPD untuk meningkatkan permodalan dan membesarkan BPD. “Mau tidak mau mereka harus mengalokasikan dananya, pemilik BPD ‘kan adalah provinsi, pemda, dan pemerintah kabupaten kota. Saya mengimbau mereka untuk mengalokasikan dana dari APBD-nya untuk bisa meningkatkan permodalan bank (BPD),” kata Purnama.
Peluang dan Tantangan
Menurut Partner and Managing Director BCG Jakarta Edwin Utama, Indonesia adalah surga bagi lembaga keuangan karena terdapat permintaan yang tinggi untuk beragam produk dan layanan keuangan, bahkan dari masyarakat kurang mampu dan yang belum memiliki rekening bank. Pulau-pulau utama Jawa dan Sumatra yang dihuni oleh 80 persen dari total penduduk Indonesia belum semuanya tersentuh produk keuangan, ini menunjukkan bahwa terdapat banyak kesempatan untuk sistem pembayaran yang inovatif.
Dikatakannya, bank-bank sebenarnya memiliki aset untuk berperan penting dalam perkembangan pasar. Untuk terus memperoleh nilai dari bisnis pembayaran, mereka harus mengambil tindakan yang tegas dalam berbagai dimensi: meningkatkan kesempurnaan interface digital, memperluas jangkauan layanan, meningkatkan efektivitas operasi, dan membentuk kemitraan dalam ekosistem pembayaran yang lebih luas. “Bank-bank juga perlu mengakui bahwa nilai sektor pembayaran akan semakin cepat terwujud dengan memperdalam hubungan dengan pelanggan, tidak hanya dengan meningkatkan pendapatan secara langsung, ” tambahnya.
Oleh karena itu, kata Edwin, salah satu industri yang terkena dampak dari inovasi digital dan perubahan organisasi yang ekstensif adalah sektor keuangan. Seiring dengan bisnis pembayaran dan transaksi bank yang terus berevolusi dengan pesat di tengah-tengah inovasi digital dan iklim regulasi yang semakin ketat, bank dapat memenangi persaingan dengan memanfaatkan infrastruktur dan pengetahuan konsumen mereka yang luas.
Sementara itu, Wakil Ketua Umum Asosiasi Sistem Pembayaran Indonesia (ASPI), Isbandiono Subadi, mengakui layanan branchless banking merupakan solusi untuk meningkatkan financial inclusion. Namun, ia mengingatkan layanan ini tetap harus diwaspadai. Terlebih dalam hal membangun kepercayaan terhadap agen perbankan dan nasabah.
Untuk itu, edukasi menjadi jawaban agar tak terjadi kebingungan antara nasabah, agen perbankan, perusahaan telekomunikasi hingga bank peserta. “Beberapa hal yang perlu diwaspadai adalah kurangnya edukasi terhadap agen dan konsumen ini yang kita soroti,” kata Isbandiono.
Ia mengatakan, jika terjadi ketidaknyamanan dalam pelayanan branchless banking, dikhawatirkan tingkat kepercayaan masyarakat menurun terhadap produk jasa perbankan. Dalam edukasi itu nantinya diharapkan, masyarakat dapat mengetahui risiko yang bakal terjadi di layanan branchless banking.
Untuk mencegah terjadinya ketidaknyamanan, Isbandiono menyarankan agar diatur limit transaksi dan analisa risiko berdasarkan masing-masing nasabah yang menggunakan branchless banking. Aturan ini nantinya diharapkan dapat memunculkan agen dan nasabah berkualitas dalam layanan branchless banking. “Karena kapasitas tiap agen berbeda, limit transaksi konsumen diatur agar tiap nasabah bisa meminimalisir risiko dalam praktik ini,” katanya.
BI telah mengeluarkan beberapa ketentuan yang berkaitan dengan branchless banking, antara lain PBI Nomor 14/23/PBI/2012 tentang Transfer Dana, PBI Nomor 11/12/PBI/2009 tentang Uang Elektronik, SE BI No. 11/10/DASP tanggal 13 April 2009 perihal Penyelenggaraan Kegiatan Alat Pembayaran dengan Menggunakan Kartu, SE BI No. 14/17/DASP tanggal 7 Juni 2012 perihal perubahan atas SE BI No. 11/10/DASP perihal Penyelenggaraan Kegiatan Alat Pembayaran dengan Menggunakan Kartu.***









