

Oleh : Dimyauddin, Peneliti LPPI
Bayangkan ada seorang petani peserta asuransi syariah di Nusa Tenggara yang gagal panen karena kekeringan ekstrem. Selama ini, proses klaim dapat memakan waktu karena verifikasi harus melewati dokumen, kunjungan, dan proses administrasi lainnya. Dalam skema TakafulTech, ketika data cuaca dari sumber resmi (BMKG) menunjukkan ambang kekeringan tertentu telah terlampaui, maka smart contract dapat mengaktifkan pembayaran dana santunan secara otomatis dari dana tabarru’. Nasabah tidak perlu menunggu musibahnya diperdebatkan terlalu lama. Teknologi bekerja bukan untuk menggantikan empati, tetapi untuk memastikan pertolongan tiba tepat pada waktunya.
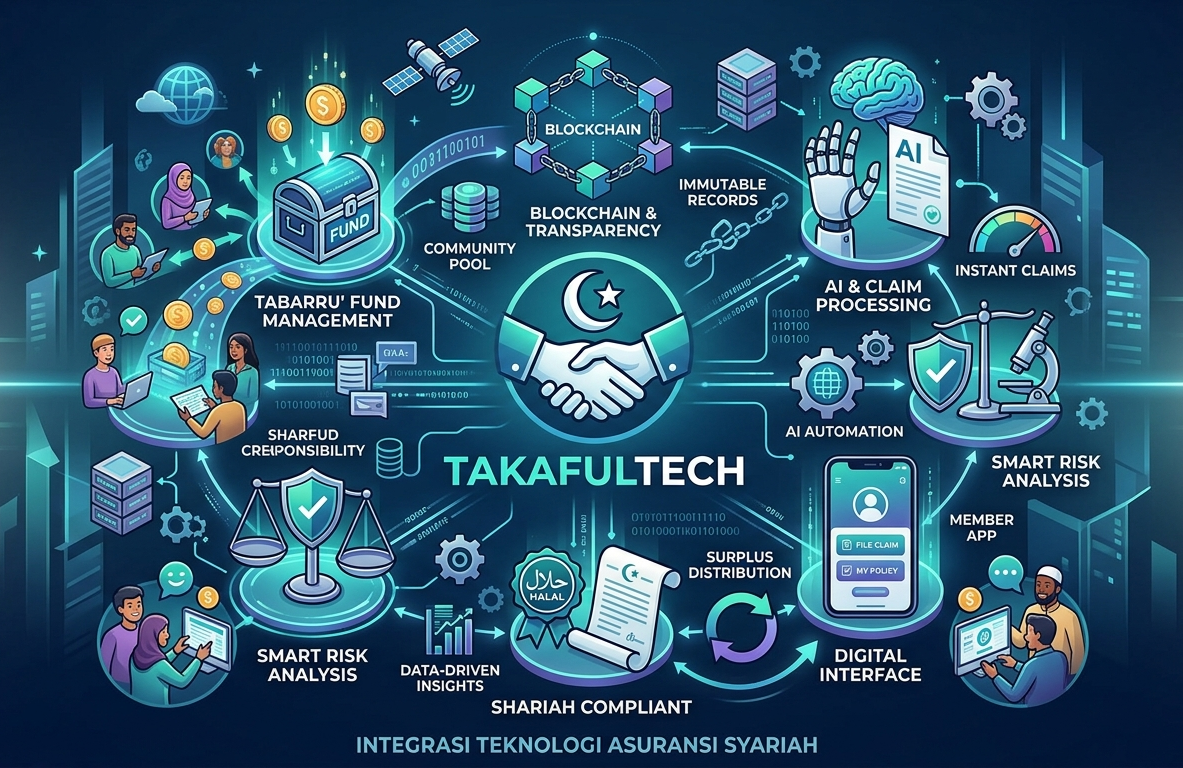
Gambaran serupa dapat berlaku pada peserta asuransi jiwa syariah. Ketika data kependudukan (Dukcapil) yang sah mengonfirmasi peristiwa meninggal dunia peserta dan ahli waris telah tervalidasi, sistem dapat mempercepat pencairan manfaat tanpa menghilangkan prinsip kehati-hatian. Inilah inti gagasan TakafulTech: mengawinkan nilai ta’awun dengan kemampuan AI, blockchain, smart contract, dan tata kelola data untuk menciptakan asuransi syariah yang lebih transparan, cepat, dan inklusif.
Di sinilah gagasan penting, bahwa AI dan blockchain dapat menjadi arsitek baru asuransi syariah, terutama dalam menjawab persoalan literasi, penetrasi, birokrasi klaim, dan kepercayaan peserta terhadap pengelolaan dana tabarru’. Penguatan yang diperlukan adalah menggeser narasi dari sekadar digitalisasi menjadi arsitektur kepercayaan baru. TakafulTech sebaiknya tidak dipahami sebagai versi digital dari proses lama, tetapi sebagai desain ulang end to end process atas cara peserta menggunakan asuransi syariah.
Konteks pasarnya cukup jelas. Hasil SNLIK 2024 menunjukkan indeks literasi keuangan nasional mencapai 65,43 persen, sementara literasi keuangan syariah baru 39,11 persen. Inklusi keuangan nasional berada pada 75,02 persen, tetapi inklusi keuangan syariah masih 12,88 persen. Pada saat yang sama, Asosiasi Asuransi Syariah Indonesia (AASI) dengan sumber data publikasi OJK mencatat total aset industri itu meningkat dari Rp45,07 triliun menjadi Rp47,03 triliun pada 2024, atau tumbuh 4,35 persen yoy. Angka ini menunjukkan industri tetap bergerak, tetapi belum mengalami lompatan yang sebanding dengan potensi pasar Indonesia.
Di sisi lain, pengguna internet Indonesia pada 2024 mencapai 221,56 juta orang dengan penetrasi 79,5 persen. Artinya, ruang digital sudah menjadi medan utama untuk edukasi, akuisisi, layanan, dan klaim. Namun, jumlah pengguna internet yang besar tidak otomatis melahirkan kepercayaan. Industri asuransi Syariah perlu membangun pengalaman digital, di sinilah TakafulTech menemukan relevansinya.
Blockchain Sebagai Jangkar Amanah
Dalam takaful, kepercayaan bukan aksesori. Ia adalah fondasi. Peserta menyerahkan kontribusi bukan hanya untuk membeli proteksi, tetapi juga untuk berpartisipasi dalam dana kebajikan kolektif. Karena itu, pertanyaan peserta tidak berhenti pada berapa kontribusi yang harus dibayar, tetapi juga ke mana dana tabarru’ mengalir, bagaimana klaim dibayarkan, bagaimana surplus underwriting dikelola, dan bagaimana operator menjaga amanah.
Blockchain menawarkan jawaban baru karena transaksi dapat dicatat dalam buku besar digital. Dalam konteks takaful, teknologi ini dapat digunakan untuk mencatat pembayaran kontribusi, alokasi dana tabarru’, klaim yang disetujui, cadangan dana, serta distribusi surplus secara lebih transparan.
Riset Zulaikha, Mohamed, dan Rosyidi (2024) dalam Insurance Markets and Companies menunjukkan bahwa penggunaan smart contract berbasis blockchain pada industri asuransi dan takaful dapat menurunkan klaim fraud, meningkatkan transparansi, memperkuat koneksi antar pihak, dan mengotomasi pembayaran klaim dengan intervensi manusia yang minimal. Chen et al. (2021) juga menunjukkan bahwa sistem klaim berbasis blockchain dan smart contract dapat membuat proses klaim asuransi lebih traceable dan memperkuat akuntabilitas proses.
Smart Contracts dan Munculnya Klaim yang lebih Humanis
Paradoks terbesar dalam asuransi adalah ketika nasabah paling membutuhkan bantuan, proses administrasi justru terasa paling berat. Klaim kesehatan, jiwa, bencana, atau gagal panen sering muncul pada saat peserta berada dalam kondisi rapuh. Karena itu, kecepatan klaim bukan hanya indikator layanan. Dalam asuransi Syariah, kecepatan yang tetap prudent adalah bagian dari etika ta’awun.
Smart contract dapat mengubah klaim dari proses yang sepenuhnya berbasis administrasi menjadi proses berbasis parameter yang sudah disepakati di awal. Dalam asuransi parametrik pertanian, misalnya, parameter dapat berupa curah hujan, suhu, indeks kekeringan, atau data satelit. Bila parameter yang disepakati terpenuhi dan sumber datanya valid, sistem dapat memproses manfaat secara otomatis. Dalam asuransi jiwa, pemicu dapat berupa konfirmasi data kependudukan, validasi ahli waris, dan kelengkapan dokumen digital.
Namun, otomasi tidak boleh menghilangkan ruang kebijaksanaan. Tidak semua klaim cocok diproses otomatis. Kasus klaim yang mengandung sengketa, ketidaklengkapan data, indikasi fraud, atau isu kepatuhan Syariah tetap memerlukan human review. Karena itu, desain TakafulTech yang sehat bukan full automation at all cost, melainkan automation with accountability.
AI dan Keadilan Kontribusi
Jika blockchain memperkuat kepercayaan pada jalur transaksi, AI memperkuat kualitas keputusan. Dalam asuransi konvensional maupun Syariah, keputusan underwriting sering bergantung pada data historis, profil demografis, dan parameter risiko yang kadang terlalu umum. AI memungkinkan penilaian risiko menjadi lebih granular, terutama melalui data perilaku yang sah, relevan, dan disetujui peserta.
Pada asuransi kendaraan Syariah, misalnya, data telematika dapat digunakan untuk menilai perilaku berkendara. Peserta yang berkendara aman dapat memperoleh kontribusi yang lebih adil dibanding peserta dengan perilaku berisiko tinggi. Pada asuransi kesehatan, AI dapat membantu edukasi pencegahan dan deteksi dini, sepanjang tidak digunakan untuk menyingkirkan kelompok rentan secara tidak adil. Pada klaim, AI dapat mendeteksi pola klaim yang tidak wajar sehingga dana tabarru’ terlindungi dari klaim palsu.
Riset Cosma dan Rimo (2024) mengenai InsurTech menunjukkan bahwa literatur akademik semakin menaruh perhatian pada AI dan blockchain sebagai teknologi yang mengubah model bisnis, manajemen risiko, dan proses layanan asuransi. Dalam perspektif Islamic FinTech, Alshater et al. (2022) menemukan bahwa Islamic FinTech memiliki potensi besar untuk mendorong inklusi keuangan dan menjangkau kelompok unbanked serta UMKM, tetapi masih menghadapi hambatan literasi dan kepastian regulasi.
DPS harus Fasih Bahasa Pemrograman
TakafulTech juga menuntut transformasi tata kelola Syariah. Selama ini, Dewan Pengawas Syariah banyak berhadapan dengan dokumen produk, akad, pedoman operasional, dan laporan kepatuhan. Di era AI dan blockchain, objek pengawasan meluas. DPS dan fungsi kepatuhan Syariah perlu memahami bagaimana parameter akad diterjemahkan ke dalam business rules, bagaimana smart contract mengeksekusi klaim, bagaimana dataset AI dibangun, dan bagaimana model mengambil keputusan.
Inilah titik kebaruan yang perlu dibawa ke industri. Kepatuhan Syariah tidak cukup di-stempel di akhir proses melalui review dokumen. Ia harus masuk sejak desain awal produk, desain data, desain algoritma, desain UI, hingga desain audit trail. Pendekatannya dapat disebut sharia by design. Artinya, prinsip Syariah menjadi bagian dari arsitektur sistem, bukan catatan tambahan setelah teknologi selesai dibangun.
Dalam praktiknya, sharia by design memerlukan beberapa disiplin. Pertama, parameter akad harus jelas dan dapat diterjemahkan ke dalam sistem. Kedua, alur dana tabarru’, ujrah, klaim, cadangan, dan surplus harus terdokumentasi secara digital. Ketiga, data peserta harus diperoleh dengan consent yang sah dan digunakan sesuai tujuan. Keempat, model AI harus diuji dari sisi akurasi, bias, keamanan, dan explain ability. Kelima, setiap exception harus tercatat dan dapat diaudit.
Regulasi Sebagai Ruang Uji, Bukan Rem Inovasi
Inovasi keuangan tidak dapat dilepaskan dari regulasi. Kabar baiknya, Indonesia telah memiliki kerangka yang lebih adaptif melalui POJK 3 Tahun 2024 tentang Penyelenggaraan Inovasi Teknologi Sektor Keuangan. OJK menyebut regulatory sandbox sebagai fasilitas untuk menguji dan mengembangkan teknologi keuangan yang inovatif, sekaligus memberikan kepastian hukum bagi pengaturan dan pengawasan inovasi di sektor keuangan.
Untuk industri asuransi, POJK 8 Tahun 2024 tentang Produk Asuransi dan Saluran Pemasaran Produk Asuransi juga relevan karena menekankan penyempurnaan pengaturan produk dan saluran pemasaran yang selaras dengan perkembangan inovasi produk yang semakin variatif dan dinamis. Dalam siaran persnya, OJK juga menyinggung penggunaan polis elektronik atau digital serta tata kelola perhitungan premi atau kontribusi secara lebih hati-hati.
Bagi industri asuransi Syariah, regulatory sandbox seharusnya dimanfaatkan untuk menguji model TakafulTech secara bertahap. Pilot project dapat dimulai dari produk yang relatif sederhana dan parameternya jelas, seperti asuransi perjalanan, mikro, pertanian parametrik, atau layanan klaim digital. Hasil uji coba perlu mengukur empat hal sekaligus: manfaat bagi peserta, akurasi proses, kepatuhan Syariah, dan kesiapan perlindungan data.
TakafulTech Sebagai Agenda Pertumbuhan Baru
Nugraheni dan Muhammad (2019) dalam Journal of Islamic Marketing menegaskan bahwa inovasi pasar, inovasi produk, dan inovasi proses merupakan strategi penting untuk memperluas pasar takaful di Indonesia, terutama dengan mempertimbangkan karakter demografis dan geografis Indonesia. Temuan ini menjadi relevan hari ini karena inovasi takaful tidak lagi cukup berupa variasi manfaat atau kanal pemasaran. Industri membutuhkan inovasi proses yang membuat pengalaman peserta lebih sederhana, transparan, dan dapat dipercaya.
Nilai kebaruan TakafulTech terletak pada kemampuannya menggabungkan tiga lapisan sekaligus. Lapisan pertama adalah digital experience, yakni proses bergabung, membayar kontribusi, mengajukan klaim, dan menerima layanan yang lebih cepat. Lapisan kedua adalah trust infrastructure, yakni blockchain, audit trail, smart contract, dan transparansi dana tabarru’. Lapisan ketiga adalah sharia intelligence, yakni kemampuan sistem untuk memasukkan parameter akad, kontrol Syariah, dan prinsip keadilan dalam desain data serta algoritma.
Dengan demikian, masa depan takaful tidak cukup dijawab dengan pertanyaan apakah perusahaan sudah punya aplikasi. Pertanyaan yang lebih penting adalah apakah peserta bisa memahami produknya, apakah dana tabarru’ dapat ditelusuri, apakah klaim dibayar cepat dan adil, apakah algoritma tidak mendiskriminasi, dan apakah DPS dapat mengaudit sistemnya. Bila jawaban atas pertanyaan ini semakin kuat, TakafulTech dapat menjadi mesin pertumbuhan baru asuransi Syariah Indonesia. ***












