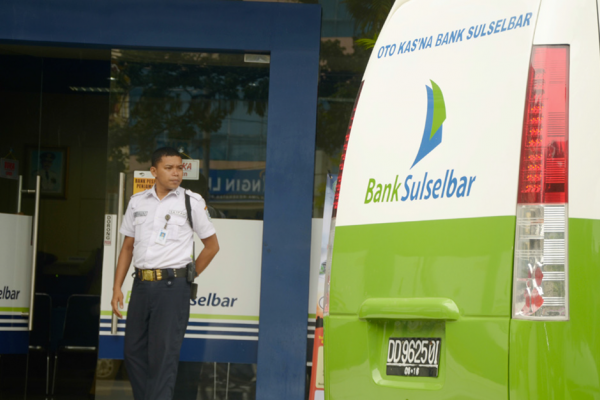
Di zaman serba tanpa batas dan terbuka, akses adalah hal terpenting. Di dunia keuangan pun demikian. Hampir semua negara di dunia menginginkan semua rakyatnya memiliki akses ke lembaga keuangan. Kemudian muncullah layanan yang dikenal dengan nama branchless banking (BB). Istilah yang mengacu pada layanan bank tanpa harus melalui kantornya sejatinya sudah muncul lebih dari lima tahun lalu. Bahkan di Inggris praktik yang lekat dengan penggunaan teknologi informasi itu sudah mulai muncul sejak awal 90-an.
Bagi Indonesia, booming telepon selular dan kemudian terbentuknya otoritas pengawas lembaga keuangan menjadi momentum munculnya layanan BB yang diawali oleh program inklusi keuangan. Otoritas Jasa Keuangan (OJK) yang berdiri pada awal 2013, sudah memastikan bahwa harus makin banyak masyarakat yang menggunakan jasa lembaga keuangan.
Tantangan program inklusi keuangan sangatlah berat karena menurut survei OJK, dari 100 orang hanya tak lebih dari 22 orang yang mengetahui tentang produk, jasa dan lembaga keuangan. Selain itu, luasnya wilayah Indonesia yang terdiri dari lebih dari 17.000 pulau menjadi kesulitan terbesar buat bank mendirikan kantor layanannya di setiap pelosok negeri.
BB tak pelak merupakan strategi ampuh untuk mengatasi tantangan-tantangan keuangan di atas, apalagi melihat bukti bahwa kepemilikan telepon selular sudah melebih jumlah penduduk yang mencapai 250 juta jiwa.
Dengan menggandeng pihak ketiga yang disebut agen, OJK ingin masyarakat yang belum menggunakan jasa keuangan formal dan sudah memiliki ponsel bisa menikmati produk dan jasa keuangan seperti tabungan, pinjaman dan asuransi.
BB sejatinya merupakan program lanjutan dari kebijakan inklusi keuangan yang sudah digulirkan sewaktu otoritas masih di tangan Bank Indonesia. Pada 2010, BI meluncurkan program Ayo ke Bank dan pada pertengahan 2012 meluncurkan Strategi Nasional Keuangan Inklusif. Ketika OJK terbentuk pada 2013, dilaksanakan pilot project BB yang melibatkan lima bank dan dua perusahaan telekomunikasi. “Produk yang dimunculkan adalah e-money dan produk basic saving account (BSA), kredit mikro dan asuransi mikro,” kata Sri Rahayu Widodo, Deputi Komisioner Edukasi dan Perlindungan Konsumen OJK.
Tahun ini program yang lebih formal disebut Laku Pandai (kependekan dari Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif) sampai pada tahap yang krusial. OJK hampir secara maraton, bulan lalu roadshow ke ujung-ujung wilayah Indonesia untuk menancapkan program Laku Pandai.
Pada tahap awal, program tersebut digerakkan oleh empat bank yaitu Bank Rakyat Indonesia, Bank Mandiri, Bank Tabungan Pensiunan Nasional, dan Bank Central Asia. Dan sepanjang tahun ini, ditargetkan akan ada lebih dari 128 ribu agen yang bisa melayani jasa perbankan sederhana seperti BSA, kredit atau pembiayaan kepada nasabah mikro, dan produk keuangan lainnya; seperti asuransi mikro. “Jika 13 bank lain mulai ikut menjalankan program Laku Pandai tahun ini, diperkirakan jumlah agen Laku Pandai mencapai 350 ribu, dengan cakupan 75 persen wilayah di seluruh Indonesia,” katanya.
Laku Pandai dinilai bisa menjadi obat mujarab agar industri keuangan yang selama ini terkonsentrasi di Pulau Jawa akan lebih tersebar. “Selama ini industri jasa keuangan lebih terkonsentrasi di Jawa. Sementara itu, akses masyarakat terhadap jasa keuangan di wilayah lain seperti kawasan Indonesia Timur terbatas. Makanya kami meluncurkan branchless banking pertama di Papua,” kata Muliaman D Hadad, Ketua Dewan Komisioner OJK.
Sisi Gelap
Meskipun demikian, OJK dan perbankan harus mewaspadai sisi gelap dari program BB dan belajar dari pengalaman negara-negara lain yang sudah terlebih dahulu menerapkannya. Salah satunya adalah risiko dari keberadaan agen. Agen yang akan menjadi perwakilan lembaga keuangan tentu memiliki akses kepada data-data nasabah meski hanya sebagian kecil, atas perannya sebagai perantara bank dan nasabah dalam pemberian layanan keuangan.
“Risiko terbesar adalah operasional karena dalam branchless banking karena ini melibatkan sangat banyak agen yang bisa bermasalah,” ujar Ekonom Indef, Aviliani.
Risiko selanjutnya adalah risiko hukum dan kepatuhan para agen, dalam memberikan layanan kepada nasabah. Aviliani menyontohkan, seperti dalam layanan kredit apabila data nasabah dihilangkan agen, bagaimana debitor mengembalikan pinjamannya. “Jadi, agen yang salah, tetapi yang kena adalah bank. Jadi ada risiko reputasi,” kata dia.
Sementara itu menurut Profesor Gerhard Coetze dari Universitas Pretoria di Afrika Selatan, berdasarkan praktik di kawasan Afrika, ada beberapa risiko yang terkait dengan praktik BB. Salah satunya adalah soal turn over yang tinggi dari layanan melalui koresponden ini. “Turn over branchless banking di Kenya, mencapai 30 persen dari PDB-nya dan itu akan menghapus Kenya dari peta ekonomi global,” kata dia. Turn over itu terutama berasal dari keluar masuknya rekening tabungan baru.
Selain itu menurut Direktur Pusat Inklusi Keuangan di Afrika Selatan itu, akan ada over indebted (utang yang terlalu besar), ekploitasi atas orang-orang oleh agen, dan persoalan provisi dari pinjaman-pinjaman yang diberikan oleh kepanjangan tangan bank akibat praktik branchless banking. “Dengan layanan itu, Anda (bank) bisa menyediakan pinjaman kepada orang-orang yang bahkan Anda belum pernah melihatnya,” sambung dia.
Bahkan yang paling mengancam adalah risiko sistemik dari layanan tersebut. “Kita bahkan belum bisa mengira-ngira apa risiko sistemik dari branchless banking,” kata dia yang dikutip dari laman resmi Gordon Institute of Business Science.
Javaid S, Direktur dan Kepala Sistem Informasi (Banking & Branchless Banking) Tameer Microfinance Bank, di Pakistan mengatakan bahwa risiko layanan BB sejatinya sama dengan risiko yang muncul di tangan teller di kantor bank konvensional seperti risiko kredit, risiko operasional, risiko hukum, risiko likuiditas dan risiko reputasi.
Untuk menanggulanginya risiko-risiko itu semua lembaga keuangan harus memiliki penilaian yang tepat dari agen dan juga kelayakan kredit dari mereka. Di samping itu struktur limit kredit yang tepat juga harus didefinisikan untuk agen dan nasabah. “Untuk mengurangi risiko, lembaga keuangan harus memiliki mekanisme keluhan ganti rugi yang tepat dan harus memastikan komunikasi yang tepat dari keluhan ganti rugi yang disusun kepada pelanggan itu,” kata dia seperti dikutip dari sebuah laman profesi.
Praktik Global
Di Kenya, program BB sangat didominasi oleh industri telekomunikasi. Sebuah operator terbesar di negara Afrika itu mempelopori program yang bisa mengirimkan uang dari satu bagian negeri ke bagian lain hanya dalam hitungan detik dalam layanan yang dinamakan M-PESA.
Layanan dasar perbankan bisa diberikan oleh seorang agen penjual pulsa yang mendaftar menjadi agen branchles banking yang bisa menerima dan membayar uang tunai. Ada sekitar 100.000 pedagang pulsa di Kenya yang sudah menjadi agen, melebihi jumlah cabang bank yang ada di negara itu yang mencapai 840 dan menghasilkan 12 juta nasabah baru.
Di Meksiko, salah satu banknya yaitu Wal-Mart Bank menggunakan 1.000 toko Wal-Mart (total 18.000 tempat penjualan) sebagai agen untuk menawarkan kepada nasabah beberapa jasa keuangan, termasuk deposito dan pembayaran. Selain itu, Banamex sebuah bank yang dimiliki Citigroup di Meksiko juga memiliki lebih dari 4.800 agen perbankan memberikan layanan atas nama lembaga tersebut.
Di Pakistan, praktik BB sudah dimulai sejak 2007 dan setahun berikutnya bank sentralnya menerbitkan aturan awal untuk layanan tersebut. Di negara tersebut hampir semua program pemerintah selalu disesuaikan atau dikaitkan dengan layanan perbankan tanpa mengharuskan kehadiran bank langsung di depan masyarakat.