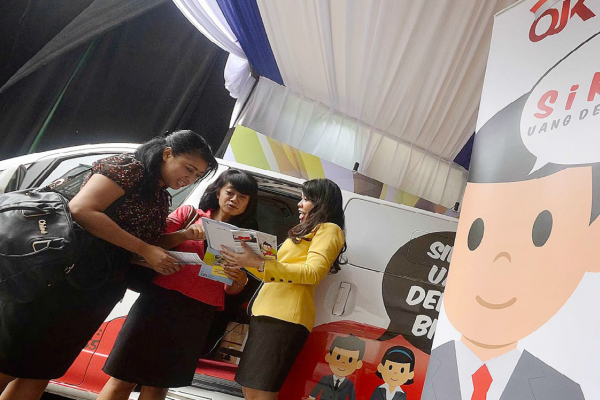
Perlindungan nasabah merupakan pilar penting bagi otoritas keuangan dalam setiap kebijakannya. Meski demikian dalam program Laku Pandai, masyarakat belum mendapatkan informasi memadai mengenai hal itu. Contoh sederhana adalah bagaimana nanti dana atau data mereka dilindungi dalam layanan branchless banking.
Memang sejak jauh-jauh hari ketika layanan bank tanpa kantor diperkenalkan dua tahun lalu, Bank Indonesia sudah menekankan pentingnya perlindungan nasabah (consumer protection) dalam implementasi bank tanpa kantor. “Saya tekankan consumer protection jadi poin penting, karena branchless banking bukan hanya masalah aksesnya saja,” kata Deputi Gubernur BI, Ronald Waas, saat itu.
Menurut dia, karena yang akan lebih banyak dibidik oleh layanan tersebut adalah masyarakat pedesaan maka penting bagi otoritas untuk mengedepankan perlindungan konsumen. “Mereka mungkin bisa pakai handphone tapi untuk bertransaksi dengan handphone adalah hal lain. Mereka harus diajarkan,” ujar Ronald.
Oleh karena itu, masalah keamanan dalam bertransaksi menjadi hal yang sangat diperhatikan bank sentral yang masih memiliki kewenangan dalam sistem pembayaran setelah kewenangan pengawasan perbankan sudah beralih ke tangan Otoritas Jasa Keuangan (OJK).
Ronald menambahkan, kewenangan dalam hal perlindungan konsumen nantinya berada di OJK, sedangkan untuk sistem pembayaran kewenangan ada di BI, sehingga perlu ada kesepakatan antara keduanya terkait branchless banking.
Dalam aturannya terkait perlindungan konsumen, Bank Indonesia juga menekankan soal keamanan data. Di sana ditegaskan bahwa bank dan agen wajib menjaga kerahasiaan data dan informasi konsumen. Penyelenggara layanan Laku Pandai juga dilarang memberikan data konsumen kepada pihak lain. Selain itu, bank juga wajib memiliki dan melaksanakan mekanisme penanganan pengaduan bagi konsumen.
Dalam sebuah sistem keuangan, perlindungan nasabah merupakan prioritas untuk setiap regulator keuangan, karena hilangnya dana dapat memiliki konsekuensi serius bagi pelanggan, juga untuk kepercayaan publik dalam sistem keuangan. Lembaga keuangan biasanya diminta untuk mematuhi aturan prudential yang dibuat untuk memastikan stabilitas sistem keuangan dan perlindungan deposan. Di Filipina misalnya, layanan yang dikenal dengan Money Smart nantinya disimpan atas nama nasabah di bank tetapi pengakuannya dibedakan. Dalam buku bank simpanan nasabah dalam branchless banking dianggap utang (accounts payable) pada buku bank bukannya deposito. “Oleh karena itu, meskipun model berbasis bank, ia memiliki treatment peraturan yang berbeda untuk deposito bank,” kata sebuah sebuah artikel berjudul “Protecting Branchless Banking Consumers” dalam laman www.cgap.org
Sementara itu di Kenya, dalam layanan yang disebut M-PESA, dana disimpan dalam rekening kumpulan (pooled trust accounts) di beberapa bank umum. Jadi konsumen tidak bisa mengklaim asetnya jika terjadi kepailitan.
‘Menginsyafkan’ Rentenir
Akan tetapi di atas semua itu, layanan branchless banking juga akan mengikis praktik shadow banking atau jika di Indonesia bisa disebut sebagai tengkulak atau rentenir. Masalah yang sudah mendera masyarakat terutama di pedesaan ini akhirnya mendapatkan solusi setelah OJK meluncurkan program Laku Pandai.
“Orang yang memerlukan (modal) usaha, saya kira pinjaman maksimal Rp 20 juta bisa. Mudah-mudahan ini bisa. Saya kira usaha di pasar Rp 20 juta cukup itu. Mudah-mudahan bisa bebas dari rentenir,” kata Ketua Dewan Komisioner OJK Muliaman Darmansyah Hadad.
Jenis layanan keuangan yang ada dalam Laku Pandai adalah tabungan Basic Saving Account (BSA) dan penyaluran kredit nasabah mikro. Dalam aturan ditetapkan bahwa masyarakat bisa mulai menabung dari besaran yang terbilang kecil. Sementara itu, aturan tersebut juga mengatur kredit atau pembiayaan kepada nasabah mikro. Jangka waktu kredit paling lama setahun dan maksimum plafon kredit hanya Rp20 juta.
Nah, dengan produk sederhanan dan plafon kredit yang bisa dijangkau, masyarakat tentu akan memilih meminjam di agen yang menawarkan suku bunga tidak mencekik. “Laku Pandai akan menyediakan produk-produk keuangan yang sederhana, mudah dipahami dan sesuai dengan kebutuhan masyarakat yang belum dapat terjangkau layanan keuangan saat ini,” kata Muliaman.
Laku Pandai, sambung Muliaman, diharapkan bisa memenuhi kebutuhan masyarakat untuk menyimpan dan memanfaatkan uang yang dimilikinya dengan lebih murah, aman dan cepat. Nasabah, setelah menabung secara berkala dan dinilai baik oleh bank bisa mengajukan kredit atau pembiayaan mikro untuk tujuan produktif dan mendukung keuangan inklusif.
Tahun ini setidaknya 17 bank sudah mengajukan diri untuk menyelenggarakan program Laku Pandai. Pada tahap awal ada empat bank yang sudah mendapatkan persetujuan dan sudah meluncurkan program ini, yaitu BRI, Bank Mandiri, BTPN dan BCA.
Dari empat bank itu, ditargetkan selama tahun 2015 akan direkrut sekitar 128 ribu agen. Sementara jika 13 bank lain ikut mulai menjalankan program Laku Pandai pada tahun ini, diperkirakan jumlah agen pada tahun ini mencapai 350 ribu dengan cakupan 75 persen wilayah di seluruh Indonesia. “Dalam tiga tahun ke depan, saya perkirakan agen-agen Laku Pandai akan ada di semua wilayah Indonesia,” papar Muliaman.
Ilya Avianti, Anggota Dewan Komisioner OJK Bidang Edukasi dan Perlindungan Konsumen juga segendang sepenarian. Menurut dia, layanan branchless banking yang menjadikan agen sebagai ujung tombak untuk berinteraksi dengan masyarakat diharapkan bisa mengurangi praktik rentenir. Ilya mengakui, meski sudah dilarang namun praktik rentenir masih merajalela. Hal ini menunjukan permintaan terhadap kredit masih tinggi terutama dengan syarat yang mudah. Melihat kondisi tersebut, pihaknya akan berupaya menawarkan kepada para rentenir untuk menjadi agen bank. Namun para rentenir harus mengikuti aturan dari OJK. “Rentenir bisa jadi agen bank tapi harus sesuai aturan,” tegas dia.
Dia menjelaskan para rentenir yang menjadi agen dilarang untuk menerapkan bunga tinggi di luar ketentuan. Jika melanggar, maka mereka akan dipidanakan sesuai dengan hukum yang berlaku. Selain perorangan, lanjutnya, agen bank bisa berupa badan usaha seperti warung kelontongan. Namun agen perlu mendapatkan izin dari OJK. “Tidak bisa menjadi agen tanpa ada izin dari OJK,” kata Ilya.
Sementara itu, Pical Gadi, Kepala Bidang Pemberdayaan Credit Union Mekar Kasih, Makassar jika program Laku Pandai berjalan dengan baik akan sangat membantu masyarakat kecil, lemah dan terpinggirkan. “Jika meminjam, sebenarnya mereka tidak butuh pinjaman bernominal besar yang penting proses kreditnya tidak ribet dan menyusahkan,” tulisnya di sebuah situs blog.
BERITA TERKAIT
Namun, dirinya memberi sedikit catatan. OJK, katanya, mesti bijak dan mengawasi jalannya program ini agar nantinya tidak malah kontra produktif dan bertabrakan dengan layanan Lembaga Keuangan Mikro (LKM) seperti Koperasi dan Credit Union yang telah lebih dulu berkiprah di masyarakat. Selama ini masyarakat yang dianggap tidak bankable menjadi segmentasi pasar yang disasar layanan keuangan LKM. Oleh karena itu layanan keuangan yang ditawarkan LKM pada umumnya memiliki karakteristik cooperative sehingga tidak butuh kapitalisasi besar, manajemen risiko yang ribet dan analisis lain yang pada umumnya dimiliki oleh lembaga keuangan seperti perbankan.
“Oleh karena itu diharapkan program Laku Pandai ini bisa berjalan selaras dengan gerakan LKM untuk membantu masyarakat kecil memenuhi tujuan keuangan mereka, tidak malah membuat LKM kehilangan ‘pasar’ sehingga membawa dampak buruk bagi perkembangan LKM di Tanah Air,” tulis dia.