Ada yang berubah, ada yang tetap. Di era 90-an, para petani di pedesaan tidak mengenal telepon seluler. Bahkan di perkotaan, teknologi komunikasi nirkabel ini masih menjadi barang mahal. Sebaliknya pada saat itu, segelintir orang di pedesaan sudah berhubungan dengan bank, apalagi di perkotaan. Selang 20 tahun lebih kemudian, banyak orang-orang perkotaan yang memiliki telepon selular, begitu juga di pedesaan.
Namun demikian jumlah penduduk yang memiliki rekening dan telah berhubungan dengan bank seperti tidak bergerak.
Terima kasih pada branchless banking, program keuangan inklusif yang didorong oleh Otoritas Jasa Keuangan untuk meningkatkan penggunaan jasa lembaga keuangan oleh masyarakat. Program yang sudah setahun lebih berjalan ini menjadi program yang memang secara sengaja disusun agar masyarakat di pelosok bisa memperoleh akses ke lembaga keuangan.
Dalam praktik umum di dunia internasional selama ini, ada beberapa model yang biasa diterapkan yaitu telco-based yang jasa pelayanan perbankannya disediakan perusahaan teknologi komunikasi, bank-based yang kebutuhan jasa keuangannya dilayani perbankan, dan hybrid yang memadukan keduanya.
Pertama adalah telco-led model, yakni perusahaan telko sebagai penyedia resmi layanan e-money account, bekerjasama dengan agen, dikelola sepenuhnya dan di bawah lisensi dan merek dagangnya sendiri. Contoh : Telkomsel, Indosat dan XL.
Kedua, bank-led model, yakni bank sebagai penyedia resmi layanan keuangan (baik bank account maupun e-money account), bekerja sama dengan agen, dikelola sepenuhnya atau pun dibantu pihak ketiga dibawah lisensi dan merek dagang bank. Saat ini belum ada di Indonesia.
Ketiga adalah pendekatan hybrid model. Dalam hal ini, bank sebagai penyedia resmi layanan keuangan (bank account) bekerjasama dengan Telko sebagai penyedia jaringan komunikasi dan distribusi, dan atau bekerja sama dengan agen, di mana nasabah dikelola sepenuhnya oleh bank. Bank memiliki lisensi dan merek dagang sendiri. Contoh Bank Mandiri, BTPN, dan BRI.
Secara tidak langsung Rohan Hafas, Sekretaris Perusahaan Bank Mandiri, mengatakan bahwa program branchless banking di Indonesia menggunakan metode hybrid. Hal itu membuat bank sebagai lembaga keuangan tetap berperan utama dalam hal membangun kepercayaan masyarakat. Bank tidak kehilangan merek dagang sendiri ketika mengaplikasikan layanan tersebut.
“Di beberapa negara terdapat juga Layanan Keuangan Digital dikelola oleh perusahaan non telko juga non bank, yaitu perusahaan khusus Operator Layanan Keuangan atau Pembayaran Mobile, seperti bKash di Bangladesh, Wing di Kamboja,” kata Rohan.
Bisnis Dulu, Regulator Kemudian
Di Indonesia, penggunaan model hybrid sejatinya tinggal meneruskan apa yang sudah dirintis oleh kedua industri baik perbankan maupun telekomunikasi. Tujuh tahun lalu, industri telekomunikasi bahkan sudah memulai menjajaki layanan transfer uang bagi para pengguna telepon selular. Tiga operator ternama Tanah Air yaitu Telkomsel, XL Axiata, dan Indosat, sudah menghadirkan diversifikasi produk dengan menambahkan jasa transaksi uang elektronik (e-money), yang mana pengiriman uang dilakukan melalui jasa operator, yang implementasinya telah dimulai sejak 2008 lalu. Antara lain teknologi T-Chas bagi pelanggan pelanggan Telkomsel, XL melalui XL Tunai, maupun Dompetku oleh Indosat.
Dengan ketiga jenis teknologi e-money tersebut, pelanggan setiap operator telekomunikasi di tempat terpencil mulai menikmati layanan transaksi keuangan. Setidaknya mereka yang biasanya harus menempuh jalan ke kota puluhan kilometer untuk mengetaui informasi kiriman uang ke bank atau kantor Pos dari sanak saudaranya, kini cukup melalui teknologii T-Chas, XL Tunai, dan Dompetku, masyarakt di dareah terpencil dapat mengetaui pengiriman uang cukup melalui pesan singkat (SMS) di ponsel yang mereka miliki.
Kemudian pada tahun 2013, BRI memunculkan apa yang disebut dengan T-BANK, transaksi tanpa ke bank, hasil kerjasamanya dengan Telkom. Pada layanan itu, nasabah hanya cukup menggunakan nomor ponsel sebagai pengganti nomor rekening, maka berbagai transaksi tanpa harus datang ke bank bisa dilakukan. T-BANK ini dikembangkan dengan model bisnis bank dan telko atau hybrid.
Direktur Konsumer Bank BRI A. Toni Soetirto menjelaskan, sistem financial inclusion yang dikembangkan ini merupakan sistem penyedia transaksi keuangan berbasis e-Money Server Based menggunakan nomor ponsel sebagai nomor Rekening, serta perluasan layanan tanpa ke bank menggunakan konsep keagenan (agent based). Telkom dalam hal ini menyiapkan infrastruktur teknis mulai dari sistem hingga aplikasi beserta beberapa anak perusahaan, yang nantinya akan ikut mendukung segala kebutuhan BRI.
Model yang sama juga dilakukan oleh Bank CIMB Niaga, dengan meluncurkan Rekening Ponsel sejak 2013. Rekening Ponsel merupakan fasilitas tarik tunai atau belanja tanpa menggunakan kartu ATM, kartu kredit, ataupun rekening bank. Hanya bermodal nomor handphone, nasabah diberi keleluasaan untuk menarik uang tunai di Indomaret, Alfamart, dan ATM CIMB Niaga manapun tanpa kartu ATM. Selain dapat menarik uang, nasabah juga bisa mengirim uang kepada siapapun di seluruh Indonesia tanpa kecuali. Kemudahan lain yakni mengirim uang tunai ke seluruh nomor ponsel di seluruh Indonesia.
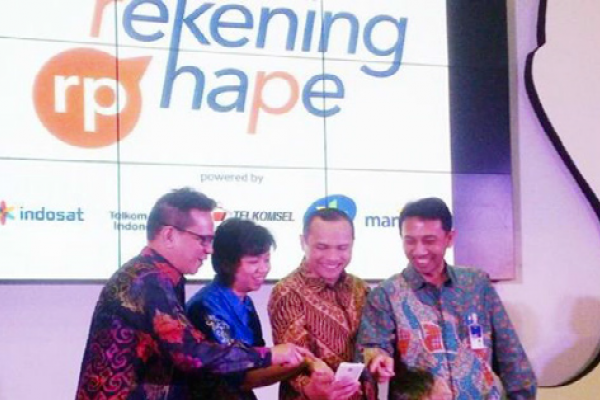
Teranyar pada tahun ini adalah langkah PT Bank Mandiri Tbk bersama Telkomsel, XL Axiata, dan Indosat membentuk konsorsium untuk menggelar layanan branchless banking dengan nama Rekening Hape. Rekening Hape memanfaatkan nomor telepon seluler nasabah sebagai nomor rekening. Verifikasi dan transaksi dapat dilakukan lewat USSD atau SMS di ponsel. Para agen yang telah ditunjuk akan menjadi perpanjangan tangan bank di desa untuk menjangkau nasabah. Nasabah juga dapat tarik tunai tabungannya dari mesin ATM Bank Mandiri dan jaringan ATM Bersama.
Chief Digital Services Officer XL Axiata, Yessie D. Yosetya mengatakan, faktor penting kesuksesan layanan ini ada di para agen. Ia menargetkan jumlah agen Rekening Hape dapat tumbuh menjadi 1.750 pada akhir 2015 di seluruh Indonesia. “Dengan kerja sama ini, Bank Mandiri akan menggunakan keahliannya dalam mengelola uang, sementara kami operator seluler punya jaringan dan punya pengalaman dalam mengelola agen,” ujar Yessie.
Apapun produk branchless banking yang diusung perbankan dan telko, memang tidak menjamin semua akan berjalan mulus. Tentu masih butuh regulasi yang kuat, serta mengelola jaringan agen secara baik. Namun apapun yang terjadi 2015 tampaknya akan menjadi tahun yang menarik bagi branchless banking di Indonesia, sejalan dengan kampanye program Laku Pandai yang gencar dilakukan di seluruh wilayah Indonesia.
Sementara produk-produk branchless banking sudah bermunculan, baru pada tahun lalu, otoritas baik Bank Indonesia maupun Otoritas Jasa Keuangan resmi memberi ‘pagar’ yang jelas pada layanan ini sekaligus mendorong program keuangan inklusif. Berbarengan dengan itu muncul juga beberapa istilah yang sebenarnya memiliki pengertian yang sama seperti branchless banking, yaitu layanan keuangan digital (LKD) atau mobile payment system (MPS).
BI mengeluarkan Peraturan Bank Indonesia (PBI) Nomor 16/8/2014 tentang uang elektronik atau e-money. Dalam peraturan itu, penerbit e-money dilarang untuk melakukan kerja sama eksklusif serta dilarang untuk menahan nilai minimum transaksi menggunakan uang elektronik. BI juga mendorong terjadinya interkoneksi top-up dan interoperability antara sesama penerbit e-money.
Dalam aturan itu, penerbit e-money dibagi menjadi tiga lembaga, yaitu bank umum, bank pembangunan daerah, dan lembaga selain bank. Petunjuk pelaksana aturan tersebut dari sisi industri, izin yang semula tidak terbatas akan dibuat terbatas maksimal lima tahun dan bisa diperpanjang.
Tahun lalu juga OJK mengeluarkan aturan tentang Laku Pandai yang menetapkan persyaratan, perizinan, dan keperluan penyediaan layanan keuangan tanpa kantor lainnya. Jenis layanan keuangan yang harus ada dalam Laku Pandai adalah tabungan Basic Saving Account (BSA) dan penyaluran kredit nasabah mikro.