

Langkah Otoritas Jasa Keuangan menerbitkan peraturan penerapan manajemen risiko dan tata kelola yang terintegrasi, memang patut diapresiasi. Keinginan untuk menutup peluang sekecil apapun yang bisa membawa Indonesia kepada krisis, meski demikian, harus terus dilakukan dengan pengawasan ketat. Begitu juga dengan aturan ini yang menurut pengamat masih memiliki ruang untuk memberikan dampak yang tidak diinginkan.
Malahan menurut Ketua Umum Perhimpunan Bank-bank Nasional (Perbanas) Sigit Pramono, jika harus memilih, konglomerasi keuangan seharusnya tidak diperbolehkan. Karena di negara-negara maju tren yang berlaku adalah melarang munculnya konglomerasi keuangan. Oleh sebab itu, OJK wajib terus melakukan pengawasan yang detail bagi konglomerasi keuangan.
“Sengaja atau tidaknya, kelahiran OJK yang memperbolehkan mazhab konglomerasi keuangan ini harus dengan catatan pengawasan yang lebih. Jelas-jelas di negara lain konglomerasi itu dilarang, tapi kita malah dilegalkan,” ujar Sigit dalam Seminar Tata Kelola dan Manajemen Risiko Konglomerasi yang diadakan oleh Lembaga Pengembangan Perbankan Indonesia (LPPI) di Jakarta bulan lalu.
Dia mencontohkan konglomerasi keuangan pernah dilakukan di negara maju seperti Amerika Serikat (AS), namun akhirnya konglomerasi keuangan ini dilarang oleh pemerintah dan otoritas setempat. Pasalnya, lanjut Sigit, kehadiran konglomerasi keuangan membuat persaingan semakin tidak sehat, khususnya pada bank-bank besar yang memiliki bisnis asuransi.
“Mazhab itu pilihan. Kalau di AS mereka dulu pernah mengeluarkan Undang-Undang, itu dulu bank-bank itu tidak boleh masuk ke asuransi. Lalu mereka melonggarkan kemudian dibolehkan dan sekarang tidak diperbolehkan kembali,” imbuhnya.
AS memiliki UU Perbankan yang lebih dikenal dengan nama UU Glass-Steagall yang disponsori oleh Carter Glass dan Hendry B Steagall yang keluar tahun 1933 setelah Depresi Besar. Inti UU Glass-Steagall itu melarang bank komersial berkolaborasi dengan firma pialang atau berpartisipasi dalam aktivitas bank investasi dan memiliki alat dan layanan di luar perbankan.
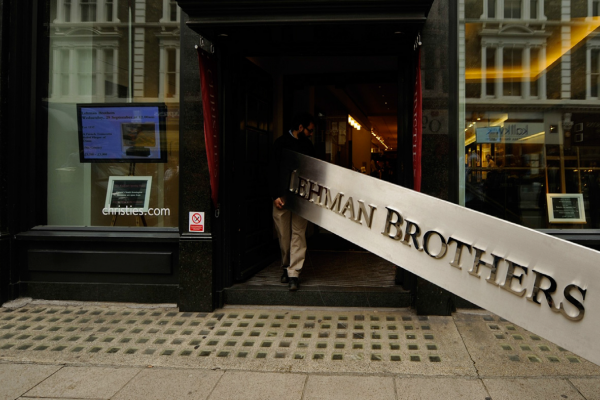
Pada 1999 aturan tersebut dicabut dan mengantarkan AS pada krisis 2008. Pada pemerintahan Obama UU itu diberlakukan kembali.
Sigit, sejatinya tidak menyetujui adanya konglomerasi keuangan karena menilai bahwa lebih baik bank hanya fokus di perbankan saja dan tidak perlu memiliki lini usaha di industri keuangan lainnya. “Kalau saya ditanya, lebih baik tidak ada konglomerasi keuangan. Saya lebih memilih bank ya bank saja tidak usah mikir-mikir asuransi lagi. Sudahlah bank fokus ke bank saja. Tapi, sekali lagi itu hanya pendapat saya dan terserah industri,” tutup Sigit.
Sehingga, dengan kelahiran OJK, bisa disimpulkan bahwa Indonesia mulai menganut mazhab yang membolehkan konglomerasi keuangan, sepanjang hal itu bisa diatur, dikendalikan dan diawasi dengan benar secara terintegrasi.
Meski begitu Sigit mengatakan bahwa aturan pengawasan terintegrasi yang baru dikeluarkan OJK perlu lebih diperhatikan dampaknya agar tidak terjadi komplikasi hukum terkait kewenangan dan pertanggung-jawaban Komisaris dan Direksi. Pasalnya aturan itu bisa saja berbenturan dengan Undang Undang No 40 tahun 2007 mengenai Perseroan Terbatas, yang mengatakan Komisaris dan Direksi perseroan bertanggung jawab atas jalannya perseroan dan tidak bertanggung terhadap jalannya anak perusahaan perseroan.
“Ke depan apakah UU mengenai Perseroan Terbatas perlu diubah dengan memasukkan mengenai konglomerasi, hak dan tanggung jawab komisaris dan direksi terhadap anak perusahaan,” kata mantan Dirut BNI ini.
Perbanas mendukung rencana OJK yang akan melakukan pengawasan secara terintegrasi kepada konglomerasi keuangan di perbankan maupun non bank. Seperti ditegaskan Ketua Bidang dan Pengkajian Penelitian Perbanas, Aviliani, langkah OJK tersebut penting sebagai upaya pencegahan dampak sistemik yang terjadi karena adanya gejolak dalam konglomerasi keuangan.”Perbanas sangat mendukung adanya pengawasan di konglomerasi, agar tidak terjadi sesuatu yang sistemik,” ujar Aviliani.
Kendati demikian, Perbanas menilai harus ada koordinasi dan pembagian tugas yang jelas antara Bank Indonesia (BI) dan OJK mengenai regulasi-regulasi baru yang akan dikeluarkan. Sebab, jangan sampai ada kesimpangsiuran lagi di sektor industri seperti sebelum kelahiran OJK. “Mengenai sistem pembayaran misalnya, kami juga masih bingung ada di mana kewenangannya,” kata Aviliani.
Kapasitas Bisnis
Konglomerasi adalah strategi bank untuk meningkatkan keragaman produk dan layanan, dan memperluas usaha, sekaligus antisipasi mengatasi semakin menurunnya margin akibat semakin ketatnya persaingan melalui anak usahanya. “Memang ada keuntungan dalam konglomerasi di mana ada cross selling antarperusahaan anak atau perusahaan anak dengan induknya,” ujar Aviliani dalam sebuah seminar di Jakarta.
Menurut Aviliani, konglomerasi keuangan memang bertujuan untuk aliansi bisnis, namun juga untuk diversifikasi risiko, serta sinergi. “Integrasi yang dikelola dengan baik dapat meningkatkan kapasitas bisnis maupun permodalan yang akhirnya dapat meningkatkan pertahanan nasional dari segi ekonomi,” kata Aviliani.
Dia menambahkan, dalam menghadapi Masyarakat Ekonomi ASEAN di mana pasar akan semakin terbuka, Indonesia memerlukan perusahaan konglomerasi keuangan nasional yang kuat. “Hal ini agar dapat memenuhi kebutuhan pembiayaan yang besar untuk proyek yang penting bagi negara dan berskala besar, misalnya infrastruktur, energi, alutista, industri strategis dan sebagainya,” kata Aviliani.
Namun, lanjut Aviliani, dalam penerapan manajemen risiko terintegrasi juga perlu diingat perihal persaingan usaha yang diawasi oleh Komisi Pengawas Persaingan Usaha (KPPU) “Jadi artinya dari sisi konglomerasinya bagus, ada linkage. Cuma sebagai kerja sama anak usaha dan induk harus dipikirkan bagaimana agar tidak terkena mekanisme persaingan usaha yang bisa saja dipermasalahkan. Misalnya untuk menggunakan jasa perusahaan asuransi yang memilih langsung dari anak usaha, tanpa melalui tender,” ujar Aviliani.
Ciptakan Monopoli
Pengamat ekonomi Universitas Indonesia (UI), Aris Yunanto memiliki pandangan yang berbeda. Kata dia, OJK seharusnya tidak hanya lebih menertibkan soal konglomerasi, tetapi bertindak tegas dengan melarang pihak perbankan membuat anak-anak perusahaan di luar dari core business mereka sendiri, kecuali yang memang menunjang operasional usaha seperti perusahaan asuransi dan lainnya yang sejenis.
Menurutnya, adanya konglomerasi seperti ini akan menimbulkan monopoli usaha, pihak di luar bank itu tidak bisa menggarap proyek yang ada di bank tersebut karena semua proyek sudah diberikan kepada masing-masing anak perusahaan di bidang masing-masing, sehingga tindakan seperti ini akan menutup munculnya usaha baru yang sejenis dalam artian bank telah menutup kesempatan berusaha bagi sebagian masyarakat.
”Akan ada dampak juga dalam hal penyaluran kredit yang porsinya akan jadi lebih kecil, bahkan mungkin tidak bisa memberikan kredit lagi, padahal kredit itu sangat diperlukan guna menunjang laju pertumbuhan ekonomi di negara kita, selain itu untuk menambah peluang kesempatan kerja dan kesempatan berusaha bagi masyarakat,”jelasnya.
Aris mengungkapkan, terjadinya krisis tahun 1997-1998 akibat seperti itu. Di mana banyak konglomerasi yang membuat bank untuk perusahaannya sendiri. Jadi mereka melebihi batas maksimum pemberian kredit (BMPK) yang mencapai 60 persen per tahun. Ibaratnya, kalau di kantong kiri habis tinggal ambil di kantong kanan. Lalu, kalau sampai gagal bayar maka dampaknya akan terasa ke perusahaan yang lain.
Maka terlepas dari penilaian soal aturan konglomerasi keuangan, hal ini harus disikapi dengan serius dan tentunya publik menunggu langkah kongkrit OJK dan efektifitas aturan tersebut agar industri keuangan dalam negeri bisa stabil dan sebaliknya rapuh karena lambat mendeteksi









