Bank Indonesia merilis Kajian Stabilitas Keuangan No. 47 dengan optimisme pertumbuhan kredit mencapai 12 persen. Melalui penguatan makroprudensial dan filosofi “akar bambu”, BI dorong perbankan biayai sektor riil di tengah ketidakpastian global.
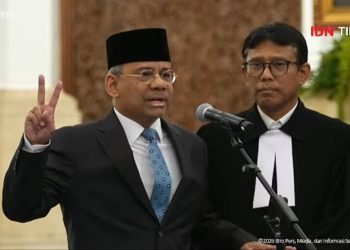
Stabilitas.id – Lentur mengikuti arah hembusan angin, namun memiliki akar yang terlampau kokoh untuk bisa dicabut begitu saja. Analogi sebatang bambu ini dipilih oleh Deputi Gubernur Bank Indonesia (BI), Solikin M. Juhro, untuk menggambarkan postur sistem keuangan Tanah Air yang tengah diimpit ketidakpastian global. Di tengah ancaman turbulensi, fundamental ekonomi domestik dipaksa untuk tidak sekadar bertahan keras kepala, tetapi juga adaptif merespons perubahan haluan.
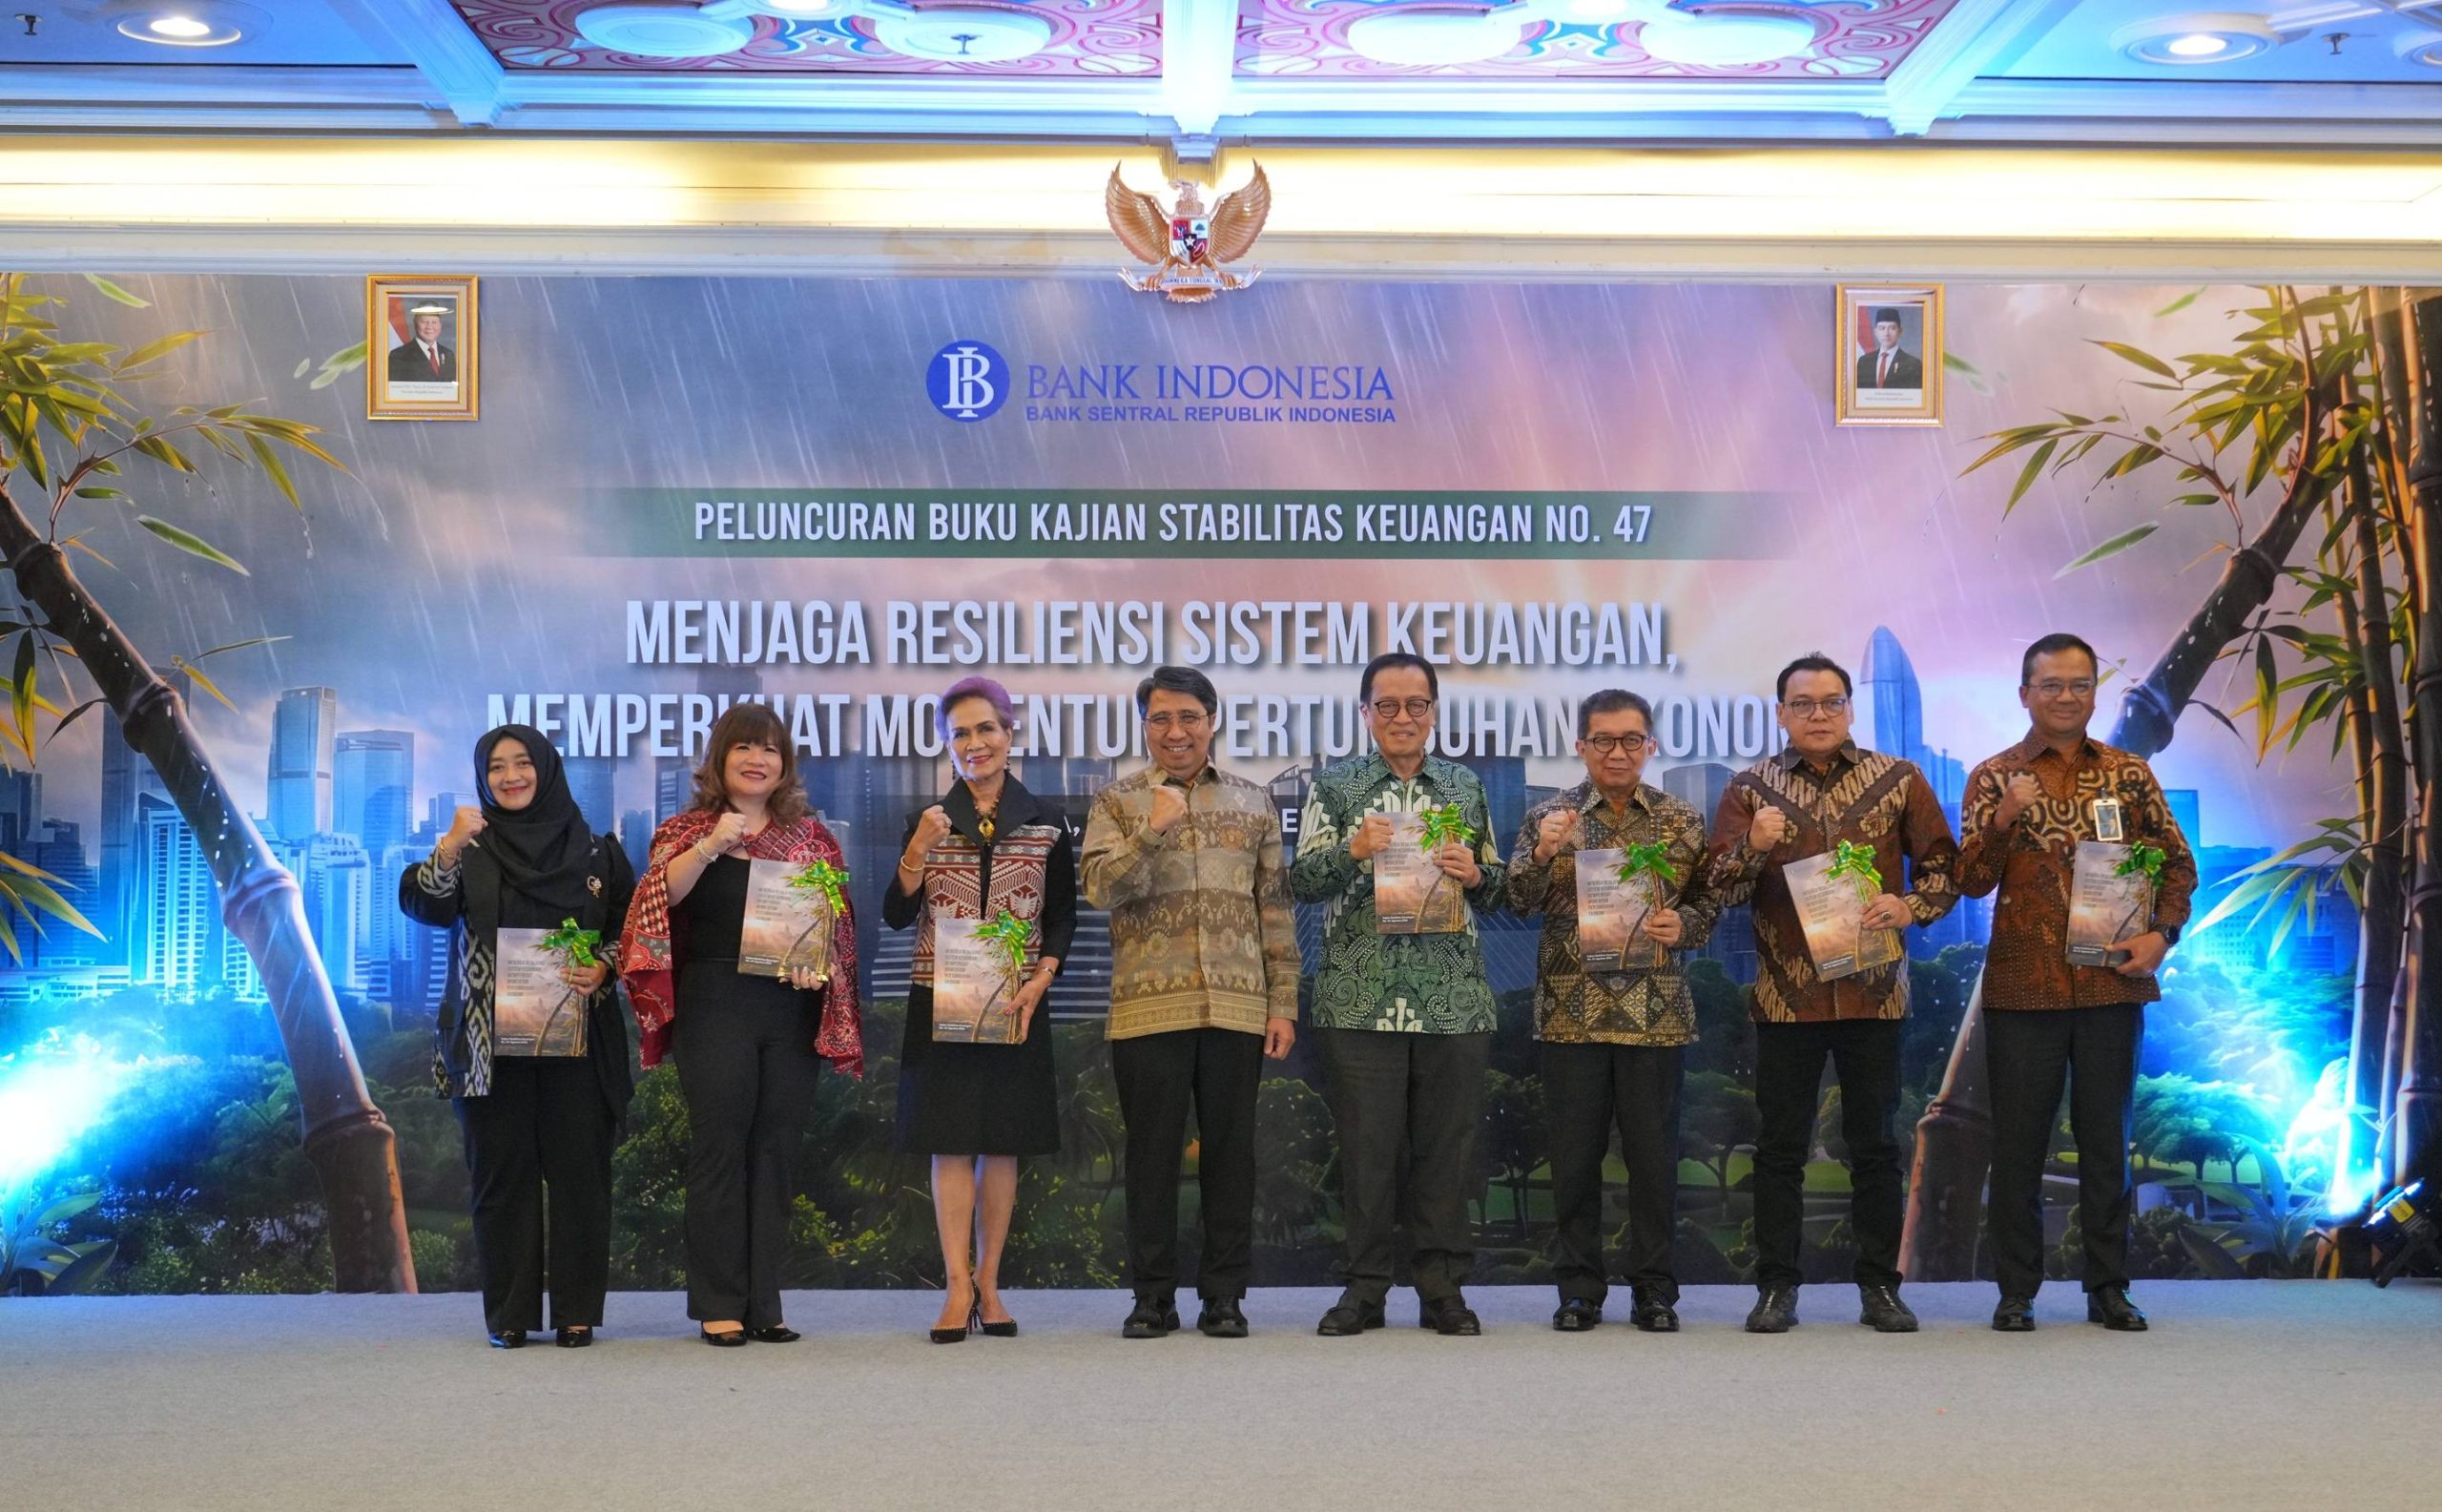
Analogi tersebut menjadi benang merah dalam peluncuran buku Kajian Stabilitas Keuangan No. 47 (KSK No. 47) di markas Bank Indonesia, Jakarta, Selasa (15/9/2026). Ruang peluncuran hari itu terasa padat oleh deretan nama-nama besar yang memiliki rekam jejak panjang dalam menavigasi krisis. Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK) Dian Ediana Rae dan Sekretaris KSSK Arief Wibisono tampak hadir.
Tak ketinggalan, para veteran penjaga gawang stabilitas makroekonomi dan perbankan turut turun gunung; mantan Deputi Gubernur Senior BI Miranda Goeltom, serta mantan Ketua Dewan Komisioner OJK Muliaman Hadad, terlihat berada di antara bangku undangan bersama perwakilan LPS, ekonom, dan akademisi.
BERITA TERKAIT
Di hadapan para tamu, Solikin membedah konsep ketahanan tersebut melalui akronim “RESILIENSI”. Sebuah penegasan bahwa otoritas harus “Responsif” membaca gejolak global, membangun “Sinergi” lintas lembaga, tampil “Lincah dan Enduring” dalam beradaptasi, serta selalu “Siaga” mengantisipasi kerentanan. Namun, bagi sang Deputi Gubernur, bertahan di zona aman saja tidaklah cukup. “Sistem keuangan yang resilien harus mampu mengubah ketahanan menjadi pembiayaan yang lebih kuat bagi perekonomian,” tegasnya.
Amunisi Makroprudensial dan Realitas Sektor Riil
Di atas kertas, rapor industri perbankan memang memberikan ruang bernapas yang sangat lega. Merujuk pada data KSK No. 47 bertajuk “Menjaga Resiliensi Sistem Keuangan, Memperkuat Momentum Pertumbuhan Ekonomi”, indikator permodalan dan risiko terparkir rapi di zona hijau pada paruh pertama 2026. Bantalan modal alias Capital Adequacy Ratio (CAR) perbankan tercatat sangat tebal di level 23,70 persen per Juni 2026. Di saat yang sama, ancaman kredit macet (Non-Performing Loan/NPL) berhasil ditekan di angka 2,09 persen secara bruto dan 0,82 persen secara neto.
Berbekal ruang intermediasi yang masih terbentang luas ini, Bank Indonesia memutar tuas kebijakan makroprudensial agar lebih longgar. Pelonggaran ini dieksekusi melalui injeksi Kebijakan Insentif Likuiditas Makroprudensial (KLM) dan peluncuran program Percepatan Intermediasi Indonesia (PINISI). Target akhirnya jelas: mendorong perbankan agar lebih agresif mengucurkan kredit ke sektor-sektor produktif. BI bahkan mematok asa bahwa pembiayaan perbankan tahun ini mampu melaju kencang di kisaran 8 hingga 12 persen.
Meski demikian, memompa likuiditas dari menara otoritas tentu harus seirama dengan denyut nadi di lapangan. Hal ini yang menjadi sorotan dalam sesi seminar nasional. Ketua Umum APINDO, Shinta Widjaja Kamdani, secara blak-blakan membeberkan deretan permasalahan struktural yang masih membelenggu para pelaku usaha. Optimisme dunia usaha, menurutnya, membutuhkan lebih dari sekadar insentif likuiditas; ia menuntut resolusi hambatan di lapangan agar mesin intermediasi tak bertepuk sebelah tangan.
Sinergi untuk menjembatani celah ini turut diamini oleh Direktur Perencanaan Fiskal, Moneter, dan Sektor Keuangan Kementerian PPN, Tari Lestari, serta Direktur Departemen Kebijakan Makroprudensial BI, Dhaha Praviandi K. Pada akhirnya, seperti yang disuarakan oleh Sekretaris Himpunan Bank Milik Negara (Himbara) Eko Setyo Nugroho, pekerjaan rumah terbesarnya kini adalah memastikan pelonggaran aturan di atas kertas benar-benar menjelma menjadi roda penggerak ekonomi riil di akar rumput. ***
Editor : Sandy Romualdus