
Pembaca yang budiman,
Praktik digital yang mengiringi maraknya layanan keuangan yang dibalut dengan teknologi dalam beberapa tahun belakangan, mencapai momentumnya ketika perekonomian justru tengah di bawah pandemi Covid-Jadi era digital, diakui atau tidak, tidak bisa datang lagi pada saat yang lebih baik bagi bagi industri perbankan dibandingkan saat ini.
Perbankan yang tidak mau tergerus perkembangan dan kalah persaingan mulai menyesuaikan diri dengan mendigitalisasi layanan dan produknya, juga pada akhirnya merembet pada back office dan sistemnya. Karena sebelumnya, bank sudah menghadapi loyalitas dan kepercayaan nasabah bank yang terus merosot ke titik terendah, akibat dari seringnya perekonomian mengalami kejatuhan finansial.
BERITA TERKAIT
Akan tetapi transformasi digital pada layanan bank dirasa tidak cukup untuk menangkal ekspansi pelaku-pelaku teknologi yang makin ekspansif dalam memberikan layanan keuangan. Awalnya bank memang menggunakan strategi menggandeng para pesaing ini. Namun pada akhirnya industri perbankan mulai menggunakan taktik mendirikan lembaga yang sepenuhnya digital: bank digital.
Di Indonesia, jurus itu sudah mulai banyak diadopsi oleh bank-bank yang sudah berani menerima tantangan digitalisasi layanan dalam tingkatan yang lebih tinggi lagi. Terlihat beberapa bank- bank kecil yang tadinya mempraktikkan layanan bank tradisional disulap pemilik dan pemegang saham menjadi bank digital. Contohnya adalah Bank Jago
dan Bank Aladdin atau Bank Neo Commerce. Atau bank-bank besar yang mengubah anak usahanya menjadi bank yang benar-benar melayani digital pada setiap aspeknya.
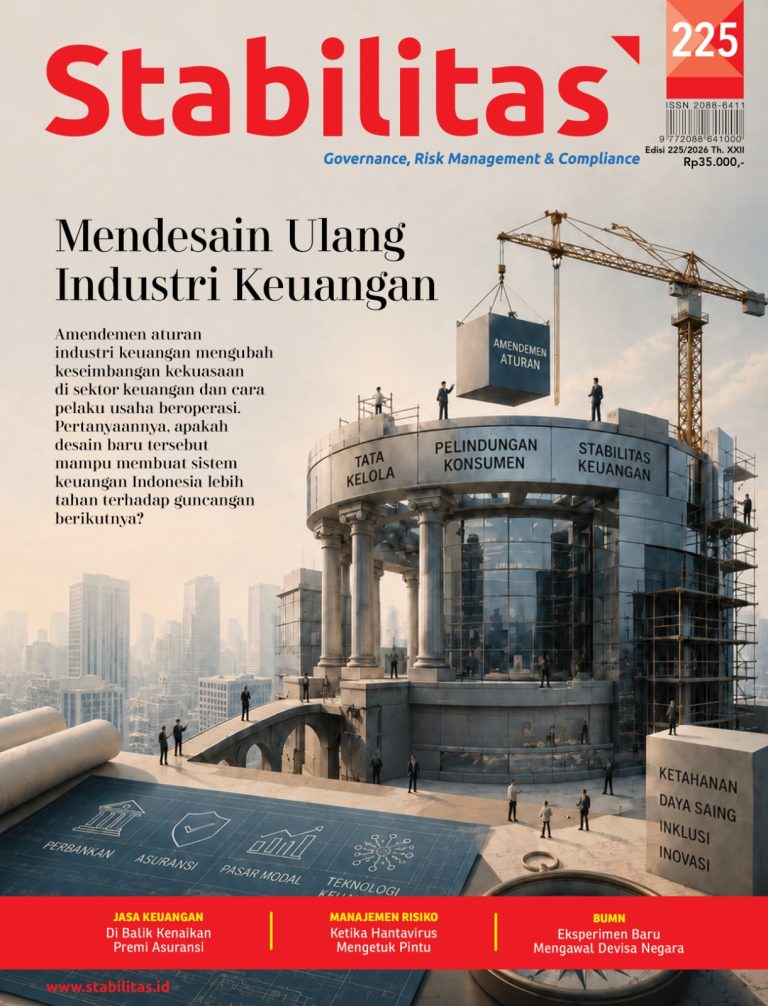
Nah, pada edisi kali ini Majalah Stabilitas akan menyajikan laporan utamanya mengenai fenomena munculnya banyak bank-bank digital ini.
Pada tulisan awal, akan kami ulas mengenai awal mula perbankan munculnya bank digital. Apa faktor pendorongnya dan bagaimana pemilik modal mendirikan bank tersebut. Serta juga kami tampilkan analisis untuk menjawab pertanyaan apakah fenomena ini menjadi pertanda berakhirnya praktik bank tradisional, yang memerlukan kantor cabang dan tatap muka antara bank dan nasabah secara langsung.
Pada tulisan berikutnya akan kami sajikan artikel mengenai aturan-aturan otoritas yang mendukung atau bahkan masih menghambat transformasi bank- bank tradisional menjadi bank digital. Lalu bagaimana juga dengan keberadaan Undang-Undang Perbankan yang hanya menyebut jenis bank menjadi dua yaitu Bank umum dan BPR.
Pada tulisan berikutnya akan kami beri ulasan dan analisis mengeai bagaimana ‘pertempuran’ antara bank tradisional (bank eksisting) yang masih berdiri dengan para penantang baru (bank digital) di tahun ini dan beberapa tahun ke depan. Apakah keduanya akan saling mengisi atau saling mengakuisisi?
Kemudian pada tulisan berikutnya akan ada pembahasan mengenai risiko kejahatan siber. Sebelum maraknya praktik digital banking, kejahatan siber sudah sedemikian meningkat dan merugikan konsumen. Lalu bagaimana potensi kejahatan ini seiring dengan maraknya transformasi bank menjadi digital? Juga diulas bagaimana mitigasi risikonya.
Untuk tulisan penutup kami juga akan mengulas pentingnya melindungi konsumen dalam kondisi layanan perbankan mencapai titik digitalisasi yang meminimalkan interaksi langsung dengan nasabah.
Selain tulisan yang kami sajikan dalam laporan utama, kami juga tetap menyajikan tulisan-tulisan regular lainnya yang kami tempatkan dalam rubrik-rubrik regular kami. Namun demikian, semua tulisan tersebut akan tetap kami sajikan dalam bingkai dan sudut pandang manajemen risiko.
Selamat membaca.