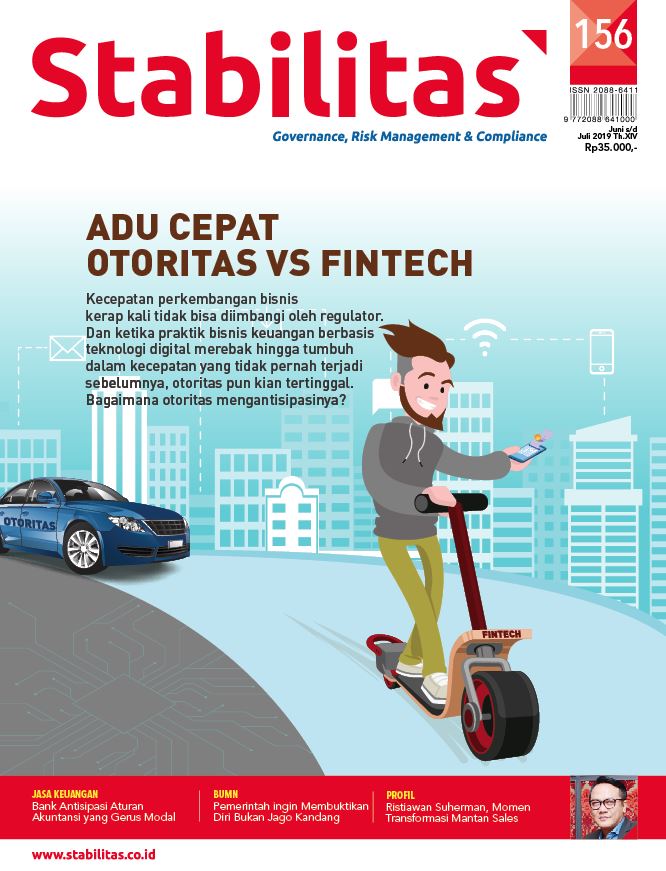
Teknologi digital yang hinggap ke sektor keuangan sejak kurang lebih lima tahun lalu, saat ini mencapai perkembangan yang tak pernah terjadi dalam sejarah perkembangan teknologi. Teknologi informasi dan digital telah memaksa hampir semua lini kehidupan menyesuaikan diri, tak pelak lagi industri jasa keuangan.
Sebagai lembaga yang harus merespons perubahan dengan cepat demi tetap berada dalam persaingan, dorongan kepada perbankan untuk cepat menyesuaikan diri lebih besar dibanding sektor bisnis lain. Penyesuaian yang dilakuka perbankan kemudian hadir dalam bentuk layanan digital dan atau pun layanan berkolaborasi dengan perusahaan financial technology.
Akan tetapi, respons cepat yang diperlihatkan oleh lembaga keuangan, tidak berbanding lurus dengan respons yang terlihat dari otoritas. Sejak awal lembaga keuangan kedatangan perkembangan transaksi bitcoin, bank sentral malah buru-buru menolaknya dan menganggapnya ilegal, alih-alih mempelajari kemungkinan pemanfaatannya bagi perekonomian.
BERITA TERKAIT
Namun respons berbeda terlihat ketika fintech mulai merambah dan banyak mengambil pangsa pasar perbankan. Pada kondisi ini otoritas mulai bergerak menyiapkan aturan. Begitupun ketika fintech mulai memperkenalkan QR code, otoritas pun mulai merespons dengan mengeluarkan aturan mengenai teknologi itu. April lalu, Bank Indonesia meresmikan juga QR Code Indonesia Standard (QRIS). Peluncuran ini untuk merespons perkembangan transaksi pembayaran dengan QR Code.
Melihat respons penyesuaian otoritas yang terkesan on-off dalam menghadapi ‘serangan’ keuangan digital , Stabilitas memutuskan untuk mengangkat isu tersebut pada edisi kali ini. Pada tulisan pertama akan kami sajikan tantangan yang dihadapi otoritas terkait perkembangan digital di sektor keuangan, juga respons dari otoritas atas perkembangan tersebut. Selain itu juga diulas tantangan lain mengenai irisan-irisan kebijakan dari otoritas keuangan yang ada, yaitu Bank Indonesia, Otoritas Jasa Keuangan, dan juga pemerintah, terutama dari sisi perizinan.
Pada bagian selanjutnya akan diulas mengenai perlindungan nasabah dan data nasabah di tengah perkembangan digital. Perlindungan nasabah menjadi isu penting di tengah maraknya layanan digital di bidang keuangan. Perlu didorong KYC di layanan fintech.
Kami juga akan mengetengahkan tulisan mengenai pengalaman China dalam menghadapi layanan keuangan berbasis teknologi. China, beberapa tahun lalu pernah kewalahan menghadapi perkembangan shadow banking, yang akhirnya memberi pukulan telak pada perekonomiannya. Maka dari itu Indonesia harus belajar dari pengalaman yang dialami pemerintah China dalam mengelola shadow banking. Sehingga otoritas di Indonesia bisa mengidentifikasi apa saja risiko-risiko yang mungkin dihadapi perekonomian yang tengah menghadapi fenomena shadow banking.
Pada bagian berikutnya akan kami tampilkan respons-respons apa saja yang sudah dilakukan BI dan OJK terkait perkembangan layanan keuangan digital. Aturan dan perizinan apa saja yang sudah diterbitkan otoritas dalam rangka merespons perkembangan tersebut.
Pada tulisan pamungkas kami akan mengulas bagaimana bank sentral atau otoritas di negara lainnya dalam menghadapi perkembangan digital di negaranya. Misalnya dari otoritas Singapura (MAS/Monetary Authority of Singapore) dan bank sentral AS (The Federal Reserve).
Kami juga tetap mengajak Anda untuk menyimak artikel-artikel lainnya di rubrik tetap kami yang tak kalah menginsipirasi dalam mengelola risiko dan juga menggambarkan perkembangan yang ada di sektor keuangan. Selamat menikmati.