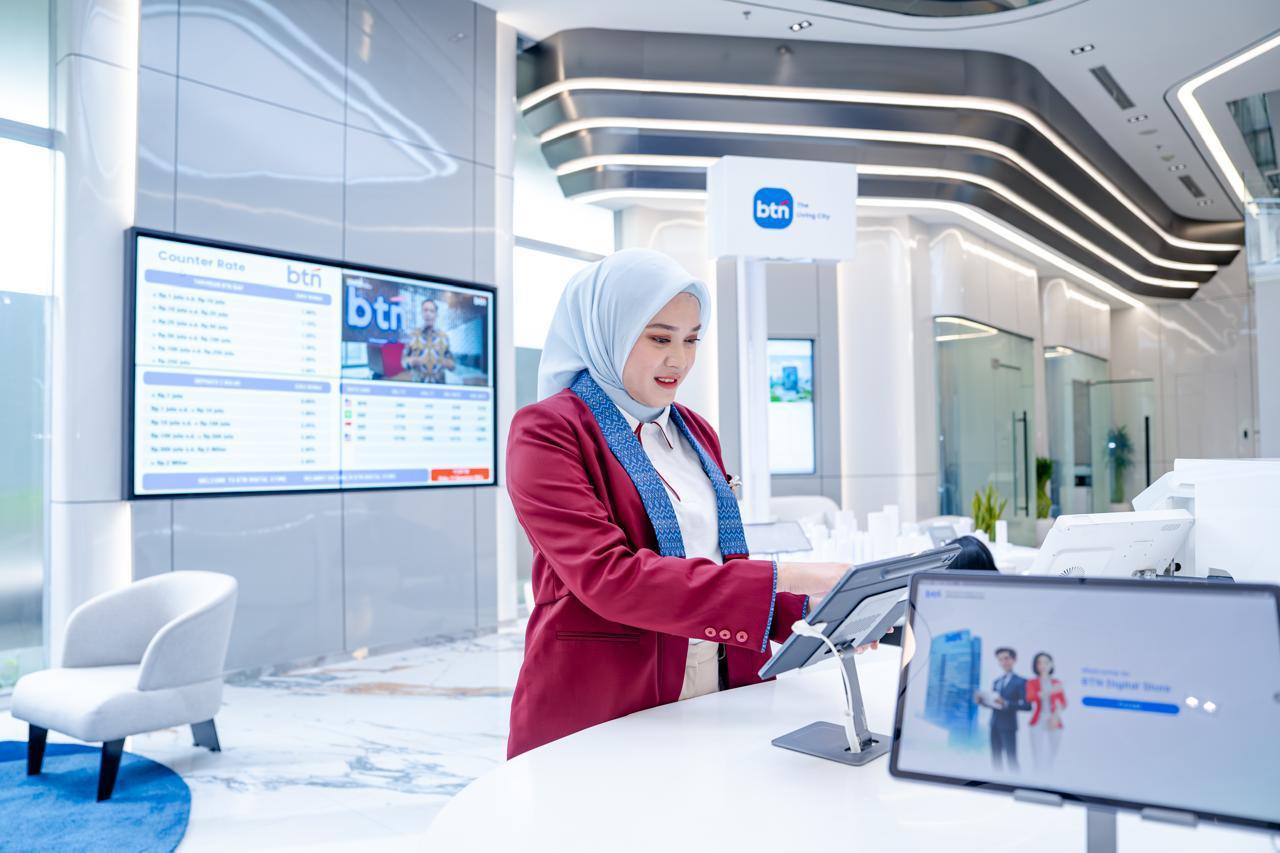
Melepas baju lama pemberi pinjaman rumah biasa, Bank Tabungan Negara merajut siklus hidup finansial nasabah—dari kunci rumah pertama hingga ketenangan di masa senja.
Stabilitas.id – Bagi puluhan juta keluarga di Indonesia, rumah bukan sekadar bangunan bertatap genteng dan berdinding bata. Rumah adalah impian paling mula-mula, ruang tempat harapan dirawat, dan fondasi bagi martabat sebuah keluarga. Selama berpuluh-puluh tahun, nama PT Bank Tabungan Negara (Persero) Tbk (BTN) telah melekat kuat sebagai juru kunci utama yang membukakan pintu bagi rakyat untuk memiliki hunian impian tersebut.
Namun, di tengah lanskap jasa keuangan yang bergerak amat dinamis, berdiri kukuh sebagai penyedia Kredit Pemilikan Rumah (KPR) konvensional saja tak lagi cukup. Bank sentral dan otoritas moneter terus mendorong industri untuk bertumbuh lebih adaptif. BTN pun memilih melangkah berani: bertransformasi dari sekadar mortgage bank menjadi arsitek ekosistem keuangan perumahan (housing financial ecosystem).
Langkah metamorfosis itu kini mulai membuahkan hasil yang nyata. Transformasi bisnis yang dijalankan tidak hanya memperluas jangkauan layanan, melainkan kokoh memperkuat benteng fundamental dan kinerja keuangan perseroan.
BERITA TERKAIT
Bukan Sekadar Debitur, Melainkan Perjalanan Hidup
Rapor kinerja BTN pada semester I/2026 menjadi bukti paling terang dari keberhasilan navigasi anyar ini. Laba bersih konsolidasi perseroan melesat hingga Rp 2,40 triliun, tumbuh signifikan 40,8 persen secara tahunan (year-on-year). Total aset perseroan kini menembus Rp 545 triliun, ditopang oleh penyaluran kredit dan pembiayaan sebesar Rp 418 triliun serta himpunan Dana Pihak Ketiga (DPK) mencapai Rp 433 triliun.
Di saat yang sama, kualitas aset membaik secara drastis. Rasio kredit bermasalah (non-performing loan/NPL) berhasil ditekan turun ke level 2,99 persen dari posisi sebelumnya 3,3 persen. Efisiensi manajemen risiko juga tercermin dari biaya kredit (cost of credit) yang melorot tajam dari 2,0 persen menjadi 0,7 persen.
Chairman Infobank Institute, Eko B. Supriyanto, menilai pencapaian ini menegaskan bahwa strategi ekspansi beyond mortgage yang diusung BTN berjalan di jalur yang tepat.
“Transformasi BTN sudah mulai terlihat hasilnya. Bukan hanya dari pertumbuhan bisnis, tetapi juga dari perbaikan kualitas kredit dan penguatan fundamental. BTN tidak meninggalkan bisnis perumahan, justru bisnis perumahan diperluas menjadi ekosistem. Bank tidak lagi hanya melihat nasabah sebagai debitur, tetapi sebagai bagian dari perjalanan hidup,” ujar Eko.
Inovasi Bale dan Jembatan Menuju Masa Senja
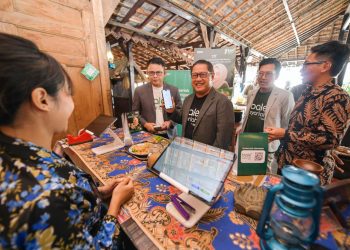
Wajah baru transformasi ini mewujud nyata dalam arsitektur digital melalui superapps Bale by BTN. Aplikasi ini tak lagi hanya melayani pengajuan KPR, melainkan menjelma menjadi hub digital terintegrasi yang mempertemukan nasabah, pengembang, pedagang, hingga pemerintah daerah.
Hingga pertengahan 2026, Bale by BTN telah merangkul 4,5 juta pengguna aktif, didukung oleh jaringan 358 ribu merchant, 14 ribu developer perumahan, serta terintegrasi dengan 59 pemerintah daerah. Nilai transaksinya mencatatkan angka fenomenal, menembus Rp 134 triliun dari total 2,63 miliar transaksi.
Keberanian BTN melangkah keluar dari zona nyaman mortgage juga terbukti lewat tindakan korporasi strategis: mengoperasi portofolio kredit pensiun milik SMBC Indonesia senilai hampir Rp 20 triliun. Langkah ini melengkapi siklus hidup finansial nasabah—memastikan pendampingan BTN tetap hadir dari masa muda saat membeli rumah pertama hingga masa pensiun yang tenang.
Menjaga Amanat Pro-Rakyat
Meski kepakan sayap bisnis makin melebar ke segmen nonsubsidi dan layanan digital, BTN terbukti tidak melupakan mandat sejarahnya sebagai benteng pembiayaan perumahan rakyat. Pada semester I/2026, kredit perumahan subsidi BTN tetap tumbuh solid 8,1 persen menjadi Rp 196,96 triliun, sementara Kredit Program Perumahan telah tersalurkan hingga Rp 4,1 triliun.
Keberhasilan menjaga keseimbangan antara komersialisasi ekosistem modern dan penyaluran kredit subsidi pro-rakyat ini menjadi pilar utama daya tahan BTN. Di tengah tantangan pemenuhan kebutuhan hunian (backlog) nasional, peran perseroan tetap vital.
Tantangan BTN ke depan adalah menjaga daya tahan momentum transformasi ini. Dengan ekosistem yang makin solid, BTN membuktikan bahwa sebuah bank BUMN sanggup merevolusi dirinya: tetap menjadi sahabat setia rakyat dalam meraih rumah impian, sekaligus tampil perkasa sebagai pemain utama keuangan digital nasional.***