• Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata
Rabu, November 4, 2026
  • Login
Stabilitas
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata
No Result
View All Result
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata
No Result
View All Result
Stabilitas
No Result
View All Result
 
Home Laporan Utama

Mendobrak Tantangan Batas Goegrafis

by Sandy Romualdus
31 Mei 2015 - 00:00
10
VIEWS
Mendobrak Tantangan Batas Goegrafis
0
SHARES
10
VIEWS

BERITA TERKAIT

Inflasi Oktober 2026 Terjaga 3,23 Persen, BI Perkuat Pengendalian Harga Pangan

Jaga Stabilitas Hadapi Gejolak Global, KSSK Optimistis Ekonomi Tumbuh di Atas 5,4 Persen

Gagal Perbaiki Permodalan, OJK Cabut Izin Usaha BPR Agritrans Batumarta

Dorong Pembiayaan Sektor Riil, OJK Rilis Tiga Pedoman Produk Perbankan Syariah

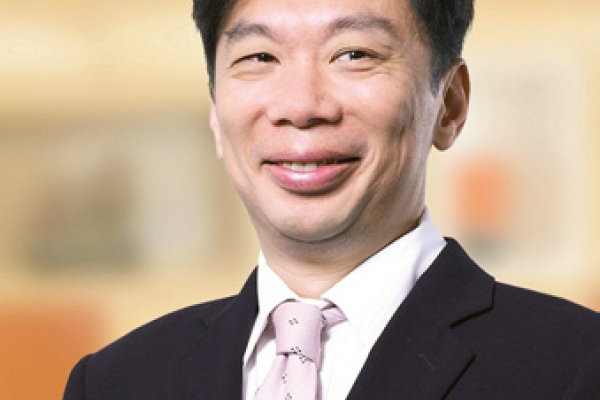
Apa keuntungan terbesar dari penerapan branchless banking seperti rekening ponsel bagi CIMB Niaga?
Rekening Ponsel merupakan inovasi kami dalam rangka mewujudkan keuangan inklusif bagi banyak masyarakat yang belum menikmati layanan perbankan layaknya di area-area yang sudah terjangkau oleh kantor cabang bank. Teknologi Rekening Ponsel memanfaatkan hanya nomor ponsel layaknya nomor rekening, sehingga mempermudah masyarakat untuk menabung, mengambil uang, serta menikmati layanan-layanan perbankan lainnya seperti kirim uang, bayar tagihan, bayar belanja dan isi pulsa.
Bagi bank, apabila layanan perbankan ini bisa disubstitusi dengan teknologi, maka jangkauan bank melayani masyarakat makin luas. Bagi masyarakat yang jauh dari kantor cabang bank, tetap dapat menikmati fasilitas perbankan dengan aman dan tanpa harus mengeluarkan biaya transportasi yang besar untuk datang ke bank (penghematan biaya). Bagi otoritas, masyarakat kini memiliki opsi yang lebih banyak dalam mengelola keuangan mereka, sehingga pada akhirnya branchless banking akan meningkatkan taraf kesejahteraan rakyat. Bagi perekonomian, seringkali hambatan dalam berkembang adalah sumber daya dan aliran dana yang tidak lancar merata. Dengan adanya branchless banking, tantangan batasan geografis akan semakin terdobrak, memungkinkan perekonomian lebih bergerak dan berkembang.
Seberapa lebih murah menggait nasabah via branchless banking seperti rekening ponsel, dengan mendirikan kantor cabang?
Mendirikan kantor cabang sudah pasti memerlukan investasi yang lebih besar. Secara gamblang, biaya pendirian bangunan kantor cabang, biaya rekrut dan pelatihan sumber daya manusia, biaya personel kantor cabang, biaya operasional sehari-hari cabang, ini sudah tidak ada lagi. Digantikan dengan biaya pengadaan kerja sama branchless banking dengan pihak ketiga yang disetujui oleh Otoritas.
Kondisi daerah berbeda dalam menarik uang dan menyimpan uang, bagaimana mengantisipasi ini?
Hal demikian selalu ada, dan mestinya tidak menjadi masalah selama daerah-daerah yang menyimpan uang juga dapat bertumbuh dengan baik. Perputaran uang dalam satu daerah bukan hal yang tidak baik, namun memang untuk perkembangan jangka panjang, diperlukan adanya pertukaran sumber daya dengan daerah lain yang berarti perputaran uang keluar masuk dari dan ke satu daerah tersebut. Otoritas juga melihat banyaknya daerah-daerah yang masih terisolir dengan satu sektor perekonomian yang dominan. Contoh, desa-desa pesisir mungkin hanya mengenal mata pencaharian dari industri perikanan. Untuk memungkinkan masyarakat desa pesisir dapat berkembang lebih baik, cara yang paling ampuh adalah memberikan mereka informasi yang memadai. Misalnya dengan memberikan informasi harga ikan di pasaran, sehingga mereka dapat menjual penangkapan mereka dengan harga yang layak. Hal-hal seperti ini dapat diterobos dengan teknologi mobile yang juga dominan digunakan dalam inisiatif branchless banking.
Ke depan, branchless banking akan memaksa banyak kantor cabang bank tutup?
Branchless banking adalah salah satu upaya menjangkau rakyat banyak yang sebelumnya tidak terjangkau oleh kantor cabang bank. Inisiatif ini masih dalam tahap sangat awal, di mana bank, Otoritas dan para agen branchless banking bersama-sama belajar dan mendalami proses ini dan mengembangkannya untuk keuangan inklusi yang lebih baik demi meningkatkan kesejahteraan masyarakat.
Dengan kondisi geografis Indonesia sebagai negara kepulauan yang infrastruktur perhubungannya masih belum baik, kami tidak melihat dalam jangka menengah kantor cabang akan ditutup. Core business bank adalah memberikan layanan perbankan. Sedangkan core business para agen branchless banking adalah bisnis apapun yang mereka pupuk, yang pastinya bukan layanan perbankan. Dalam jangka panjang pun, apabila infrastruktur kita belum jauh membaik, kantor cabang masih akan tetap sangat diperlukan sebagai perpanjangan tangan Otoritas memfasilitasi kegiatan-kegiatan branchless banking.
Apa saja risiko dari praktik branchless banking tersebut seperti rekening ponsel?
Terkait branchless banking, perlu adanya edukasi masyarakat yang memadai. Ini adalah tantangan klasik yang dihadapi baik Otoritas maupun bank yang sudah sekian lama bergandeng tangan berusaha mengedukasi masyarakat tentang pentingnya mendapat layanan perbankan dengan standar yang jelas, tentang budaya menabung yang baik, tentang cara-cara bijak mengatur keuangan. Kemudahan branchless banking ini diupayakan oleh Otoritas untuk hal yang bermanfaat bagi masyarakat.
Namun selalu saja akan ada pihak yang tidak bertanggung jawab yang berusaha memanfaatkan ketidaktahuan masyarakat demi keuntungan pribadi. Hal-hal seperti ini yang perlu diwaspadai oleh Otoritas, bank dan masyarakat pada umumnya. Rekening Ponsel sendiri sudah dibangun dengan teknologi standar keamanan bertaraf internasional. Sehingga penggunaannya oleh masyarakat yang bertanggung jawab tidak menyebabkan risiko apapun yang berarti.
Untuk menghindari risiko operasional terutama di bidang teknologi, apa mitigasi yang ditetapkan?
Kita sudah menetapkan setiap teknologi perbankan yang menggunakan mobile device, seperti Rekening Ponsel, perlu pengamanan berganda. Rekening Ponsel sebagai contoh, dilindungi oleh User ID dan passcode yang memastikan nomor ponsel yang digunakan perbankan adalah nomor yang didaftarkan oleh empunya. Transaksi finansial seperti tarik tunai, setor tunai, kirim uang, bayar belanja, bayar tagihan, top-up pulsa ponsel, semuanya dilindungi oleh PIN yang hanya diketahui oleh pemilik Rekening Ponsel. Apabila semuanya ini dijaga dengan baik, bahkan bila ponsel hilang sekalipun, tidak akan pihak lain yang dapat menggunakan Rekening Ponsel selain pemiliknya. Sehingga, uang tetap aman tersimpan.
Apakah perbedaan dari branchless banking, layanan keuangan digital dan mobile payment system?
Beberapa istilah ini memang muncul sejak Otoritas menggalakkan upaya keuangan inklusi. Layanan Keuangan Digital (LKD) sering dikaitkan dengan Mobile Payment System karena memang sarana yang digunakan adalah teknologi mobile atau ponsel. Inisiatif LKD diluncurkan oleh Bank Indonesia dalam upaya mendorong perkembangan branchless banking (layanan keuangan/perbankan tanpa cabang bank) menggunakan produk e-money.

  • Baca juga: Daya Beli Tertekan Inflasi Pangan, Saldo Rekening di Bawah Rp100 Juta Turun ke Rp1,66 Juta
  • Baca juga: Bank BSN Perkuat Ekosistem UMKM Halal, Dorong Pertumbuhan Ekonomi Kerakyatan yang Inklusif
  • Baca juga: Suku Bunga Tinggi dan Rupiah Loyo, OJK Evaluasi Revisi Rencana Bisnis 105 Bank


Previous Post

Berpotensi Dipakai Untuk Pencucian Uang

Next Post

Laku Pandai dan Bisnis Keluarga

Tinggalkan Balasan Batalkan balasan

Alamat email Anda tidak akan dipublikasikan. Ruas yang wajib ditandai *

BACA JUGA

Related Posts

Sejarah Uang

Daya Beli Tertekan Inflasi Pangan, Saldo Rekening di Bawah Rp100 Juta Turun ke Rp1,66 Juta

by Stella Gracia
21 Oktober 2026 - 14:20

INDEF menyoroti fenomena makan tabungan akibat inflasi pangan di atas 5 persen yang membuat rata-rata saldo tabungan di bawah Rp100...

Bank BSN Perkuat Ekosistem UMKM Halal, Dorong Pertumbuhan Ekonomi Kerakyatan yang Inklusif

Bank BSN Perkuat Ekosistem UMKM Halal, Dorong Pertumbuhan Ekonomi Kerakyatan yang Inklusif

by Sandy Romualdus
21 Juli 2026 - 07:47

Bank BSN mendorong penguatan ekonomi kerakyatan, pengembangan kewirausahaan, serta pertumbuhan ekonomi yang inklusif, berkeadilan, dan berkelanjutan Stabilitas.id - Direktur Network...

Berantas Judi Online, OJK Perintahkan Bank Blokir 33.000 Rekening Penampung

Suku Bunga Tinggi dan Rupiah Loyo, OJK Evaluasi Revisi Rencana Bisnis 105 Bank

by Sandy Romualdus
10 Juli 2026 - 12:52

Otoritas Jasa Keuangan (OJK) tengah mengevaluasi revisi Rencana Bisnis Bank (RBB) 2026 yang diajukan oleh sekitar 105 bank akibat penyesuaian...

Respons Aturan KUR 5% Presiden Prabowo, OJK Minta Himbara Pertebal Pencadangan

by Sandy Romualdus
21 Mei 2026 - 14:50

Stabilitas.id — Otoritas Jasa Keuangan (OJK) menyambut positif arahan Presiden RI Prabowo Subianto yang meminta perbankan pelat merah (Himbara) untuk...

Virsem LPPI #107: Bukan Sekadar Religi, Hijrah Finansial Jadi Tren Baru Ekonomi Berkelanjutan

Virsem LPPI #107: Bukan Sekadar Religi, Hijrah Finansial Jadi Tren Baru Ekonomi Berkelanjutan

by Sandy Romualdus
13 April 2026 - 14:54

Stabilitas.id — Industri perbankan syariah nasional terus menunjukkan tren pertumbuhan positif meski masih menghadapi tantangan penetrasi pasar yang belum optimal....

Menaker Terbitkan SE WFH 1 Hari Sepekan, Dorong Ketahanan Energi Nasional

Menaker Terbitkan SE WFH 1 Hari Sepekan, Dorong Ketahanan Energi Nasional

by Stella Gracia
1 April 2026 - 21:53

Stabilitas.id – Menteri Ketenagakerjaan (Menaker) Yassierli resmi mengimbau perusahaan swasta, Badan Usaha Milik Negara (BUMN), dan Badan Usaha Milik Daerah...

E-MAGAZINE

TERPOPULER

  • Transaksi Repo Tembus Rp17,5 Triliun per Hari, BI Luncurkan Tri-Party Agent Repo

    Transaksi Repo Tembus Rp17,5 Triliun per Hari, BI Luncurkan Tri-Party Agent Repo

    0 shares
    Share 0 Tweet 0
  • OJK dan Bappebti Perkuat Sinergi dalam Pengawasan Derivatif Keuangan Berbasis Efek

    0 shares
    Share 0 Tweet 0
  • LinkUMKM Tembus 14 Juta User, BRI Dorong Kerajinan Ramah Lingkungan Go International

    0 shares
    Share 0 Tweet 0
  • Menyiapkan Talenta Hijau

    0 shares
    Share 0 Tweet 0
  • Keras Dan Menghantam

    0 shares
    Share 0 Tweet 0
  • Pacu Belanja Turis Asing ke Daerah, Garuda Indonesia Luncurkan Skema Multi-Destinasi

    0 shares
    Share 0 Tweet 0
  • Nakhoda Baru Askrindo: Mahelan Prabantarikso Gantikan M. Fankar Umran

    0 shares
    Share 0 Tweet 0
 

Terbaru

Inflasi Oktober 2026 Terjaga 3,23 Persen, BI Perkuat Pengendalian Harga Pangan

Jaga Stabilitas Hadapi Gejolak Global, KSSK Optimistis Ekonomi Tumbuh di Atas 5,4 Persen

Gagal Perbaiki Permodalan, OJK Cabut Izin Usaha BPR Agritrans Batumarta

Dorong Pembiayaan Sektor Riil, OJK Rilis Tiga Pedoman Produk Perbankan Syariah

OJK Denda Aurora Asset Management Rp2,57 Miliar dan Blacklist Piter Rasiman 20 Tahun

Waspada Modus Penipuan Telepon Manipulasi Panik, BNI Imbau Nasabah Jaga Data Rahasia

Bubarkan 15 Reksa Dana, OJK Ungkap Deretan Pelanggaran Berat Pratama Capital Assets Management

Rasio CAR Menguat ke 53,40%, BNC Kantongi Laba Bersih Rp430,98 Miliar per September 2026

OJK Dorong Inovasi Keuangan Syariah Berbasis Konsumen dan Jajaki Tokenisasi Sukuk

STABILITAS CHANNEL


Next Post
BTN Layani Transaksi Pendaftaran Dan Iuran BPJS

BTN Layani Transaksi Pendaftaran Dan Iuran BPJS

  • Advertorial
  • Berita Foto
  • BUMN
  • Bursa
  • Ekonomi
  • Eksmud
  • Figur
  • Info Otoritas
  • Internasional
  • Interview
  • Keuangan
  • Kolom
  • Laporan Utama
  • Liputan Khusus
  • Manajemen Resiko
  • Perbankan
  • Portofolio
  • Resensi Buku
  • Riset
  • Sektor Riil
  • Seremonial
  • Syariah
  • Teknologi
  • Travel & Resto
  • UKM
  • Redaksi
  • Iklan
  • Pesan Majalah
  • Kontak Kami
logo-footer

Copyright © 2021 – Stabilitas

Find and Follow Us

Welcome Back!

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Home
  • Laporan Utama
  • Ekonomi
  • Finance
  • Asuransi
  • Danantara
  • Syariah
  • UKM
  • Internasional
  • Liputan Khusus
  • Lainnya
    • Advetorial
    • SNAPSHOT
    • Interview
    • Figur
    • Info Otoritas
    • Leadership
    • Kolom
    • Manajemen Risiko
    • Resensi Buku
    • Riset
    • Teknologi
    • Pariwisata

Copyright © 2021 Stabilitas - Governance, Risk Management & Compliance